
세 줄 요약
- 오피스텔은 건축물대장상 업무시설로 적혀 있었습니다.
- 소유자는 이를 민간임대주택으로 등록하고 실제로 주거용으로 임대했습니다.
- 대법원은 과세기준일의 실제 사용에 따라 주택으로 재산세를 부과한 처분이 적법하다고 보았습니다.
1. 어떤 일이 있었을까?
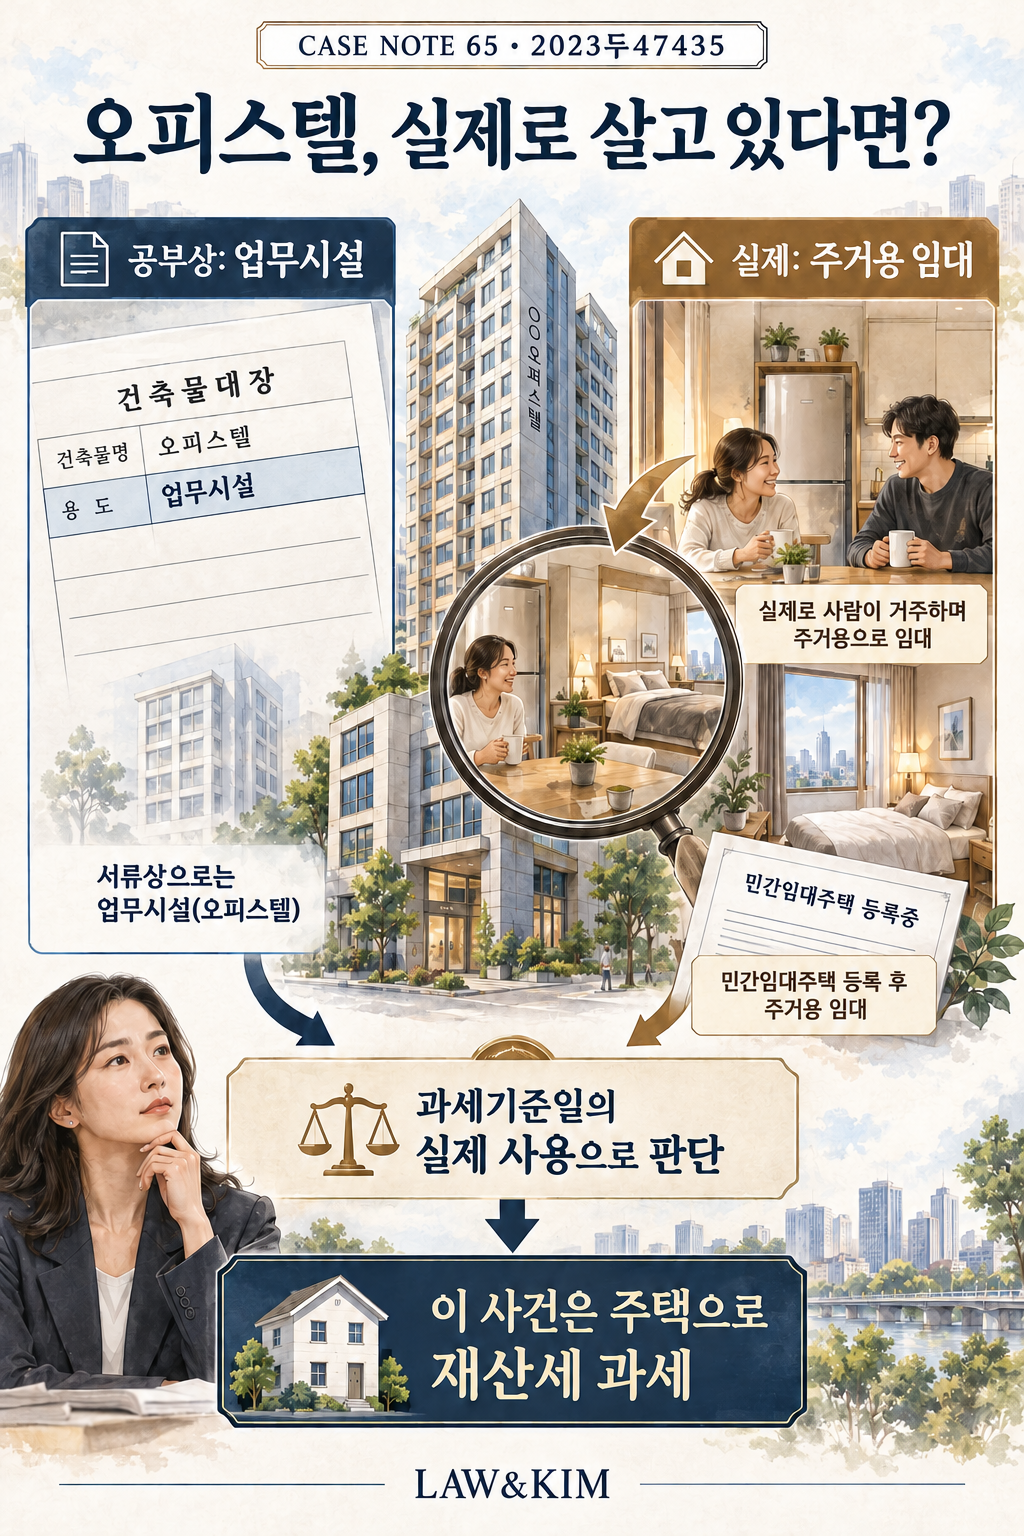
납세자는 여러 오피스텔을 소유하고 있었습니다. 공부, 즉 건축물대장 같은 공적 기록에는 일반업무시설인 오피스텔로 올라 있었습니다.
납세자는 이 오피스텔들을 민간임대주택으로 등록한 후 주거용으로 임대했습니다. 구청은 실제 사용 현황에 따라 주택으로 취급해 재산세 등을 부과했습니다.
납세자는 오피스텔의 공부상 용도와 주택법령상 분류 등을 들어 그 과세를 다투었습니다. 법령에서 오피스텔이 준주택으로 분류되는 점도 문제됐습니다.
 이미지 전체 보기 · 확대
2. 무엇이 쟁점이었을까?
공적 기록에는 업무시설이라고 되어 있어도, 실제로 사람이 살고 있으면 재산세에서는 주택이 될 수 있을까요?
3. 대법원은 어떻게 판단했을까?
재산세 법령에서 주택은 세대 구성원이 장기간 독립된 주거생활을 할 수 있는 구조의 건축물을 말합니다. 그 부속토지도 포함합니다. 또한 공부의 기재와 사실상 현황이 다르면 사실상 현황에 따라 과세하도록 했습니다.
대법원은 특별한 사정이 없는 한 주택 여부를 실제 사용에 따라 판단해야 한다고 보았습니다. 그 기준은 공부상 용도가 아니라 과세기준일 현재 사실상 주거용으로 사용하는지였습니다.
이 사건 오피스텔은 민간임대주택으로 등록한 뒤 실제로 주거용으로 임대됐습니다. 다른 법령에서 오피스텔을 업무시설 또는 준주택으로 분류한다는 이유만으로 재산세에서도 주택이 아니라고 할 수는 없었습니다.
대법원은 납세자의 상고를 기각했습니다. 이 사건 오피스텔을 주택으로 취급한 재산세 부과처분은 적법하다는 판단이 유지됐습니다.
4. 이 판결의 시사점
오피스텔 재산세가 예상과 다르게 나왔다면 건축물대장뿐 아니라 과세기준일에 실제 어떻게 사용했는지 확인해 보세요.
주거용 임대 자료와 현장 상태가 주택 여부를 설명하는 데 도움이 될 수 있습니다. 다만 재산세에서의 판단이 부가가치세나 다른 세금에도 그대로 적용되는 것은 아닙니다.
이 판결을 다른 사안에 적용할 때
- 확인할 사실: 과세기준일의 실제 사용 상태와 장기간 독립된 주거생활이 가능한 구조인지 확인해야 합니다.
- 판단의 한계: 공부상 업무시설이면 재산세에서도 언제나 비주택이라는 뜻은 아닙니다. 반대로 실제 사용을 중시한 이 판단을 부가가치세 등 다른 세목에 그대로 적용해서도 안 됩니다.
- 적용 시점: 이 해설은 해당 판결이 적용한 당시 법령을 기준으로 합니다. 다른 시기의 거래에 적용하려면 거래일·과세기간에 맞는 조문과 부칙, 이후 개정 및 판례를 따로 확인해야 합니다. 선고일이나 이 글의 수정일이 현행법 대조를 마친 날짜를 뜻하지는 않습니다.
출처
- 대법원 공식 판결문 · 2023두47435
- 지방세법 제104조·제105조, 구 지방세법 시행령(2021. 12. 31. 개정 전) 제119조, 구 주택법(2021. 12. 21. 개정 전) 제2조 제1호, 건축법 시행령 제3조의5 별표 1 제14호
관련 판례 · LAW&KIM 편집부
오피스텔의 주택 여부라도 세목과 조문의 목적이 다릅니다. 17번은 국민주택 공급의 부가세 면세를 공부상 용도로 판단했고, 65번은 재산세를 실제 주거 사용에 따라 판단했습니다.
각 판결의 적용 법령·과세시기·사실관계가 다를 수 있습니다. 위 연결은 같은 결론을 보장한다는 뜻이 아닙니다.