
세 줄 요약
- 지방자치단체가 취득세를 부과하면서 기간 만료가 임박했다는 이유로 과세전적부심사를 배제했습니다.
- 대법원은 지연의 책임과 긴급 처리의 정당한 이유를 과세관청이 밝혀야 한다고 보았습니다.
- 국세뿐 아니라 지방세에서도 과세 전 권리구제 절차는 실질적으로 보장되어야 합니다.
1. 어떤 일이 있었을까
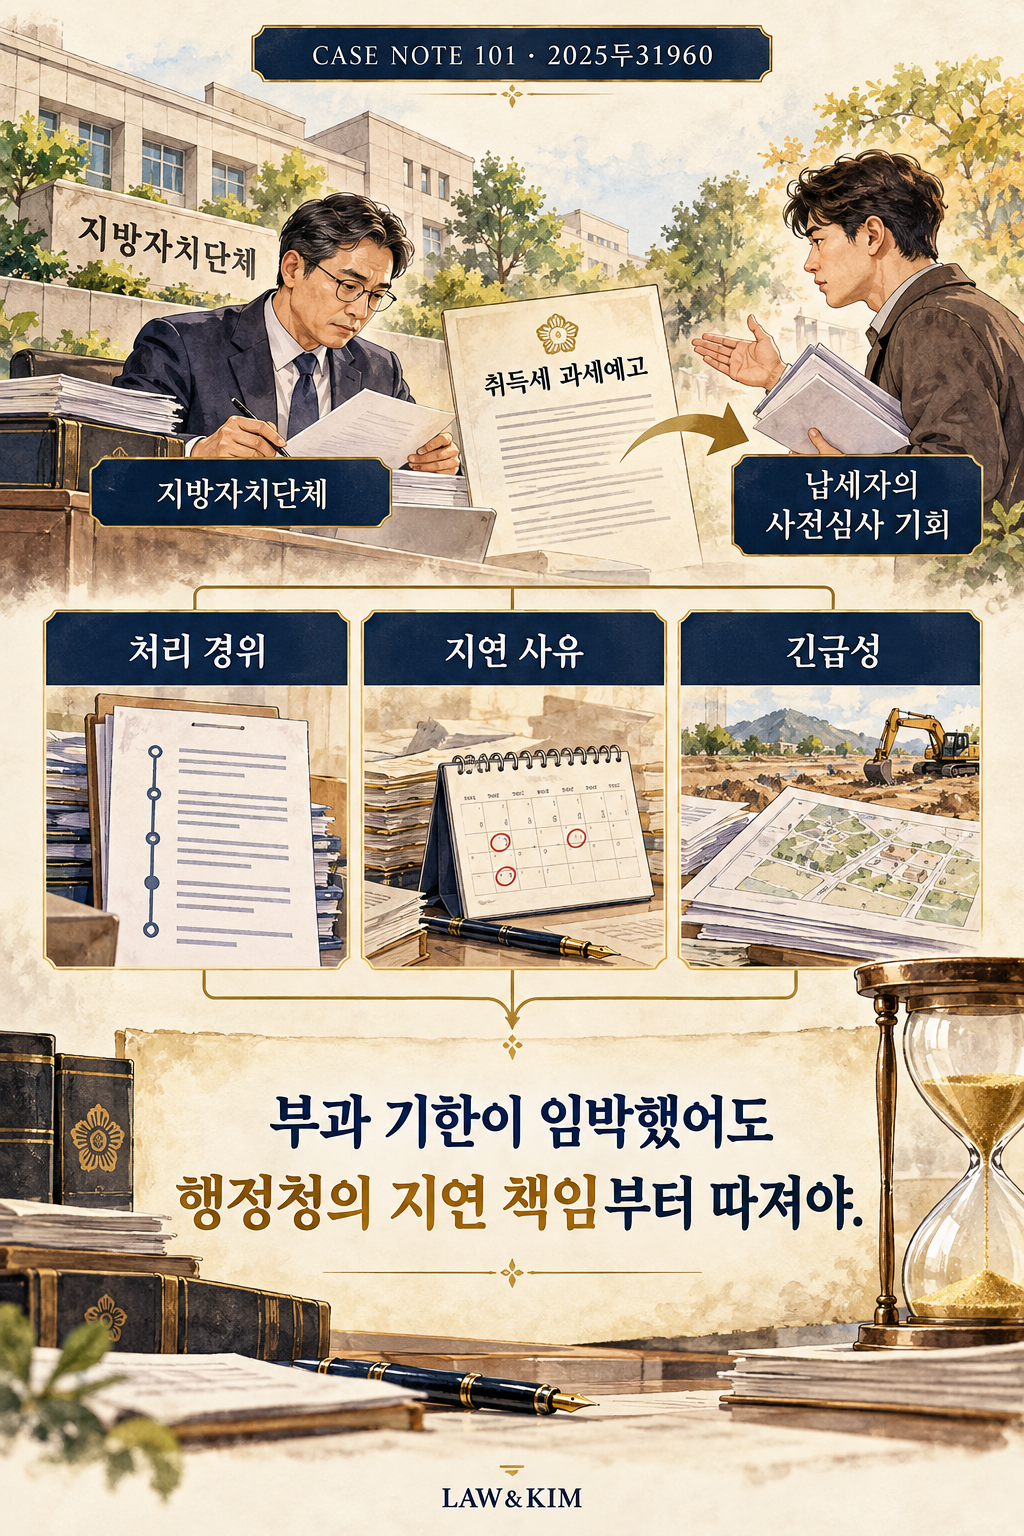
지방자치단체는 납세자의 취득세 감면 적용 여부를 검토한 뒤 과세했습니다. 납세자는 과세 전에 판단의 잘못을 다툴 수 있는 과세전적부심사 기회를 보장받지 못했다고 주장했습니다.
과세관청은 과세예고통지일부터 지방세 부과제척기간 만료일까지 3개월 이하라는 법정 예외를 들었습니다. 그러나 이 사건에서는 감면이 적용되지 않는다는 해석이 정리된 뒤 과세를 위해 새로 조사해야 할 사실이 뚜렷하지 않은데도 처리가 늦어진 경위가 문제 되었습니다.
2. 무엇이 쟁점이었을까
부과할 수 있는 기간이 얼마 남지 않았다는 사실만으로 과세전적부심사를 배제할 수 있는지, 그 상황이 행정청 자신의 지연 때문에 생겼는지까지 따져야 하는지가 쟁점이었습니다.
과세관청에 충분한 처리 시간이 있었는데 뒤늦게 과세한 경우와, 새 자료가 늦게 확인되어 불가피하게 서둘러야 하는 경우를 같게 취급할 수 있는지의 문제입니다.
3. 대법원은 어떻게 판단했을까
대법원은 과세전적부심사가 납세자의 절차적 권리를 보장하는 제도라는 점을 강조했습니다. 사후에 불복할 수 있다는 이유만으로 부과 전 심사 기회를 가볍게 생략해서는 안 됩니다.
기간 만료가 임박한 예외를 적용하려면 그만큼 긴급하게 과세할 필요가 생긴 데 정당한 사유가 있어야 합니다. 행정청이 처리를 지연시킨 결과라면 그 사정을 근거로 납세자의 심사 기회를 박탈하기 어렵습니다. 정당한 사유에 관한 증명책임도 과세관청에 있습니다.
이 사건에서는 과세관청이 그러한 사유를 충분히 증명하지 못했습니다. 대법원은 과세전적부심사 절차를 거치지 않은 과세처분이 위법하다고 본 판단을 유지했습니다.
4. 이 판결의 시사점
취득세가 맞게 계산되었는지뿐 아니라 부과 전에 다툴 기회를 보장받았는지도 납세자의 권리입니다.
과세할 기간이 얼마 남지 않았다는 이유로 그 기회가 언제나 생략되는 것은 아닙니다. 과세예고·고지 날짜와 감면 해석이 정리된 경위를 확인해 절차 위반을 다툴 수 있는지 검토해 보세요.
이 판결을 다른 사안에 적용할 때
- 확인할 사실: 지방세 과세 전 심사 기회와 기간 만료까지의 경위, 행정청 지연의 책임과 정당한 사유를 확인해야 합니다.
- 판단의 한계: 나중에 불복할 수 있다는 이유만으로 과세 전 절차의 하자가 없어지지는 않습니다. 예외 적용은 실제 긴급성의 사유와 증명에 따라 따로 판단해야 합니다.
- 적용 시점: 절차의 적법성은 이 판결이 적용한 당시 법령과 절차 경과를 기준으로 읽어야 합니다. 실제 불복이나 신고에 적용할 때에는 처분·통지 시점의 조문, 부칙과 적용 기한을 따로 확인해야 합니다. 이 글의 수정일은 현행법 대조를 마친 날짜를 뜻하지 않습니다.
관련 판례 · LAW&KIM 편집부
행정청의 지연으로 부과기간이 임박했다는 이유만으로 과세전적부심사를 생략할 수는 없다는 점이 연결됩니다. 100번은 국세, 101번은 취득세 절차입니다.
각 판결의 적용 법령·과세시기·사실관계가 다를 수 있습니다. 위 연결은 같은 결론을 보장한다는 뜻이 아닙니다.