
대법원 2020. 10. 29. 선고 2017두52979 판결 · 증권거래세 부과처분 취소청구의 소
2020. 12. 15. 판례공보 수록
세 줄로 먼저 읽기
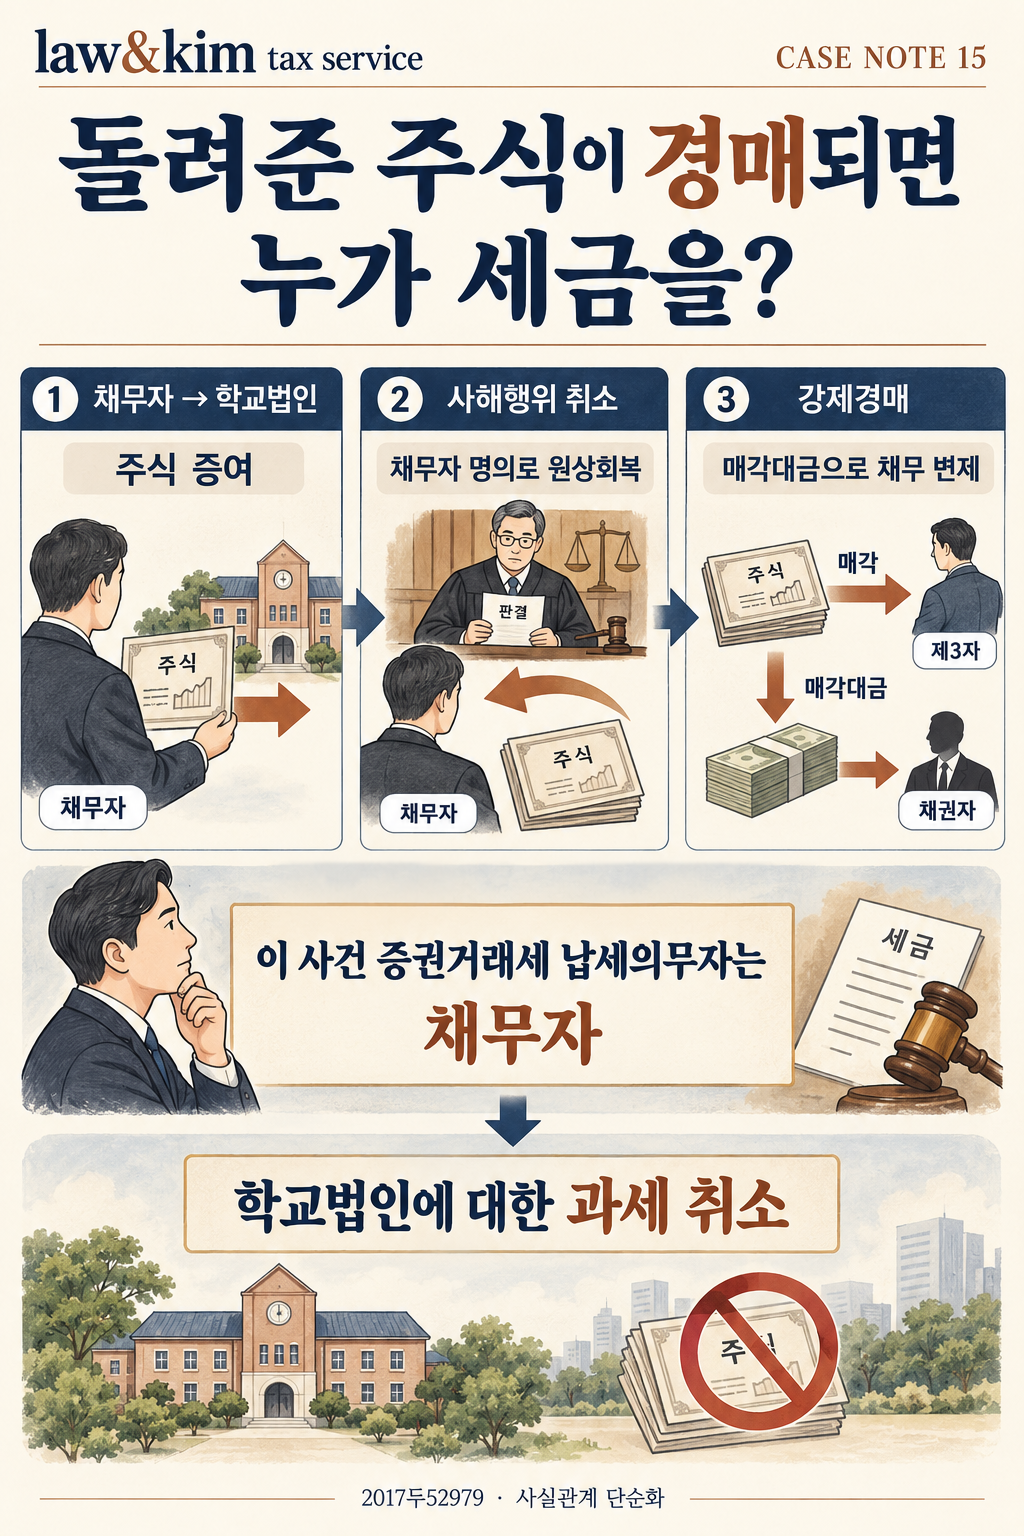
- 학교법인은 주식을 증여받았지만 증여자의 채권자가 사해행위취소 소송에서 이겨 주식 명의가 증여자에게 돌아갔습니다.
- 그 주식이 강제경매로 팔리고 집행비용을 뺀 대금은 모두 증여자의 채무를 갚는 데 쓰였습니다.
- 대법원은 이 경매의 증권거래세 납세의무자는 학교법인이 아니라 채무자라고 보아, 학교법인에 대한 과세 취소를 유지했습니다.
1. 증여받은 주식은 왜 다시 돌아갔을까?
학교법인 공산학원은 2002년 한 개인으로부터 대전문화방송 주식 98,000주를 증여받아 주주명부에 이름을 올렸습니다. 그런데 증여자에게 돈을 받을 채권자가 있었습니다.
채권자는 이 증여가 자신의 채권 회수를 어렵게 하는 사해행위라며 취소 소송을 냈고 승소판결이 확정됐습니다. 사해행위취소는 채무자가 재산을 빼내 채권자가 돈을 받기 어려워진 경우, 그 행위를 취소해 강제집행할 재산을 회복하는 제도입니다.
판결에 따라 주식 명의는 증여자에게 돌아갔습니다. 이후 채권자의 신청으로 강제경매가 진행되어 2008년 두 차례에 걸쳐 제3자들에게 팔렸습니다. 집행비용을 뺀 매각대금은 모두 증여자의 채무 변제에 쓰였습니다. [판결문 4쪽]
2. 증권거래세는 이익에 매기는 세금일까?
증권거래세는 주식을 유상으로, 즉 대가를 받고 넘기는 거래 자체를 대상으로 하는 세금입니다. 이익이 났는지를 기준으로 하는 양도소득세와는 구별됩니다.
이 사건에서는 증권시장 밖의 강제경매로 주식이 팔렸습니다. 누구를 주식의 양도자로 보아 납세의무를 부담시킬지가 중요했습니다. 세무서는 처음 주식을 증여받았던 학교법인을 양도자로 보아, 가산세를 포함한 증권거래세 82,064,280원을 부과했습니다.
학교법인은 자신이 주식을 판 것도, 경매대금을 받은 것도 아니라며 다투었습니다. [판결문 2, 4쪽]
3. 민사상 관계와 세금의 판단을 어떻게 연결했을까?
사해행위취소는 재산을 채권자의 강제집행 대상으로 되돌리는 제도입니다. 그렇다고 취소의 효과가 모든 사람 사이에 똑같이 미쳐, 모든 권리관계가 처음부터 없던 일처럼 정리되는 것은 아닙니다.
대법원은 그런 민사상 법리만으로 증권거래세의 납세의무자를 정하지 않았습니다. 실제 경매에서 누구의 명의로 주식이 팔렸고 그 대금으로 누구의 채무가 줄었는지를 함께 보았습니다.
- 경매 당시 주식은 채무자인 증여자의 명의로 원상회복되어 있었습니다.
- 매각대금은 채권자들에게 배당되어 그 채무자의 빚을 갚았습니다.
- 증권거래세는 바로 그 유상 양도 행위를 대상으로 합니다.
거래의 모습과 법률효과가 채무자 명의의 주식을 팔아 채무를 갚는 경우와 일치하므로, 주식 양도자는 채무자로 보아야 한다는 판단입니다. [판결문 2~3쪽]
4. 학교법인은 왜 납세의무자가 아니었을까?
이 사건에서는 사해행위취소로 주식이 원상회복된 뒤 경매됐고 대금이 채권자에게 배당됐습니다. 대법원은 이 경우 증여를 받았던 학교법인이 아니라 채무자인 증여자가 증권거래세 납세의무자라고 보았습니다.
학교법인은 주식 소유권 이전과 관련해 대가를 받지 않았습니다. 학교법인에 세금을 부과한 처분을 취소한 원심 판단이 유지됐고 세무서의 상고는 기각됐습니다.
이는 경매 주식에 증권거래세가 아예 없다는 뜻이 아닙니다. 세금을 누구에게 물어야 하는지에 관한 판결입니다. [판결문 4~5쪽]
5. 이 판결의 시사점
증여받았다가 반환한 주식이 경매되었다면 현재 명의만으로 증권거래세를 누가 내야 하는지 단정하기 어렵습니다.
증여 취소와 명의 회복, 경매대금의 사용 경위를 나누어 확인해 보세요. 자신이 세금을 고지받았다면 증여 관련 서류와 경매기록·배당표를 바탕으로 법이 정한 납세의무자가 맞는지 검토할 수 있습니다.
이 판결을 다른 사안에 적용할 때
- 확인할 사실: 증여와 사해행위취소의 경위, 경매 당시의 법률관계와 매각대금이 누구의 채무에 사용됐는지 확인해야 합니다.
- 판단의 한계: 주주명부나 등기상 이름만으로 이 사건 경매의 납세의무자를 정한 것이 아닙니다. 다른 형태의 주식 반환·매각에 같은 결론을 바로 적용할 수는 없습니다.
- 적용 시점: 이 해설은 해당 판결이 적용한 당시 법령을 기준으로 합니다. 다른 시기의 거래에 적용하려면 거래일·과세기간에 맞는 조문과 부칙, 이후 개정 및 판례를 따로 확인해야 합니다. 선고일이나 이 글의 수정일이 현행법 대조를 마친 날짜를 뜻하지는 않습니다.
사건 정보와 출처
- 대법원 2020. 10. 29. 선고 2017두52979 판결
- 사건명: 증권거래세 부과처분 취소청구의 소
- 결론: 피고 상고기각 — 학교법인에 대한 증권거래세 과세 취소 유지, 이 사건 양도자는 채무자로 판단
- 핵심 적용 규정: 구 증권거래세법(2008. 12. 26. 법률 제9274호 개정 전) 제1조·제2조 제3항·제3조·제7조·제9조 및 채권자취소권 법리
- 공보 게재: 2020. 12. 15. 판례공보