
CASE NOTE 163 · 대법원 2026. 4. 9. 선고 2025두35293 판결
세 줄 요약
- 빌린 땅에 지은 물류센터의 취득세 감면과 가산세가 문제였습니다.
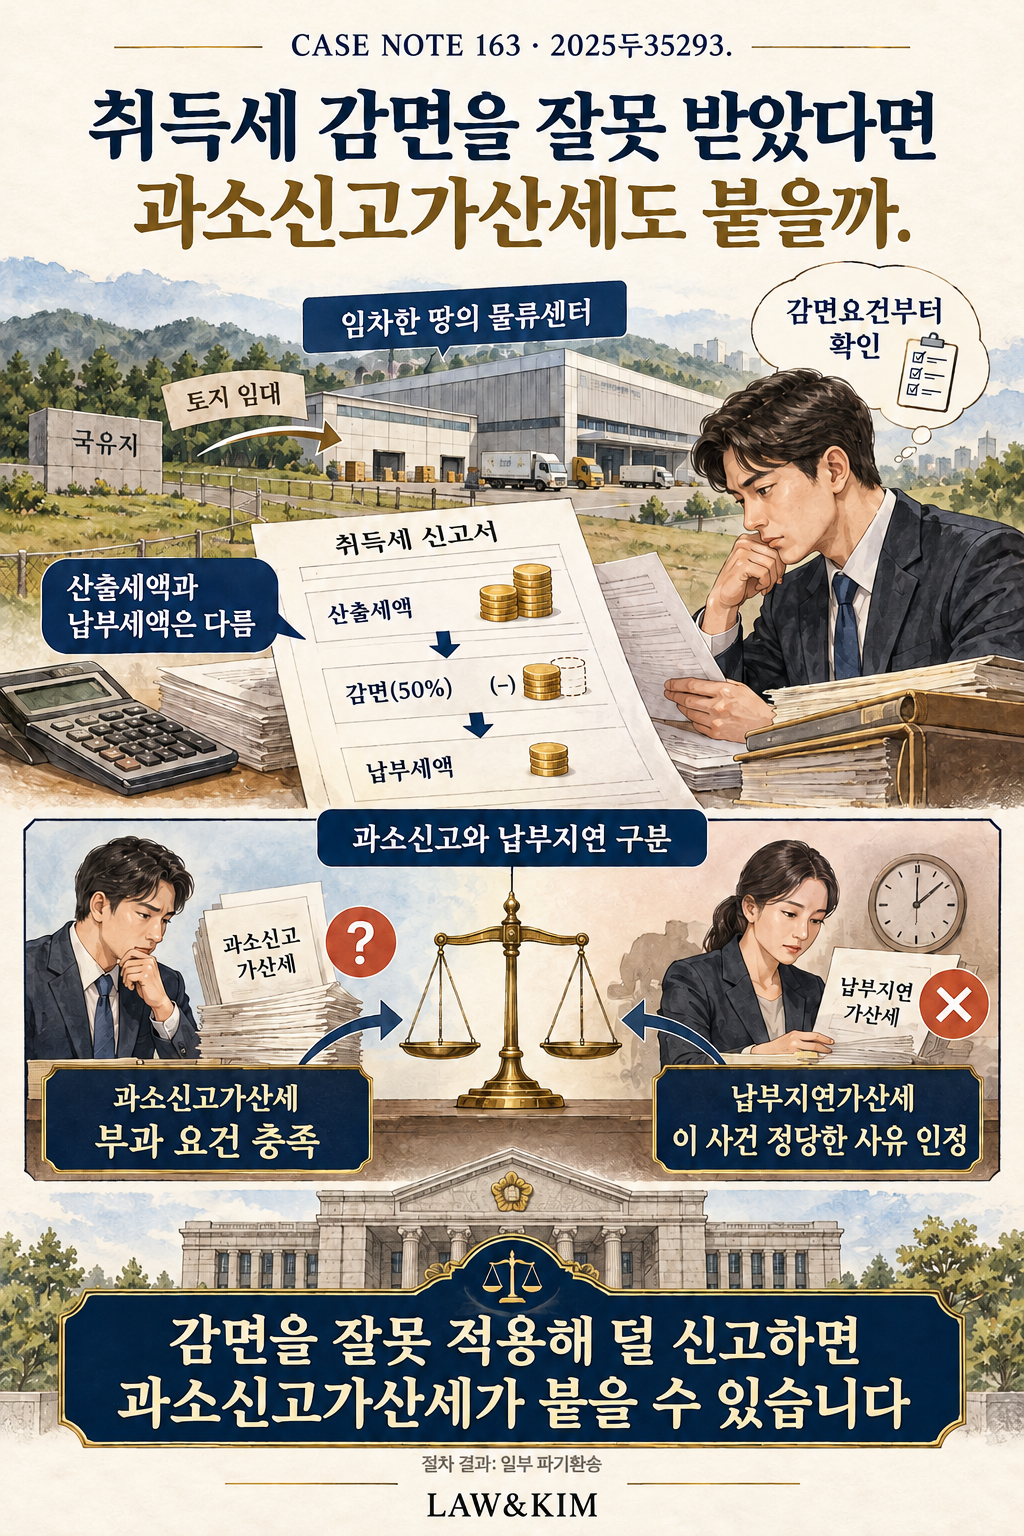
- 산출세액을 맞게 적었어도 감면을 잘못 적용해 납부세액을 줄였다면 과소신고가 될 수 있습니다.
- 대법원은 과소신고가산세 부분만 파기환송했습니다.
1. 어떤 일이 있었을까
회사는 국가 소유 부지를 임차해 물류센터를 지었습니다. 물류단지 내 물류시설용 부동산 감면을 적용해 취득세의 50%를 감면받는 내용으로 신고했습니다.
과세관청은 토지를 취득하지 않고 임차한 경우에는 해당 감면을 받을 수 없다며 본세와 가산세를 부과했습니다. 원심은 감면 배제는 인정했지만 과소신고가산세와 납부지연가산세 부분은 위법하다고 보았습니다.
2. 무엇이 쟁점이었을까
과세표준에 세율을 곱한 산출세액은 맞게 적었다면, 감면세액을 잘못 빼 최종 납부세액이 적어도 과소신고가산세를 피할 수 있을까요?
3. 대법원은 어떻게 판단했을까
대법원은 토지 취득을 전제로 한 이 사건 감면규정을 임차 부지의 건물에 적용할 수 없다는 판단을 유지했습니다. 또한 법 개정으로 과소신고가산세의 계산 기초가 산출세액에서 납부세액으로 달라진 점을 보았습니다.
따라서 적용할 수 없는 감면세액을 빼서 정당한 납부세액보다 적게 신고했다면 과소신고가산세 요건이 충족됩니다. 그 부분은 파기환송했습니다. 반면 납부지연가산세는 이 사건에서 정당한 사유가 있다는 원심 판단을 유지했습니다.
4. 이 판결의 시사점
감면을 신청하기 전에 건물의 용도뿐 아니라 토지를 어떤 방식으로 확보했는지 확인해야 합니다. 분양·취득과 임차의 차이가 감면 요건을 좌우할 수 있습니다.
신고서 검토는 산출세액에서 끝내지 말고 감면 근거와 최종 납부세액까지 이어가세요. 가산세가 고지되었다면 과소신고와 납부지연을 구분하고, 정당한 사유에 관한 안내·회신 등 자료가 있는지도 따로 확인해야 합니다.
이 판결을 다른 사안에 적용할 때
과소신고가산세 부분만 파기환송된 사건입니다. 모든 가산세가 적법하다고 판단한 것도, 모든 감면 오류에 정당한 사유가 없다고 본 것도 아닙니다.
이 글은 판결에 적용된 당시 법령과 사실관계를 설명합니다. 현재 거래에는 과세시기별 법령과 개정·경과규정을 별도로 확인해야 합니다.