
세 줄 요약
- 회사는 산업단지 땅을 취득했지만 조성공사 때문에 바로 사용할 수 없었습니다.
- 대법원은 감면 추징 여부를 판단하는 3년을 원칙적으로 취득일부터 계산해야 한다고 보았습니다.
- 처음에 사용하지 못한 사유가 정당하더라도, 이후 남은 기간의 미사용 사유까지 따로 살펴야 합니다.
1. 어떤 일이 있었을까?
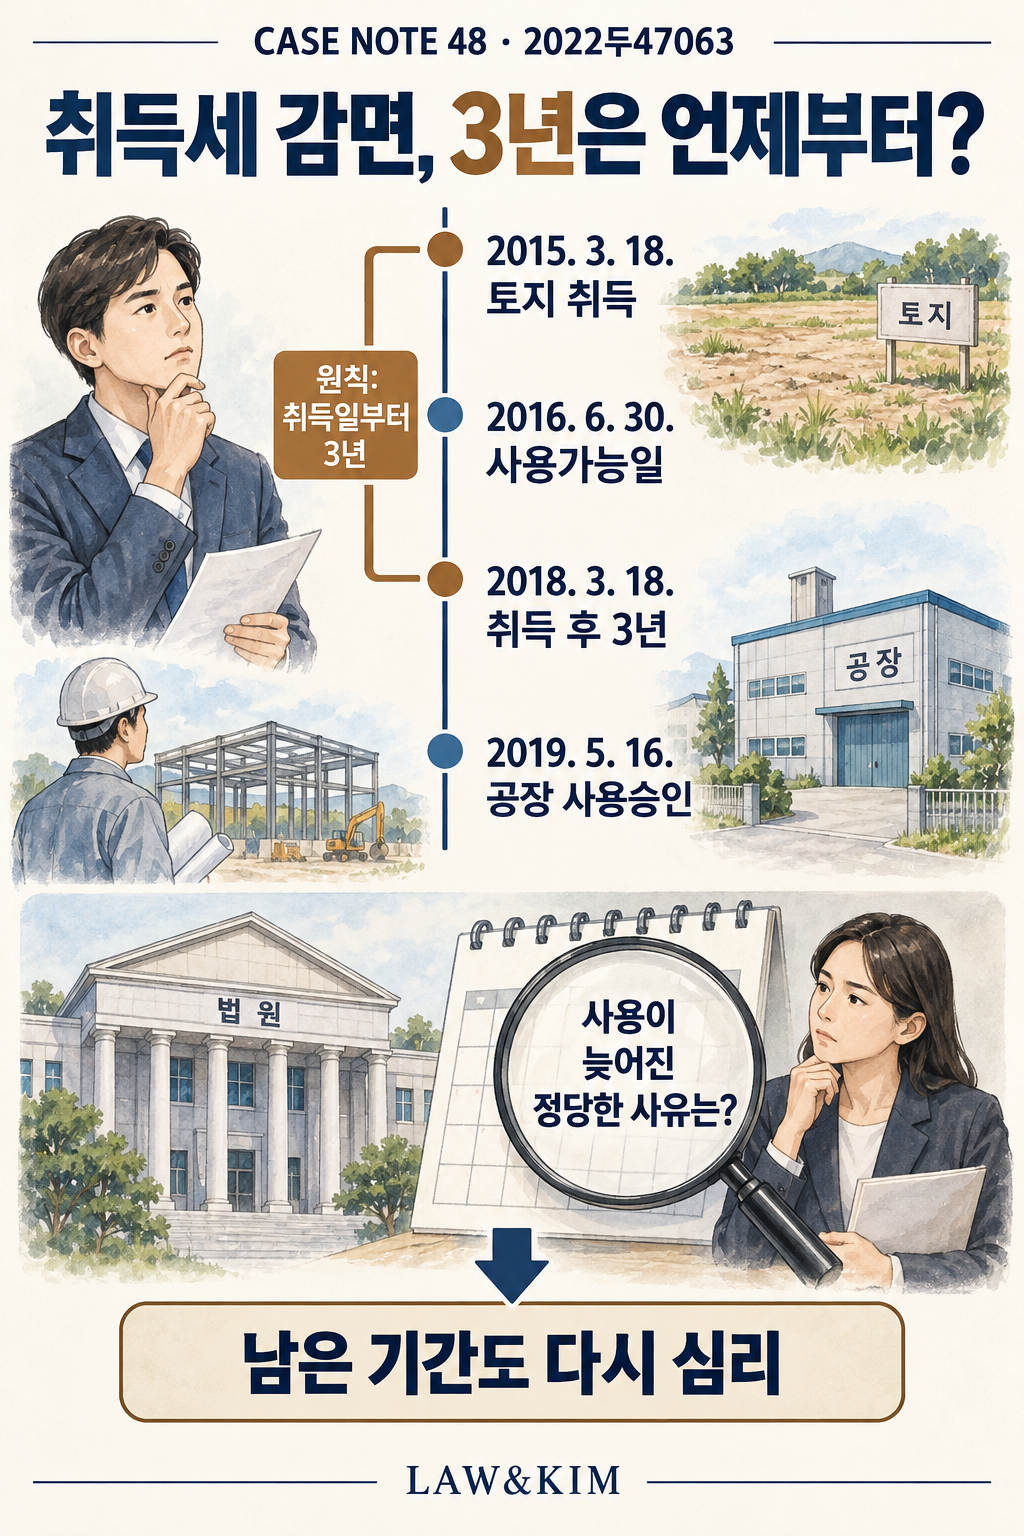
회사는 2013년 산업단지의 산업시설용지를 매수하기로 계약하고 2015년 3월 18일 대금을 모두 내 토지를 취득했습니다. 산업용 건축물을 지으려는 사업시행자 외의 취득자에 대한 지방세 감면 규정을 적용받았습니다.
산업단지 조성공사는 뒤에 마무리됐습니다. 하급심은 회사가 계약상 토지사용가능일인 2016년 6월 30일에야 토지를 사용할 수 있었다고 보았습니다.
회사는 2019년 5월 16일 공장 사용승인을 받았습니다. 감면받았던 취득세 등을 추가로 낸 뒤 돌려 달라고 경정청구했지만 거부됐습니다. 하급심은 2016년 6월 30일부터 3년 안에 공장을 사용했으므로 회사에 유리하게 판단했습니다.
 이미지 전체 보기 · 확대
2. 무엇이 쟁점이었을까?
땅을 취득한 뒤 한동안 공사를 할 수 없었다면, 3년의 사용 유예기간 자체를 사용가능일부터 새로 계산할 수 있을까요?
3. 대법원은 어떻게 판단했을까?
당시 추징 규정은 정당한 사유 없이 취득일부터 3년이 지날 때까지 해당 용도로 직접 사용하지 않으면 감면된 취득세를 추징하도록 했습니다. 대법원은 문언과 취지에 따라 특별한 사정이 없는 한 취득일을 출발점으로 삼아야 한다고 설명했습니다.
이 사건 토지의 취득일은 2015년 3월 18일이므로 3년이 지난 시점은 2018년 3월 18일입니다. 2016년 6월 30일을 출발점으로 바꾸어 3년을 다시 계산한 하급심의 접근은 맞지 않았습니다.
다만 취득일부터 바로 사용할 수 없었던 사정은 버려지는 것이 아닙니다. 그 기간의 미사용에 정당한 사유가 있었는지를 판단할 자료가 됩니다. 문제는 2016년 6월 30일 이후부터 2018년 3월 18일까지도 직접 사용하지 못한 정당한 사유가 있었는지입니다.
대법원은 그 나머지 기간에 관한 심리가 필요하다며 예비적 청구 부분을 파기환송했습니다. 회사가 반드시 추징금을 내야 한다거나 반드시 환급받는다고 최종 확정한 판결은 아닙니다.
4. 이 판결의 시사점
산업단지 부동산을 사고 당장 사용할 수 없었다면 감면 유지기간이 자동으로 늦춰진다고 생각하지 않아야 합니다.
취득일부터 사용까지의 일정과 지연 사유, 장애가 없어진 뒤의 조치를 기록해 두세요. 감면세 추징을 받았다면 기간 계산과 미사용에 정당한 이유가 있었는지를 나누어 검토할 수 있습니다.
이 판결을 다른 사안에 적용할 때
- 확인할 사실: 토지 취득일, 직접 사용 시기와 지연 사유를 감면·추징 규정에 맞추어 확인해야 합니다.
- 판단의 한계: 토지를 실제로 사용할 수 있게 된 날이 언제나 유예기간의 출발점이 되는 것은 아닙니다. 정당한 사유의 유무와 기간의 기산점도 구분해야 합니다.
- 적용 시점: 이 해설은 해당 판결이 적용한 당시 법령을 기준으로 합니다. 다른 시기의 거래에 적용하려면 거래일·과세기간에 맞는 조문과 부칙, 이후 개정 및 판례를 따로 확인해야 합니다. 선고일이나 이 글의 수정일이 현행법 대조를 마친 날짜를 뜻하지는 않습니다.
출처
- 대법원 공식 판결문 · 2022두47063
- 구 지방세특례제한법(2016. 12. 27. 개정 전) 제78조 제4항, 구 지방세특례제한법(2021. 12. 28. 개정 전) 제78조 제5항 제1호