
세 줄 요약
- 세무서가 시술 횟수와 단가로 계산한 누락 수입에는 중복과 임의 가격 적용 문제가 있었습니다.
- 대법원도 그 계산 방식의 위법성을 인정했지만, 세금 전부를 취소할 수 있는지는 따로 보았습니다.
- 제출된 자료로 정당한 세액을 계산할 수 있다면 그 금액을 넘는 부분만 취소해야 합니다.
1. 어떤 일이 있었을까?
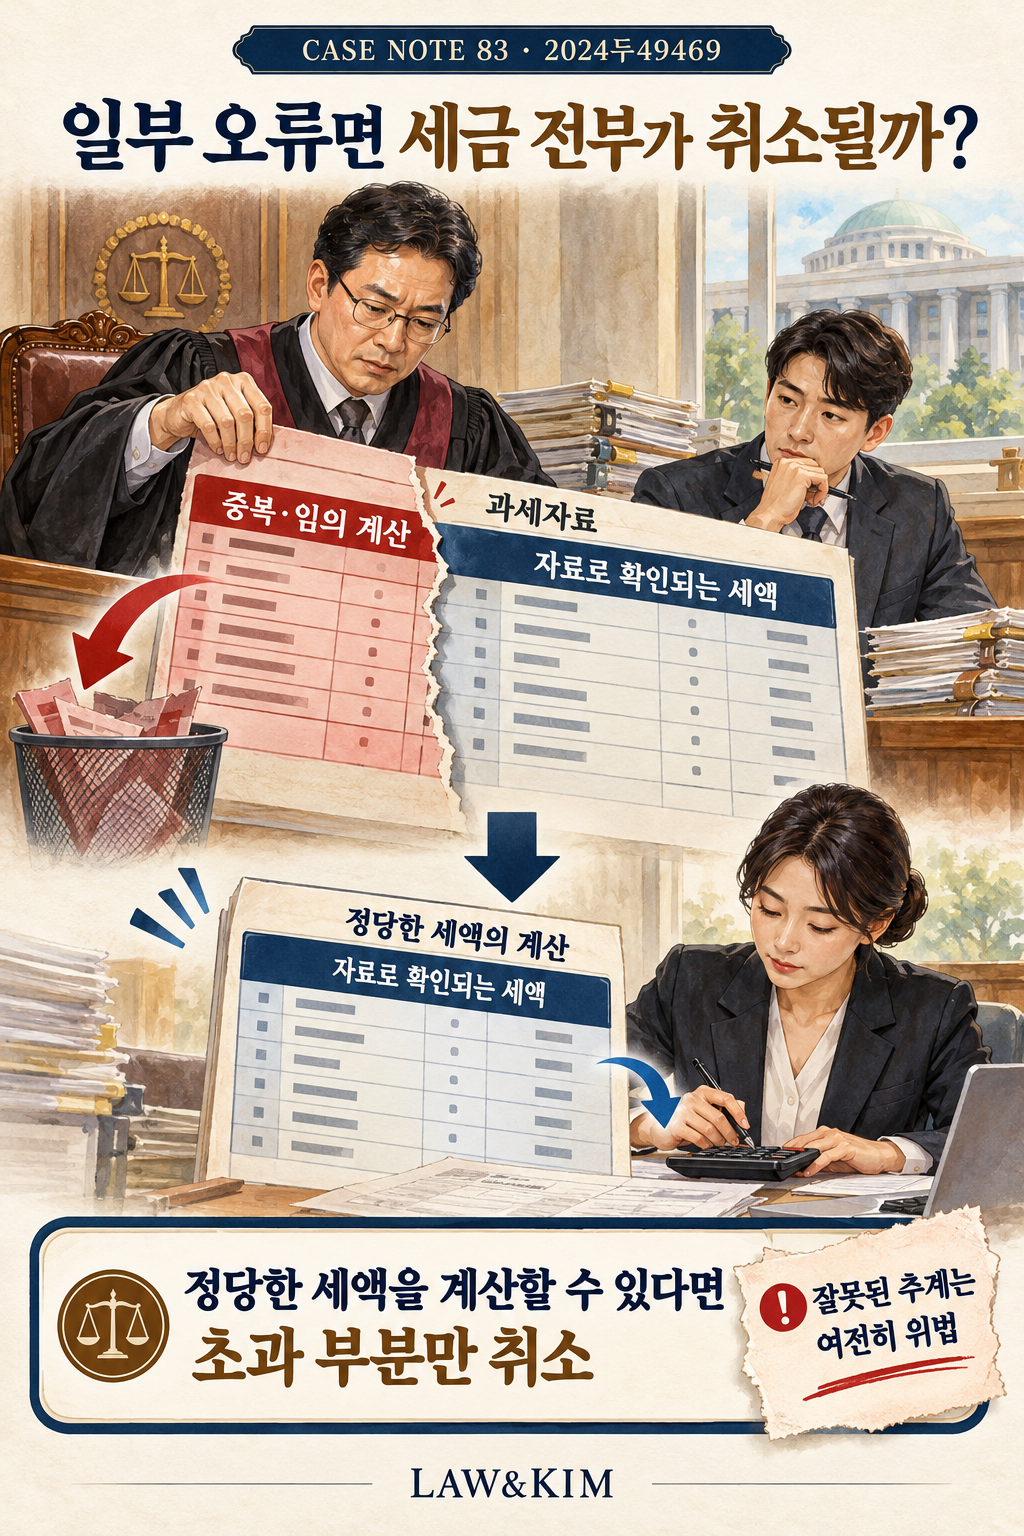
과세관청은 실제 조사한 자료와 추정 계산을 함께 써서 회사의 누락 수입을 산정했습니다. 같은 항목을 중복 계산하거나 단가를 확인할 수 없는 시술에 임의 가격을 적용한 부분이 있었습니다.
소송에서는 허위 세금계산서 발급 여부도 문제됐습니다. 과세관청은 회사의 일부 주장이 받아들여질 때를 대비해 남아야 할 정당한 세액의 계산 자료를 제출했습니다.
원심은 일부 처분사유가 위법하다고 판단하면서 과세처분과 소득금액변동통지를 전부 취소했습니다.
 이미지 전체 보기 · 확대
2. 무엇이 쟁점이었을까?
일부 과세사유가 입증되지 않았더라도, 나머지 자료로 계산할 수 있는 세액까지 모두 취소해야 할까요?
3. 대법원은 어떻게 판단했을까?
대법원은 추정에 의한 과세라도 계산 방법이 합리적이어야 하고 이를 과세관청이 입증해야 한다고 보았습니다. 이 사건 중복·임의 단가 계산의 위법성과 허위 세금계산서가 증명되지 않았다는 원심 판단은 유지했습니다.
그러나 과세처분 취소소송에서는 정당하게 부담할 세액이 얼마인지도 판단해야 합니다. 제출 자료로 그 금액을 산출할 수 있으면 초과 부분만 취소해야 합니다.
이 사건에는 대체 계산 내역과 관련 자료가 제출돼 있었습니다. 대법원은 정당한 세액을 심리하지 않고 전부 취소한 원심을 파기환송했습니다. 잘못된 추계 방식 자체를 적법하다고 바꾼 것은 아닙니다.
4. 이 판결의 시사점
과세 근거 하나가 잘못되었다고 밝혀져도 세금 전부가 취소되는 것은 아닙니다.
세무서가 나머지 세금의 계산표를 냈다면 어떤 항목을 제외했고 남은 금액에 근거가 있는지 확인해 보세요. 법률전문가와 그 계산도 함께 검토하면 실제로 줄일 수 있는 세액과 다툴 범위를 구체화할 수 있습니다. 세무서가 정당세액이라고 적었다는 이유만으로 그 금액이 확정되는 것은 아닙니다.
이 판결을 다른 사안에 적용할 때
- 확인할 사실: 과세관청의 추정 방식과 입증 자료, 적법한 세액을 다시 계산할 자료가 제출됐는지 확인해야 합니다.
- 판단의 한계: 과세 근거 일부가 잘못됐다고 세금 전부가 자동 취소되지는 않습니다. 반대로 정당한 세액을 다시 심리하라는 판단이 잘못된 추계를 정당화한 것도 아닙니다.
- 적용 시점: 절차의 적법성은 이 판결이 적용한 당시 법령과 절차 경과를 기준으로 읽어야 합니다. 실제 불복이나 신고에 적용할 때에는 처분·통지 시점의 조문, 부칙과 적용 기한을 따로 확인해야 합니다. 이 글의 수정일은 현행법 대조를 마친 날짜를 뜻하지 않습니다.
출처
- 대법원 공식 판결문 · 2024두49469
- 판결문에 인용된 당시 적용 법령
관련 판례 · LAW&KIM 편집부
과세 사유 일부에 문제가 있어도 자료로 정당한 세액을 계산할 수 있다면 초과 부분을 구별해야 한다는 점이 같습니다. 141번은 감액 후 남은 쟁점의 심리도 다룹니다.
각 판결의 적용 법령·과세시기·사실관계가 다를 수 있습니다. 위 연결은 같은 결론을 보장한다는 뜻이 아닙니다.