
세 줄 요약
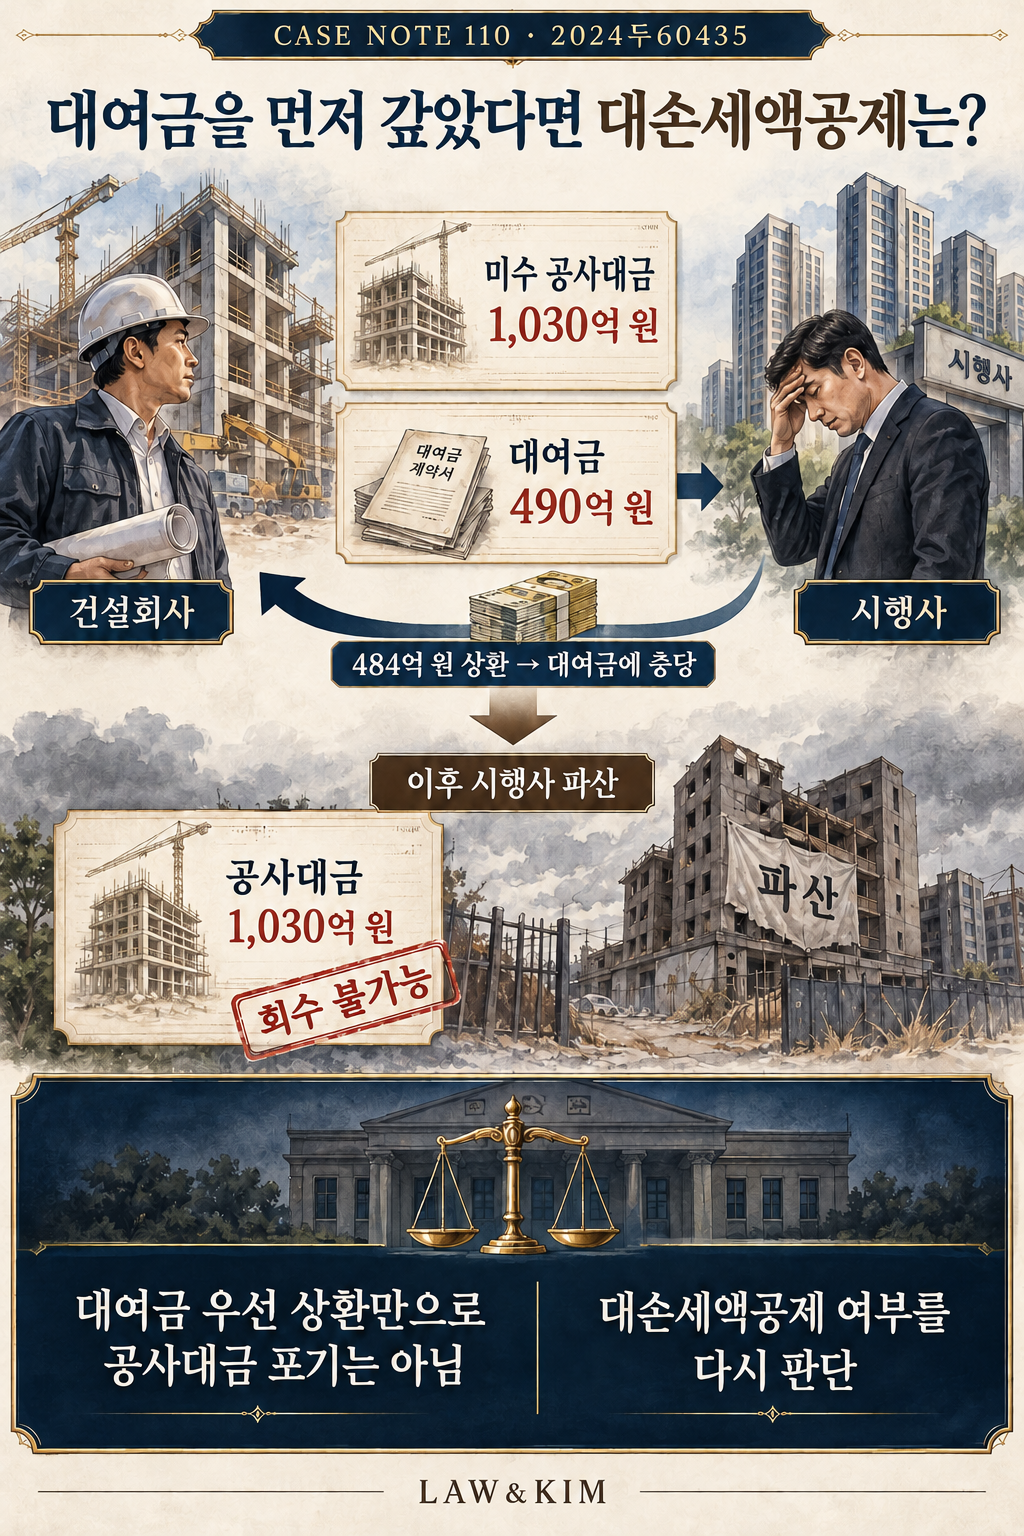
- 건설회사는 시행사에게 받은 484억 원을 약정대로 대여금 상환에 먼저 충당했습니다.
- 이후 시행사가 파산해 공사대금을 회수하지 못하자 부가가치세 대손세액공제를 청구했습니다.
- 대법원은 앞선 충당만으로 공사대금 회수를 임의로 포기했다고 볼 수 없다고 판단했습니다.
1. 어떤 일이 있었을까
건설회사는 시행사에게 받을 공사대금 1,030억 원이 있었습니다. 그 상태에서 선행대출 상환 등을 위해 490억 원을 더 빌려주면서 돌려받는 돈은 공사대금보다 대여금부터 갚는 데 쓰기로 약정했습니다. 실제로 받은 484억 원도 그 약정대로 처리했습니다.
나중에 시행사가 파산하자 건설회사는 못 받은 공사대금에 대해 대손세액공제를 요청했습니다. 이미 매출로 신고한 거래대금을 파산 등의 사유로 회수하지 못할 때 관련 부가가치세를 매출세액에서 빼 주는 제도입니다.
과세관청은 앞서 받은 돈을 공사대금부터 갚은 것으로 보아야 한다며 공제의 일부를 거부했습니다.
2. 무엇이 쟁점이었을까
파산 전에 공사대금을 회수할 기회가 있었다는 이유만으로 대손세액공제를 부정할 수 있는지가 문제였습니다. 약정에 따라 다른 채권을 먼저 상환받은 행위를 공사대금 포기로 볼 수 있는지도 다투었습니다.
3. 대법원은 어떻게 판단했을까
대법원은 파산으로 채권 전부의 회수불능이 객관적으로 확정되었는지를 기준으로 삼았습니다. 채권자가 임의로 회수를 포기한 등의 특별한 사정이 없다면 그 전에 회수 가능성이 있었다는 이유만으로 공제를 거부할 수는 없습니다.
관련 부가가치세법령은 법인세법령의 대손금 인정 사유를 인용하고 있습니다. 같은 사유를 두고 법인세상 대손금과 부가가치세상 대손세액공제의 요건을 다르게 취급해서도 안 된다고 보았습니다.
이 사건에서는 약정대로 대여금을 먼저 변제받았다는 사정만으로 공사대금을 임의로 포기했다고 단정할 수 없었습니다. 대법원은 그와 달리 판단한 원심을 파기했습니다.
4. 이 판결의 시사점
거래처에서 대여금을 먼저 돌려받은 뒤 공사대금을 못 받았다면 그것만으로 세액공제가 막혔다고 단정하지 않아도 됩니다.
어떤 채권에 먼저 갚기로 했는지와 남은 채권의 회수불능이 언제 확정되었는지가 중요합니다. 약정·정산 및 파산 자료를 갖추어 대손세액공제 가능성을 확인해 보세요.
함께 읽을 판례
- CASE NOTE 111 · 예약 한 건의 수수료보다 큰 할인쿠폰도 에누리일까 — 2023두34644 — 대손으로 회수하지 못한 대금과 처음부터 할인한 대금은 부가가치세에서 구분되는 쟁점입니다.