
세 줄 요약
- 숙박예약 플랫폼은 일정 기간의 수수료에서 같은 기간에 사용된 할인액을 일괄 차감했습니다.
- 세무서는 예약 한 건의 수수료를 넘는 할인액을 에누리로 인정하지 않았습니다.
- 대법원은 당사자의 정산 약정에 따라 해당 정산기간의 총수수료를 한도로 판단해야 한다고 보았습니다.
1. 어떤 일이 있었을까
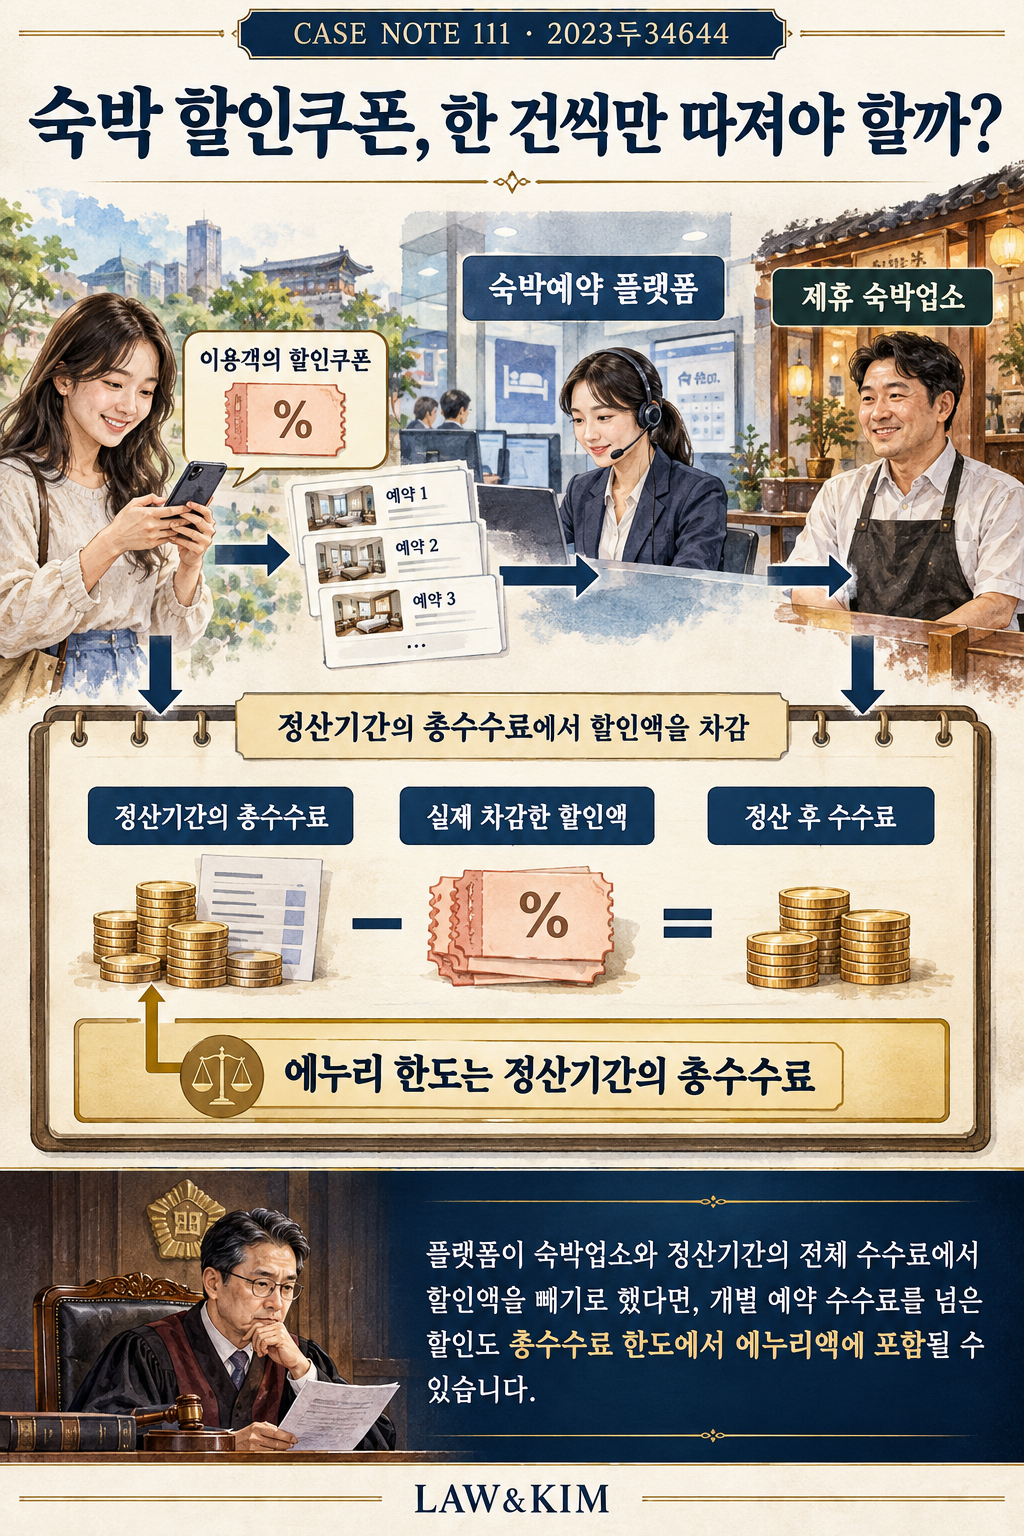
숙박예약 플랫폼은 제휴 숙박업체와 이용객을 연결하고 판매대금의 일정 비율을 수수료로 받았습니다. 이용객에게 쿠폰과 포인트를 제공했고 실제 사용된 할인액은 제휴점에서 받을 수수료에서 뺐습니다.
플랫폼과 제휴점은 정산기간 동안의 판매대금과 수수료, 할인액을 모아 차액을 정산했습니다. 그런데 어떤 예약에서는 할인액이 그 예약에서 발생한 수수료보다 컸습니다. 과세관청은 이 초과분을 수수료의 에누리로 인정하지 않아 환급을 거부했습니다.
2. 무엇이 쟁점이었을까
에누리 한도를 예약 한 건마다 따로 계산할지, 플랫폼과 제휴점이 약정한 정산기간의 총수수료를 기준으로 계산할지가 문제였습니다.
3. 대법원은 어떻게 판단했을까
부가가치세에서 에누리액은 공급조건 등에 따라 통상의 대가에서 직접 깎아 주는 금액입니다. 할인 시점이나 차감 방법이 한 가지로 정해져 있는 것은 아닙니다.
대법원은 이용객과 숙박업체 사이의 숙박계약, 플랫폼과 제휴점 사이의 예약대행계약을 구별했습니다. 플랫폼과 제휴점은 정산기간의 총수수료에서 같은 기간의 할인액을 일괄 공제하기로 합의했고 실제로도 그렇게 처리했습니다.
따라서 실제 차감된 할인액은 해당 정산기간 총수수료를 상한으로 에누리에 해당한다고 보았습니다. 개별 예약의 수수료를 넘었다는 이유만으로 초과분을 장려금으로 본 원심은 파기되었습니다.
4. 이 판결의 시사점
플랫폼이나 예약 중개 사업자는 쿠폰 할인이 한 건의 수수료보다 크다는 이유만으로 세금상 할인이 아니라고 단정하지 않아도 됩니다.
정산기간 전체의 계약과 실제 수수료 감소를 함께 살펴볼 수 있습니다. 정산명세와 쿠폰 부담 약정을 바탕으로 인정 가능한 할인액을 확인하되 총수수료 한도를 넘는 무제한 공제를 기대해서는 안 됩니다.
함께 읽을 판례
- CASE NOTE 47 · 포인트 할인이 에누리라면, 대리점의 부가가치세도 줄어들까? — 2022두33149 — 할인이 누구의 공급대가를 줄이는지 거래 구조를 따라 살펴본 사건입니다.
관련 판례 · LAW&KIM 편집부
에누리는 실제 공급대가를 직접 깎았는지가 중요합니다. 47번은 단말기 유통 단계별 매출·매입 조정, 111번은 예약 플랫폼의 할인과 수수료 구조를 다루므로 금액과 거래 당사자를 따로 확인해야 합니다.
각 판결의 적용 법령·과세시기·사실관계가 다를 수 있습니다. 위 연결은 같은 결론을 보장한다는 뜻이 아닙니다.