
세 줄 요약
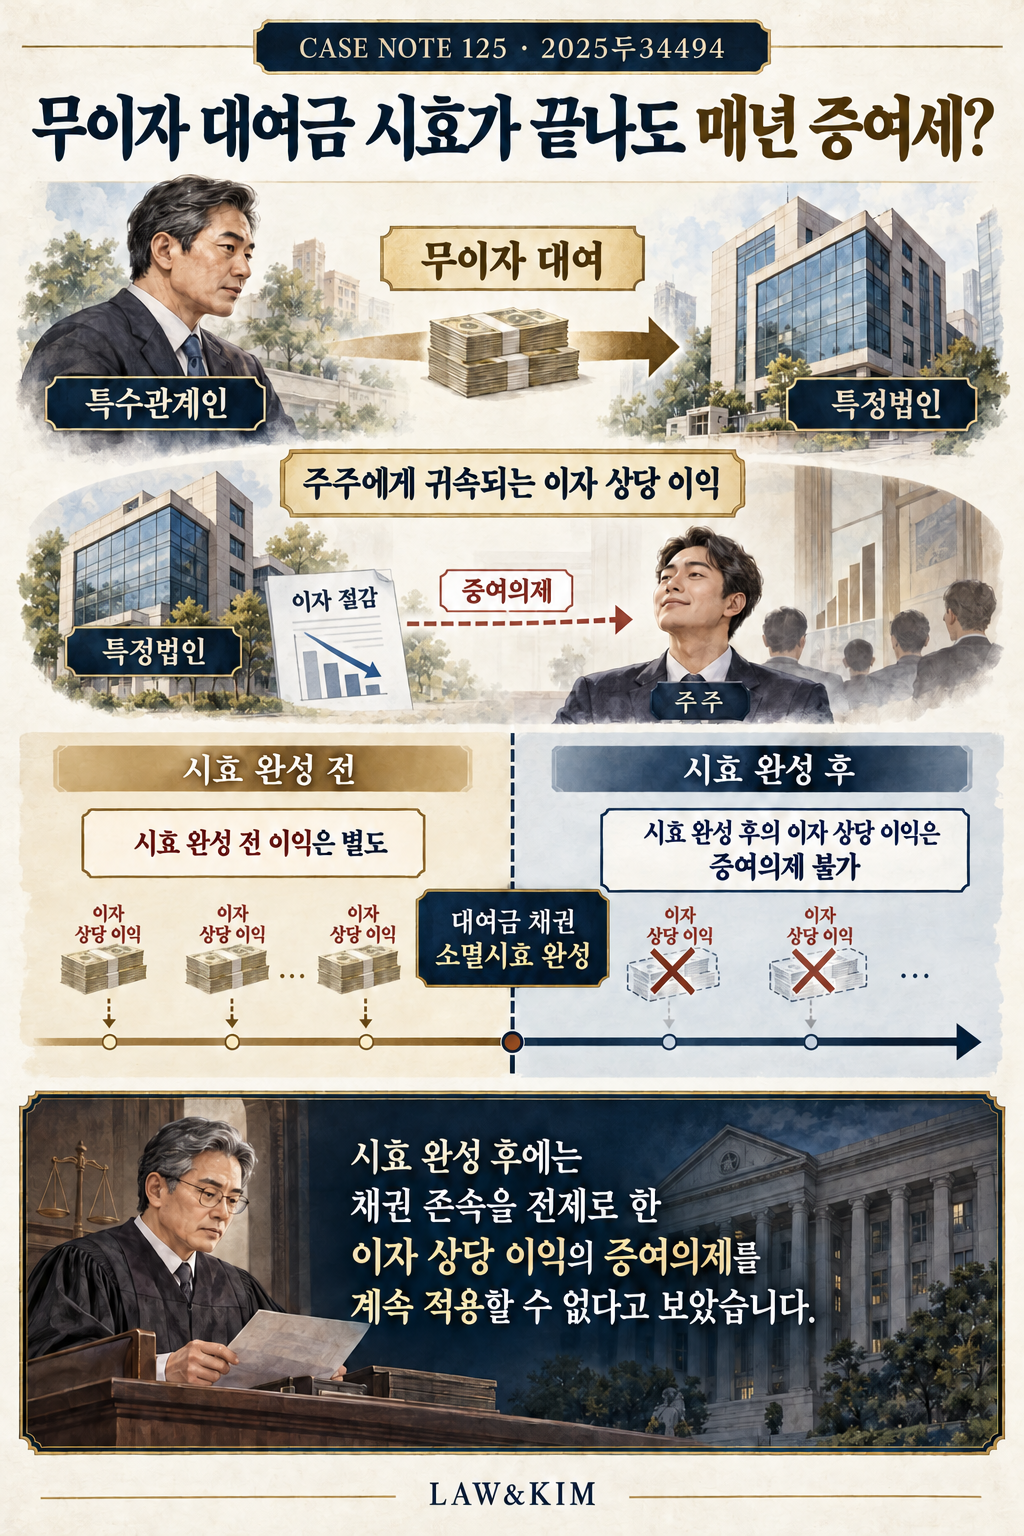
- 주주의 특수관계인이 특정법인에 돈을 무이자로 빌려주어 생긴 이자 상당 이익이 문제 되었습니다.
- 대법원은 대여금 채권의 소멸시효가 완성된 이후에는 그 채권의 존속을 전제로 이익을 계속 계산할 수 없다고 보았습니다.
- 시효 완성 전에 이미 발생한 증여의제 이익과는 구별됩니다.
1. 어떤 일이 있었을까
지배주주의 특수관계인이 특정법인에 돈을 무이자로 빌려주었습니다. 과세관청은 회사가 이자를 내지 않아 얻은 이익에 지배주주의 지분율을 곱했습니다. 그렇게 계산한 금액을 주주가 증여받은 것으로 보아 증여세를 부과했습니다.
여기서 주주가 실제로 이자 현금을 지급받았다는 뜻은 아닙니다. 법이 정한 요건 아래 회사의 이익을 주주에게 증여한 것으로 취급하는 증여의제 규정이 적용된 것입니다. 주주는 대여금 채권의 소멸시효가 완성된 뒤의 이자 상당액까지 과세한 부분을 다투었습니다.
2. 무엇이 쟁점이었을까
장기 무이자 대출은 매년 새로 대출받은 것으로 보아 이익을 계산한다는 규정이 있습니다. 이 규정 때문에 채권의 소멸시효가 완성된 후에도 매년 같은 방식으로 증여이익을 계산할 수 있는지가 문제였습니다.
3. 대법원은 어떻게 판단했을까
대법원은 무이자 대여에 따른 이자 상당 이익의 계산이 대여금 채권의 존재를 전제로 한다고 보았습니다. 소멸시효 중단 등의 특별한 사정 없이 채권의 소멸시효가 완성되었다면, 그 후에는 해당 채권이 계속 존재하는 것으로 보아 증여의제 요건을 충족시킬 수 없습니다.
매년 새로 대출받은 것으로 보는 규정은 이익의 증여시기와 계산 방법에 관한 규정입니다. 소멸한 채권을 계속 존재하게 만드는 규정으로 해석하지 않았습니다.
따라서 시효 완성 후의 이자 상당 이익을 전제로 한 과세는 허용되지 않았습니다. 다만 시효 완성 전에 이미 증여의제 효과가 발생한 이익까지 없어지는 것은 아닙니다.
4. 이 판결의 시사점
오래전 무이자로 빌려준 돈을 이유로 계속 증여세를 고지받는다면 채권이 법적으로 남아 있었는지 확인해 볼 수 있습니다.
계약상 변제기와 채무 승인·일부 변제 등 시효 관련 자료를 정리해 보세요. 법률전문가와 시효 완성 이후의 이자 상당 이익 과세를 다툴 여지가 있는지 검토할 수 있지만 이전 과세나 다른 세금까지 모두 없어지는 것은 아닙니다.
함께 읽을 판례
- CASE NOTE 120 · 워크아웃에서 신주를 싸게 받았다면 증여세를 피할 수 있을까 — 2025두32962 — 증여세 과세조항의 문언과 적용 요건을 확인하는 중요성을 비교할 수 있습니다. 구체적인 과세조항은 다릅니다.