
CASE NOTE 149 · 대법원 2026. 2. 12. 선고 2021두35643 판결
세 줄 요약
- 기존 투자주식과 감면결정을 받은 증자주식을 함께 가진 사건입니다.
- 증자사업 이익을 재원으로 했어도 기존 주식 배당까지 새 감면이 생기지는 않습니다.
- 헝가리 주주 배당의 감면 범위와 제한세율 계산이 문제였습니다.
1. 어떤 일이 있었을까
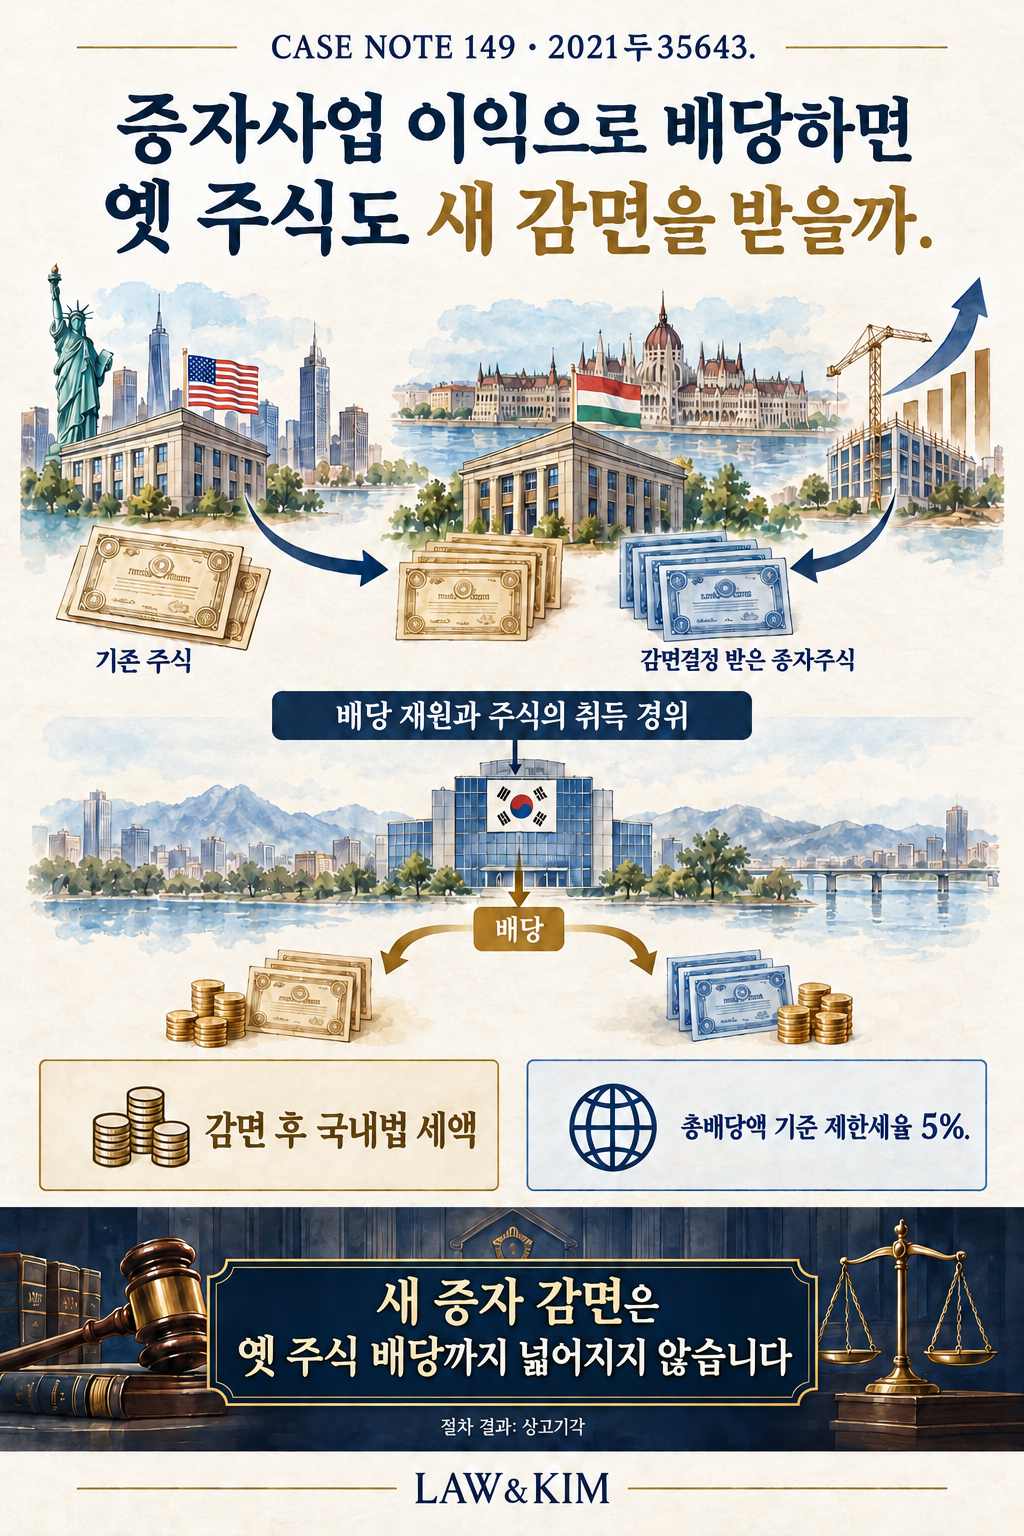
외국인투자기업은 기존 외국인투자로 ‘디스플레이 및 부품사업’ 등을 하며 조세감면을 받았습니다. 이후 신규 투자를 받아 ‘TFT-LCD용 정밀평판유리 제조업’을 하겠다며 감면을 신청했고, 2005년 9월 별도의 조세감면결정을 받았습니다. 이 글에서 ‘증자 감면사업’은 바로 이 정밀평판유리 제조사업을 뜻합니다. 회사의 모든 사업을 뜻하는 말은 아닙니다.
미국 법인이 보유한 기존 주식은 헝가리 법인에 현물출자되었습니다. 헝가리 법인은 새 증자에도 참여해, 기존 주식과 증자주식을 함께 보유하게 되었습니다.
회사는 증자 감면사업에서 발생한 이익을 재원으로 배당했습니다. 과세관청은 기존 주식에 지급한 배당까지 새 감면대상으로 계산한 부분 등을 문제 삼아 원천징수세액을 경정했습니다.
2. 무엇이 쟁점이었을까
배당 재원이 감면사업의 이익이라는 사실만으로 충분할까요? 그 배당을 받는 주식이 어느 투자에서 생겼는지도 보아야 하는지가 쟁점이었습니다.
3. 대법원은 어떻게 판단했을까
감면은 어떤 사업과 투자에 적용될까
당시 조세특례제한법은 일정한 외국인투자의 감면대상사업에 대해 신청과 감면결정을 거치도록 했습니다. 외국투자가가 받은 배당의 감면도 감면대상사업에서 발생한 소득과 연결됩니다. 증자하는 경우에는 그 증자분에 맞추어 감면규정을 적용합니다.
이 사건에서는 다음 두 범위를 구분해야 했습니다.
| 구분 | 확인할 내용 |
|---|---|
| 사업의 범위 | 새 감면결정을 받은 TFT-LCD용 정밀평판유리 제조사업인지, 기존 사업 등 다른 사업인지 확인합니다. |
| 투자의 범위 | 그 증자 감면사업의 감면결정에 대응하는 투자로 취득한 주식인지 확인합니다. |
따라서 배당 재원이 정밀평판유리 제조사업의 이익이라는 사실만으로 충분하지 않았습니다. 그 배당을 받은 주식도 새 감면결정에 대응하는 투자로 취득한 것이어야 했습니다. 대법원은 기존 주식에 귀속되는 배당까지 새 감면을 적용할 수는 없다고 보았습니다.
감면과 조약상 제한세율은 어떻게 계산할까
조약상 제한세율 5%도 감면 후 배당 잔액에 다시 곱하는 구조가 아닙니다. 감면 후 과세분에 국내법 세율을 적용한 세액과 총배당액에 조약 제한세율을 적용한 세액을 비교해야 합니다. 회사의 상고는 기각되었습니다.
4. 이 판결의 시사점
감면결정서를 받으면 사업의 업종·내용, 대상 투자, 적용기간을 구분해 관리하세요. 추가 투자나 주주 변경이 있어도 기존 사업과 기존 주식에 새 감면이 자동으로 적용되는 것은 아닙니다.
배당 전에 사업별 소득을 나눈 회계자료와 투자 회차별 주식 명세를 함께 확인해야 합니다. 사업별 이익을 구분했다는 자료만으로 주식별 투자 요건까지 충족되는 것은 아닙니다. 반대로 증자주식을 보유했다는 사실만으로 회사의 모든 사업소득이 감면대상이 되는 것도 아닙니다.
이 판결을 다른 사안에 적용할 때
한·헝가리 조약과 당시 감면제도가 적용된 별도 사건입니다. 148번 사건의 10% 제한세율과 혼동해서는 안 됩니다.
이 글은 판결에 적용된 당시 법령과 사실관계를 설명합니다. 현재 거래에는 과세시기별 법령과 개정·경과규정을 별도로 확인해야 합니다.
관련 판례 · LAW&KIM 편집부
배당 감면은 감면결정에 대응하는 사업과 투자·주식의 범위를 확인해야 합니다. 외국인 지분 증가나 증자사업의 이익만으로 기존 주식까지 자동 감면되지는 않습니다.
각 판결의 적용 법령·과세시기·사실관계가 다를 수 있습니다. 위 연결은 같은 결론을 보장한다는 뜻이 아닙니다.