
세 줄 요약
- 회사는 수용보상금 증액 소송에서 이긴 뒤 2010년에 돈을 받았지만 재판은 계속됐습니다.
- 회사는 최종 확정된 2015년, 세무서는 일부가 확정된 2014년 소득이라고 보았습니다.
- 대법원은 이 사건 보상금은 가집행선고부 판결에 따라 실제 수령한 2010년 소득이라고 판단했습니다.
1. 어떤 일이 있었을까?
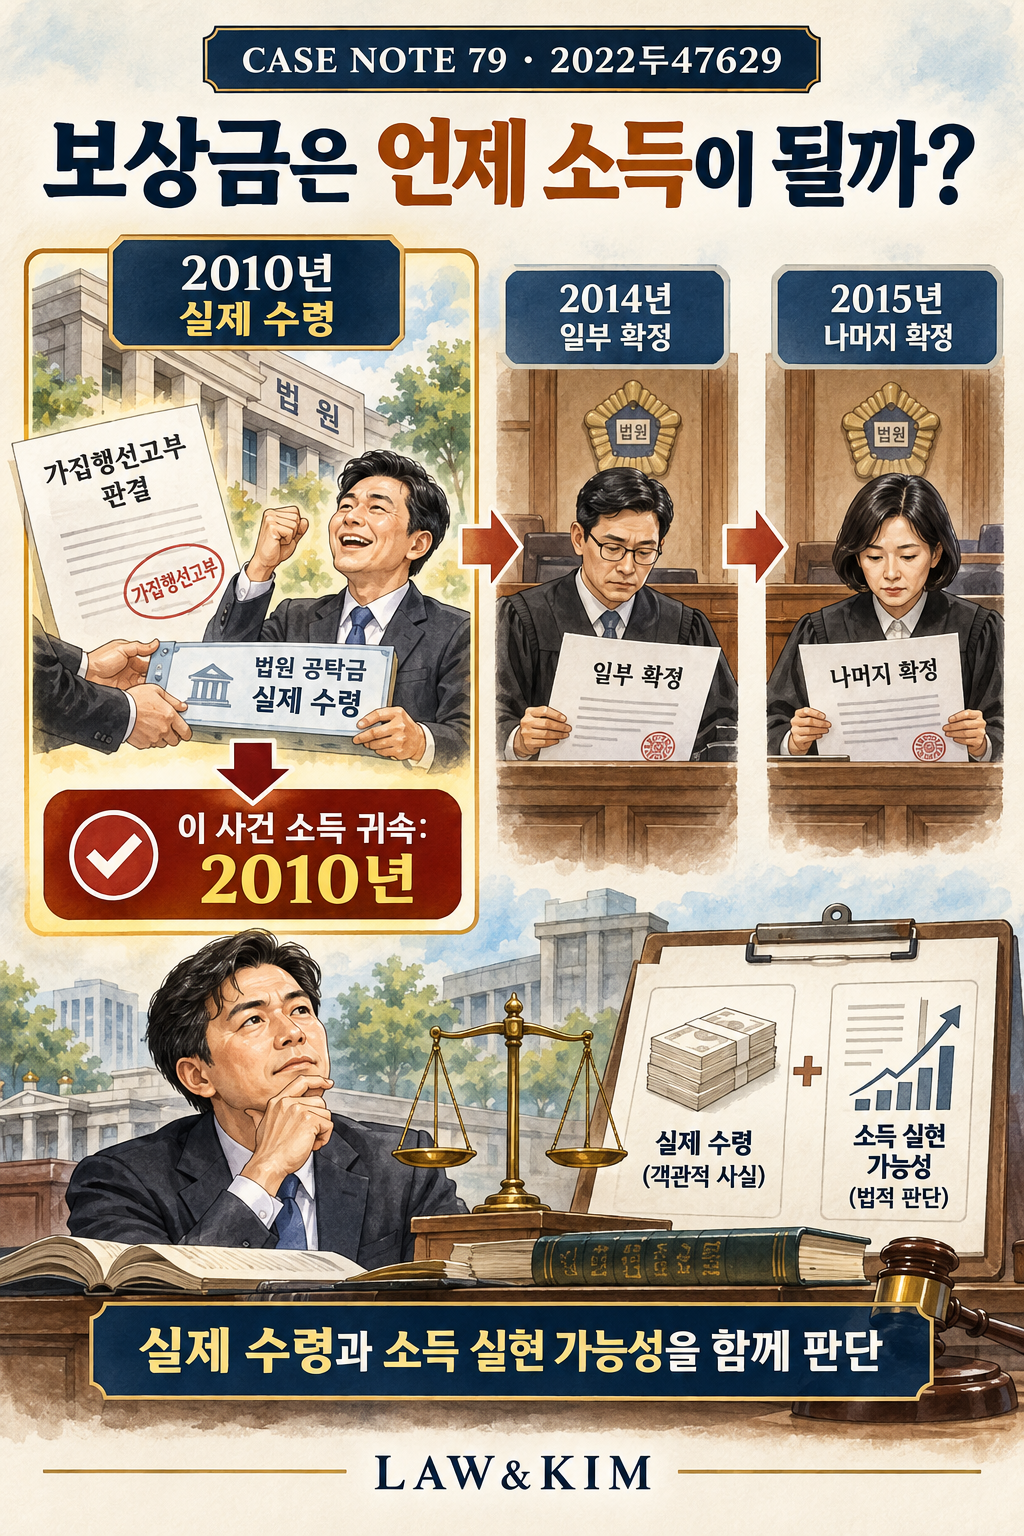
회사는 토지 수용보상금을 더 달라는 소송을 제기했습니다. 1심은 회사의 청구 일부를 받아들이면서 판결 확정 전에도 집행할 수 있다는 가집행선고를 붙였습니다.
서울시는 판결에 따라 돈을 공탁했고 회사는 2010년 이를 수령했습니다. 이후 항소와 상고를 거쳐 일부는 2014년, 나머지는 2015년에 재판이 끝났습니다.
회사는 보상금 증액분 전부를 2015년 법인세 신고에 반영했습니다. 세무서는 쟁점 토지의 증액분을 2014년 소득으로 옮겨 법인세를 부과했습니다.
 이미지 전체 보기 · 확대
2. 무엇이 쟁점이었을까?
재판이 아직 끝나지 않았더라도 가집행선고부 승소판결로 돈을 실제 받았다면 소득이 확정됐다고 볼 수 있을까요?
3. 대법원은 어떻게 판단했을까?
법인세는 소득의 원인이 되는 권리가 충분히 확정된 때를 기준으로 합니다. 이때 확정은 소송 확정일만 기계적으로 찾는 개념이 아닙니다. 돈에 대한 관리·지배와 실현 가능성, 납세자금 확보 등도 함께 봅니다.
가집행선고부 승소판결에 따라 실제 금전을 받았다면 특별한 사정이 없는 한 소득의 실현 가능성이 상당히 높은 정도로 성숙했다고 볼 수 있습니다.
회사는 2010년에 쟁점 보상금을 실제 받았으므로 그해 수익에 넣어야 했습니다. 대법원은 2014년 소득이라고 판단한 원심을 파기환송했습니다. 회사가 신고한 2015년이 옳다고 인정한 것은 아닙니다.
4. 이 판결의 시사점
소송이 끝나기 전에 보상금을 먼저 받았다면 항소 중이라는 이유만으로 세금 신고를 미루지 않아야 합니다.
가집행 판결과 실제 수령 시점이 귀속연도에 영향을 줄 수 있습니다. 판결문과 공탁금·지급 내역을 가지고 언제의 소득으로 신고해야 하는지 확인해 보세요.
이 판결을 다른 사안에 적용할 때
- 확인할 사실: 보상금을 실제 받은 시점, 지배·관리와 반환 위험, 권리 실현의 가능성을 확인해야 합니다.
- 판단의 한계: 판결 확정일이 언제나 수익의 귀속연도인 것은 아닙니다. 대법원이 원심의 귀속연도 판단을 파기했다고 회사가 신고한 연도를 그대로 인정한 것도 아닙니다.
- 적용 시점: 이 해설은 해당 판결이 적용한 당시 법령을 기준으로 합니다. 다른 시기의 거래에 적용하려면 거래일·과세기간에 맞는 조문과 부칙, 이후 개정 및 판례를 따로 확인해야 합니다. 선고일이나 이 글의 수정일이 현행법 대조를 마친 날짜를 뜻하지는 않습니다.
출처
- 대법원 공식 판결문 · 2022두47629
- 판결문에 인용된 당시 적용 법령