
CASE NOTE 130 · 대법원 2026. 1. 8. 선고 2025두34929 판결
세 줄 요약
- 신탁이라는 명칭보다 수탁자의 실제 관리·처분 권한을 살폈습니다.
- 이 사건 신탁은 실질이 없어 부동산 명의신탁으로서 무효라고 판단되었습니다.
- 무효인 신탁을 전제로 한 위탁자 지위 이전에는 문제 된 취득세를 부과할 수 없었습니다.
1. 어떤 일이 있었을까
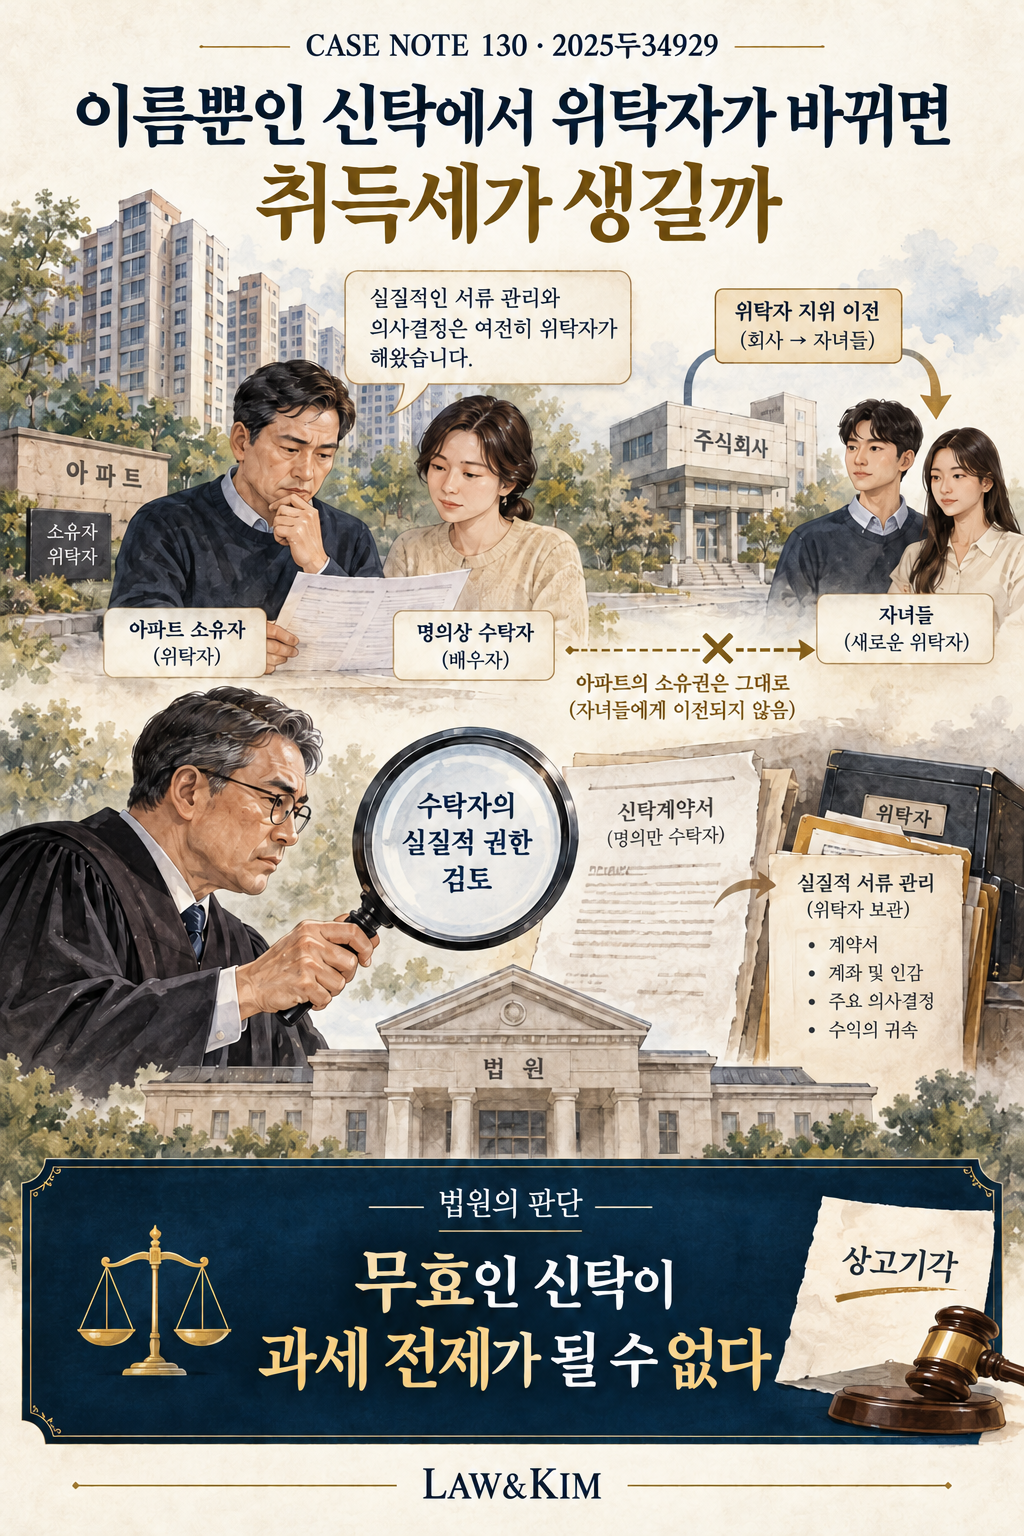
부동산 소유자는 아파트 지분을 배우자에게 신탁한 뒤 위탁자 지위를 회사와 자녀들에게 순차적으로 이전하는 구조를 만들었습니다. 그러나 수탁자에게는 실질적인 관리·처분 권한이 없었고, 위탁자가 일정 금액을 지급하면 일방적으로 관계를 끝내고 부동산을 돌려받을 수 있었습니다.
자녀들은 위탁자 지위를 넘겨받으며 취득세를 신고했지만, 과세관청은 부동산 가액을 기준으로 더 큰 취득세 등을 부과했습니다.
2. 무엇이 쟁점이었을까
실질적인 신탁이 성립하지 않은 상태에서도 위탁자 지위가 이전되었다는 외형만으로 신탁재산의 취득을 인정할 수 있을까요?
3. 대법원은 어떻게 판단했을까
대법원은 수탁자가 실제로 재산을 관리·처분하는 신탁인지 확인했습니다. 이 사건 계약은 그 실질을 갖추지 못한 부동산 명의신탁으로서 무효였습니다.
따라서 유효한 신탁을 전제로 위탁자 지위 이전을 신탁재산 취득으로 보아 한 처분은 유지될 수 없었습니다. 대법원은 과세관청의 상고를 기각했습니다. 당초 일부 세금을 신고·납부했다는 사정만으로 무효 주장이 신의성실 원칙에 반한다고 보지도 않았습니다.
4. 이 판결의 시사점
가족 사이에 “신탁” 계약을 쓰거나 등기를 했다는 이유만으로 그에 따른 세금이 당연히 생기는 것은 아닙니다. 계약이 실제로 어떤 권한과 의무를 만들었는지에 따라 과세의 전제가 달라질 수 있습니다.
위탁자 지위를 넘겨받았다는 이유로 취득세를 고지받았다면 계약서, 해지·반환 조건과 실제 재산 관리 방식을 함께 확인해 보세요. 법률관계 자체에 문제가 있다면 처분을 다툴 여지가 있는지 검토할 수 있습니다. 다만 이 판결을 보고 형식적인 신탁으로 세금을 피할 수 있다고 생각해서는 안 됩니다.
이 판결을 다른 사안에 적용할 때
이 사건 취득세 처분에 관한 판단입니다. 원소유자의 다른 세금까지 없어지는 것은 아니며, 정상적인 신탁의 위탁자 변경에 대한 일반 면세를 선언한 판결도 아닙니다.
이 글은 판결에 적용된 당시 법령과 사실관계를 설명합니다. 현재 거래에 적용할 때에는 과세시기별 법령과 개정·경과규정을 별도로 확인해야 합니다.
관련 판례 · LAW&KIM 편집부
신탁이라는 명칭보다 수탁자의 실제 관리·처분권을 보아야 한다는 점이 같습니다. 유효한 신탁을 전제로 한 위탁자 지위 이전 과세인지 먼저 확인해야 합니다.
105번은 위탁자 지위 이전의 가장행위 여부와 재산세 귀속, 130번은 신탁 자체의 무효와 취득세가 문제였습니다. 둘 다 실질을 보지만 계약 단계와 세목은 다릅니다.
각 판결의 적용 법령·과세시기·사실관계가 다를 수 있습니다. 위 연결은 같은 결론을 보장한다는 뜻이 아닙니다.