
CASE NOTE 192 · 대법원 2026. 7. 22. 선고 2025두34707 판결
세 줄 요약
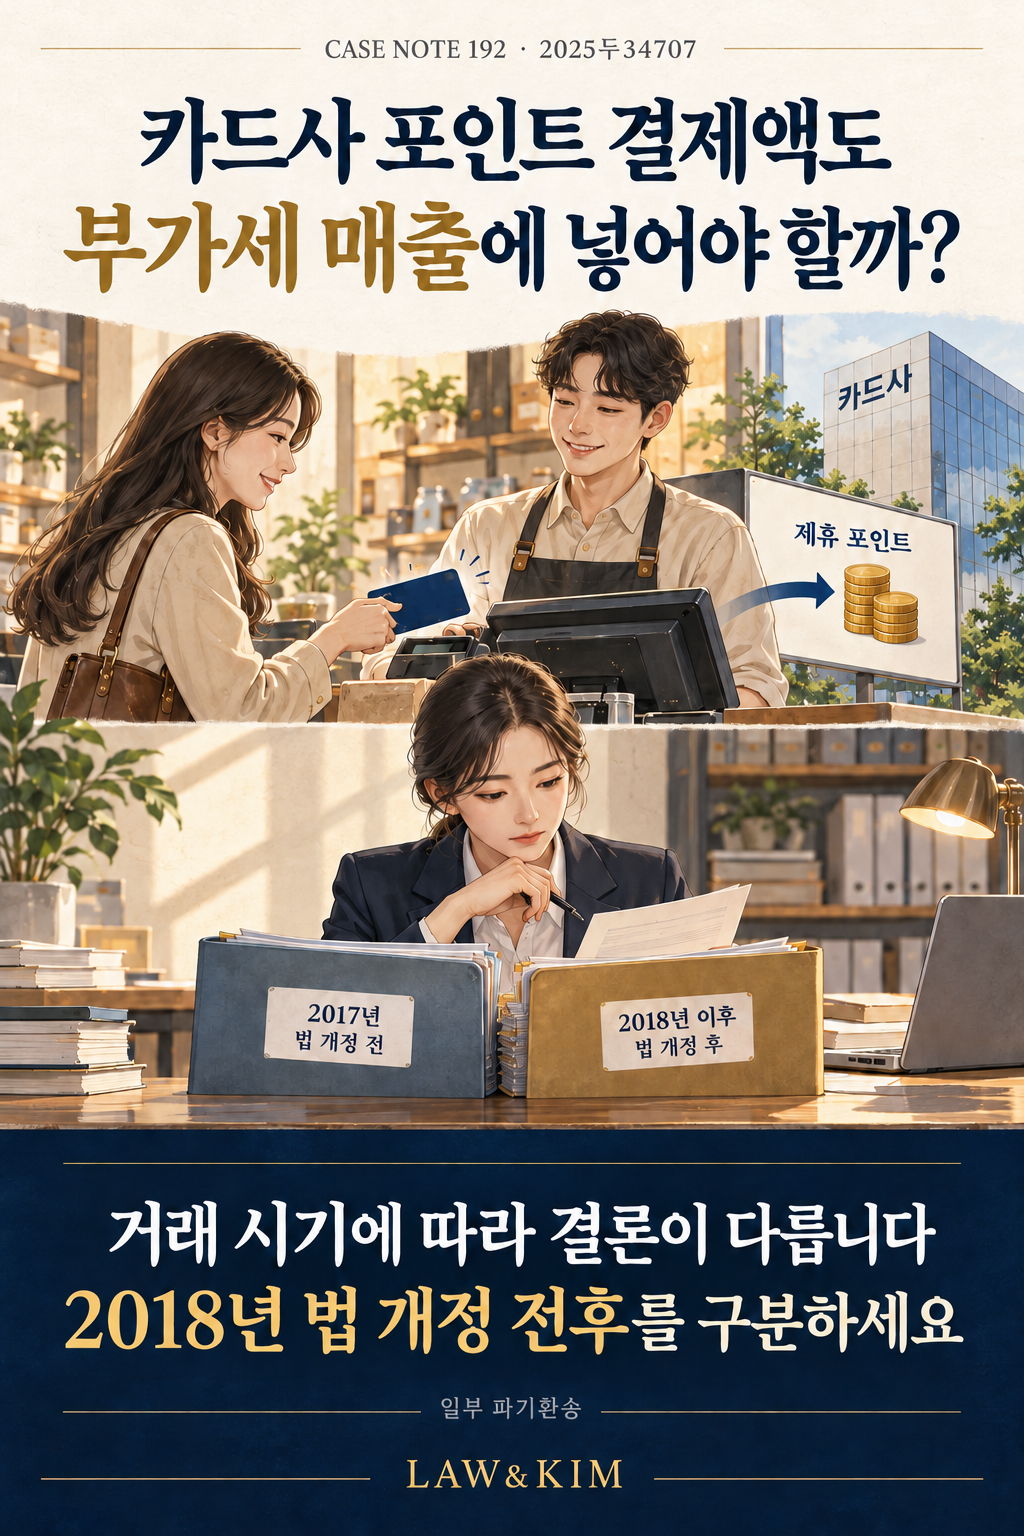
- 판매자가 카드사에서 정산받은 제휴 포인트 금액이 문제였습니다.
- 2017년 시행령만으로 과세범위를 넓힌 부분은 무효라고 보았습니다.
- 2018년부터는 법률상 근거가 생겨 같은 결론을 적용할 수 없다고 했습니다.
1. 어떤 일이 있었을까
고객은 신용카드사에서 적립한 포인트로 쇼핑몰 물품대금 일부를 결제했습니다. 쇼핑몰은 포인트 사용분을 카드사에서 정산받았습니다.
판매자는 이 금액이 에누리라며 부가세 환급을 청구했습니다. 거래기간 중 시행령과 법률이 차례로 개정되어 어느 시점의 규정을 적용할지가 중요했습니다.
2. 무엇이 쟁점이었을까
제휴 포인트를 썼으니 언제나 할인액일까요? 시행령 개정만 있었던 때와 모법인 법률까지 바뀐 뒤를 같은 기준으로 볼 수 있는지가 쟁점이었습니다.
3. 대법원은 어떻게 판단했을까
대법원 전원합의체는 2017년 시행령이 당시 법률의 위임 범위를 넘어 제3자 포인트 정산금으로 과세를 확대한 부분은 무효라고 판단했습니다.
그러나 2018년 1월 1일부터 시행된 개정법은 마일리지 거래를 명시해 근거를 마련했습니다. 이후 정산금까지 모두 공급가액에서 제외한 원심은 잘못이라고 했습니다.
2018년 제1기부터 2019년 제1기 부분은 파기환송하고 나머지 상고는 기각했습니다. 포인트 결제액이 항상 비과세라는 판결이 아닙니다.
4. 이 판결의 시사점
사업자는 포인트 적립 주체와 사용처, 제3자의 보전 여부를 구분하고 거래일별 적용 법령을 확인하세요. 과거 환급 사례의 결론을 현재 거래에 그대로 옮기면 안 됩니다.
일반 고객의 포인트 할인 체감과 판매자의 부가세 공급가액은 다른 문제입니다. 제휴계약과 정산서를 보관해 실제 누가 얼마를 부담했는지 설명할 수 있어야 합니다.
이 판결을 다른 사안에 적용할 때
이 사건 제휴 포인트와 개정 전후 규정을 구별한 판결입니다. 자기적립 포인트 등 모든 할인제도를 같은 방식으로 과세한 것은 아닙니다.
이 글은 판결에 적용된 당시 법령과 사실관계를 설명합니다. 현재 거래에는 과세시기별 법령과 개정·경과규정을 별도로 확인해야 합니다.
관련 판례 · LAW&KIM 편집부
두 전원합의체 판결은 2017년 시행령의 위임 범위를 다룹니다. 특히 192번은 2018년 시행 개정법 이후를 구별하므로, 193번을 근거로 모든 제휴 포인트 정산금을 과세에서 제외할 수 없습니다.
포인트 사용액은 적립·정산 구조와 적용 시기에 따라 달라집니다. 55번의 구매 적립·복지포인트 구별과 192번의 제3자 정산금 및 2018년 개정 전후를 나누어 읽어야 합니다.
각 판결의 적용 법령·과세시기·사실관계가 다를 수 있습니다. 위 연결은 같은 결론을 보장한다는 뜻이 아닙니다.