
세 줄 요약
- 회사는 적자가 난 해의 결손금을 이용해 전년도 법인세 일부를 돌려받았습니다.
- 여러 해 뒤 전년도 세금이 줄자 세무서는 앞서 준 환급액과 이자 상당액을 다시 거두려 했습니다.
- 대법원은 과세할 수 있는 기간이 지난 뒤 이루어진 이 사건 환수고지가 위법하다고 판단했습니다.
1. 어떤 일이 있었을까?
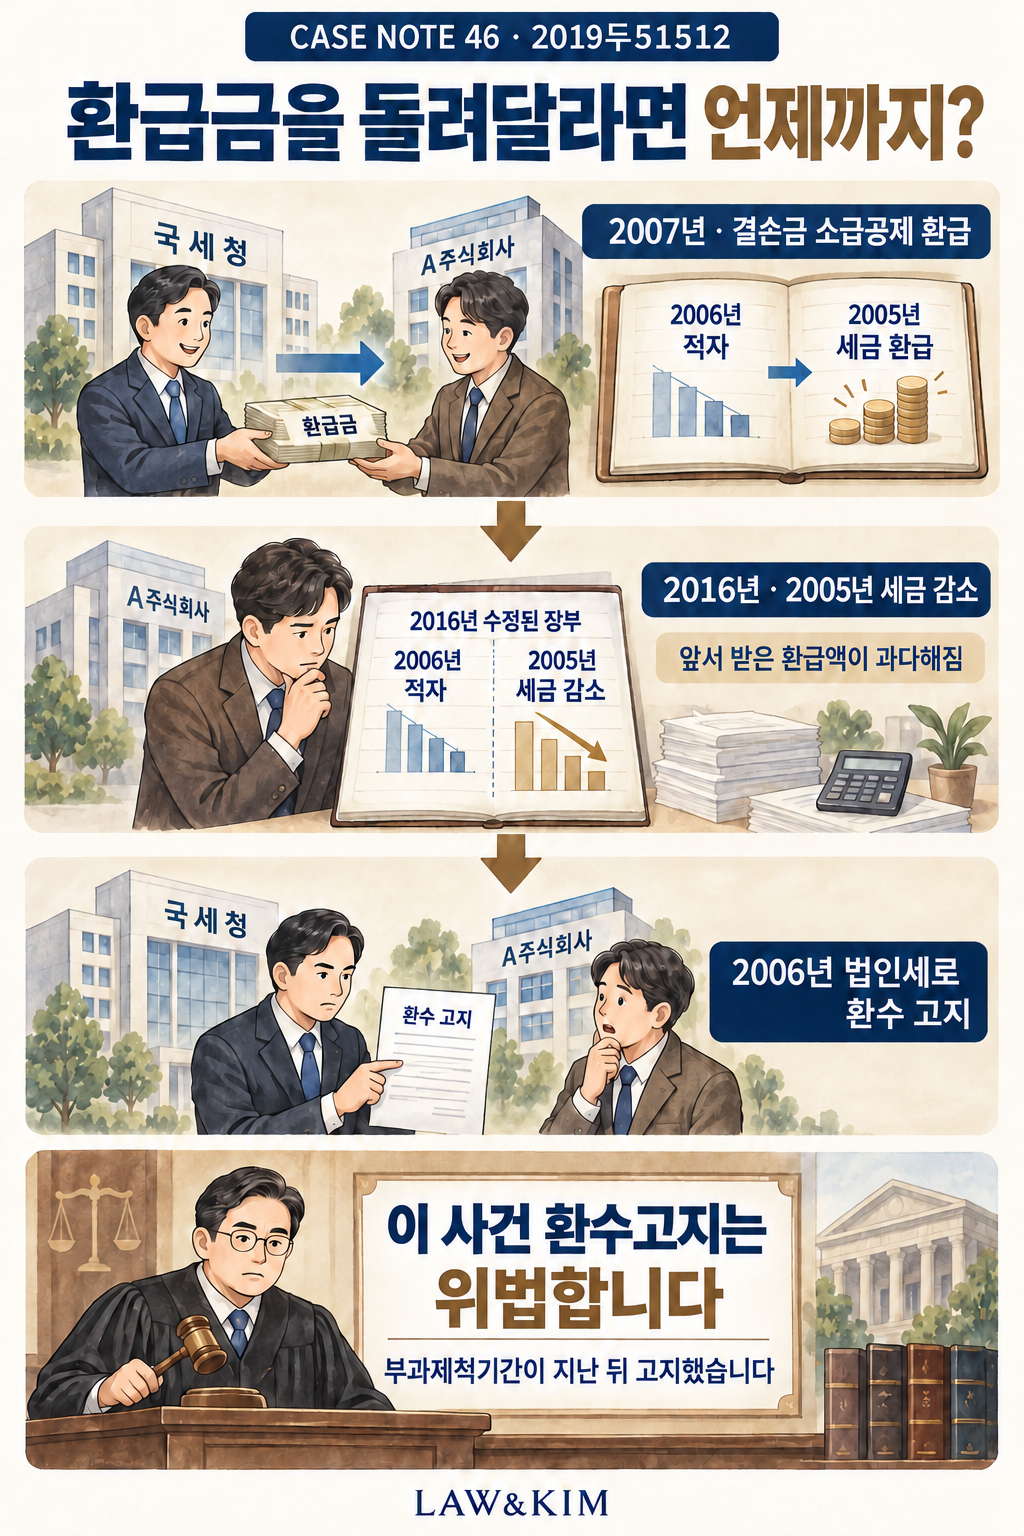
중소기업인 디케이코퍼레이션은 2006 사업연도에 적자가 났습니다. 2007년 3월 무렵 결손금 소급공제를 신청해 약 36억 8천만 원을 환급받았습니다. 결손금 소급공제는 일정한 요건 아래 올해의 세법상 적자를 전년도 소득에 반영해, 전년도에 낸 세금을 한도로 돌려받는 제도입니다.
회사는 2014년 파산했습니다. 법원의 화해권고결정이 확정되자 파산관재인은 2016년 9월 2005 사업연도 법인세를 다시 계산해 달라고 청구했습니다. 세무서는 이를 받아들여 그 법인세와 환급가산금을 돌려주기로 했습니다.
그런데 2005년 세금이 줄면 이를 한도로 계산했던 2006년 결손금 소급공제 환급액도 줄어듭니다. 세무서는 먼저 돌려준 금액이 과다해졌다며 2016년 10월 환급액과 이자 상당액 합계 약 75억 3천만 원을 2006 사업연도 법인세로 고지했습니다.
 이미지 전체 보기 · 확대
2. 무엇이 쟁점이었을까?
이미 준 돈을 되찾는 것이라는 이유로, 세금을 새로 부과할 수 있는 기간이 지난 뒤에도 법인세를 고지할 수 있을까요?
3. 대법원은 어떻게 판단했을까?
결론부터 말하면, 세무서가 2016년에 한 이 사건 환수고지는 위법합니다. 대법원은 2006 사업연도 법인세의 부과제척기간이 이미 지났다는 하급심 판단을 유지하고 세무서장의 상고를 기각했습니다. 부과제척기간은 세금을 부과할 수 있는 법정 기간입니다.
그 이유는 이 환수가 단순히 잘못 송금한 돈을 돌려 달라는 요구가 아니기 때문입니다. 당시 법인세법령은 과다하게 환급한 금액에 이자 상당액을 더해 결손금이 발생한 사업연도의 법인세로 거두도록 했습니다. 세무서가 요건과 금액을 확인해 세액을 확정하는 부과 절차가 필요하므로, 이 처분에도 부과제척기간이 적용됩니다.
세무서는 회사가 2016년에 경정청구를 했으니 그때부터 2개월 안에는 필요한 처분을 할 수 있다고 주장했습니다. 그러나 그 청구는 2005 사업연도에 관한 것이고 환수 고지는 2006 사업연도에 관한 것이었습니다. 대법원은 대상과 과세기간이 다른 이 처분에 해당 특례를 적용할 수 없다고 보았습니다.
세제 혜택을 받은 뒤 약속한 의무를 어긴 때부터 기간을 계산하는 특례도 적용되지 않았습니다. 그 특례는 조건부 혜택을 받은 납세자가 의무를 이행하지 않은 경우 등에 관한 것입니다. 이 사건처럼 전년도 세액이 나중에 달라진 사정을 같은 것으로 볼 수 없었습니다.
따라서 환급액이 결과적으로 과다해졌더라도, 이 사건처럼 기간이 지난 뒤 해당 연도 법인세를 부과하는 방식으로 환수할 수는 없습니다. 환수고지의 잘못은 과다환급이라는 사정만으로 이미 지난 과세 가능 기간을 넘어서 처분했다는 데 있습니다. 일반적인 국세환급금 반환 절차까지 모두 금지한 판결은 아닙니다.
4. 이 판결의 시사점
이미 돌려받은 세금을 다시 내라는 고지를 받았다면 환급받았다는 사실만으로 납부책임을 단정할 필요는 없습니다.
환수 근거와 대상 연도, 과세할 수 있는 기간을 각각 확인해 보세요. 여러 연도의 세금이 연결된 경우에는 환급 결정과 후속 고지 자료를 모아 기간 적용을 다툴 여지가 있는지 검토할 수 있습니다.
이 판결을 다른 사안에 적용할 때
- 확인할 사실: 결손금 환급을 받은 사업연도와 이후 경정·환수의 법적 성격, 적용 부과제척기간을 확인해야 합니다.
- 판단의 한계: 이미 환급한 돈이라는 이유만으로 법정 기간과 관계없이 다시 거둘 수 있는 것은 아닙니다. 모든 종류의 잘못된 지급금 반환에 같은 기간을 적용한 판결도 아닙니다.
- 적용 시점: 이 해설은 해당 판결이 적용한 당시 법령을 기준으로 합니다. 다른 시기의 거래에 적용하려면 거래일·과세기간에 맞는 조문과 부칙, 이후 개정 및 판례를 따로 확인해야 합니다. 선고일이나 이 글의 수정일이 현행법 대조를 마친 날짜를 뜻하지는 않습니다.
출처
- 대법원 공식 판결문 · 2019두51512
- 구 법인세법(2008. 12. 26. 개정 전) 제72조, 구 법인세법 시행령(2009. 2. 4. 개정 전) 제110조 제5항·제6항, 구 국세기본법(2017. 12. 19. 개정 전) 제26조의2·제51조 제8항, 구 국세기본법 시행령(2009. 2. 6. 개정 전) 제12조의3