
먼저 세 줄로 읽기
- 제일은행 주식을 인수한 회사는 매도자에게 대금을 지급하면서 세금을 원천징수하지 않았습니다.
- 세무서는 처음에 소득세를 고지했다가 소송에서 취소되자, 2015년에 법인세로 다시 고지했습니다.
- 대법원은 서로 다른 세금의 징수권을 구별했습니다. 이 사건 법인세는 이미 5년의 시효가 지나 다시 걷을 수 없었습니다.
1. 어떤 일이 있었을까?
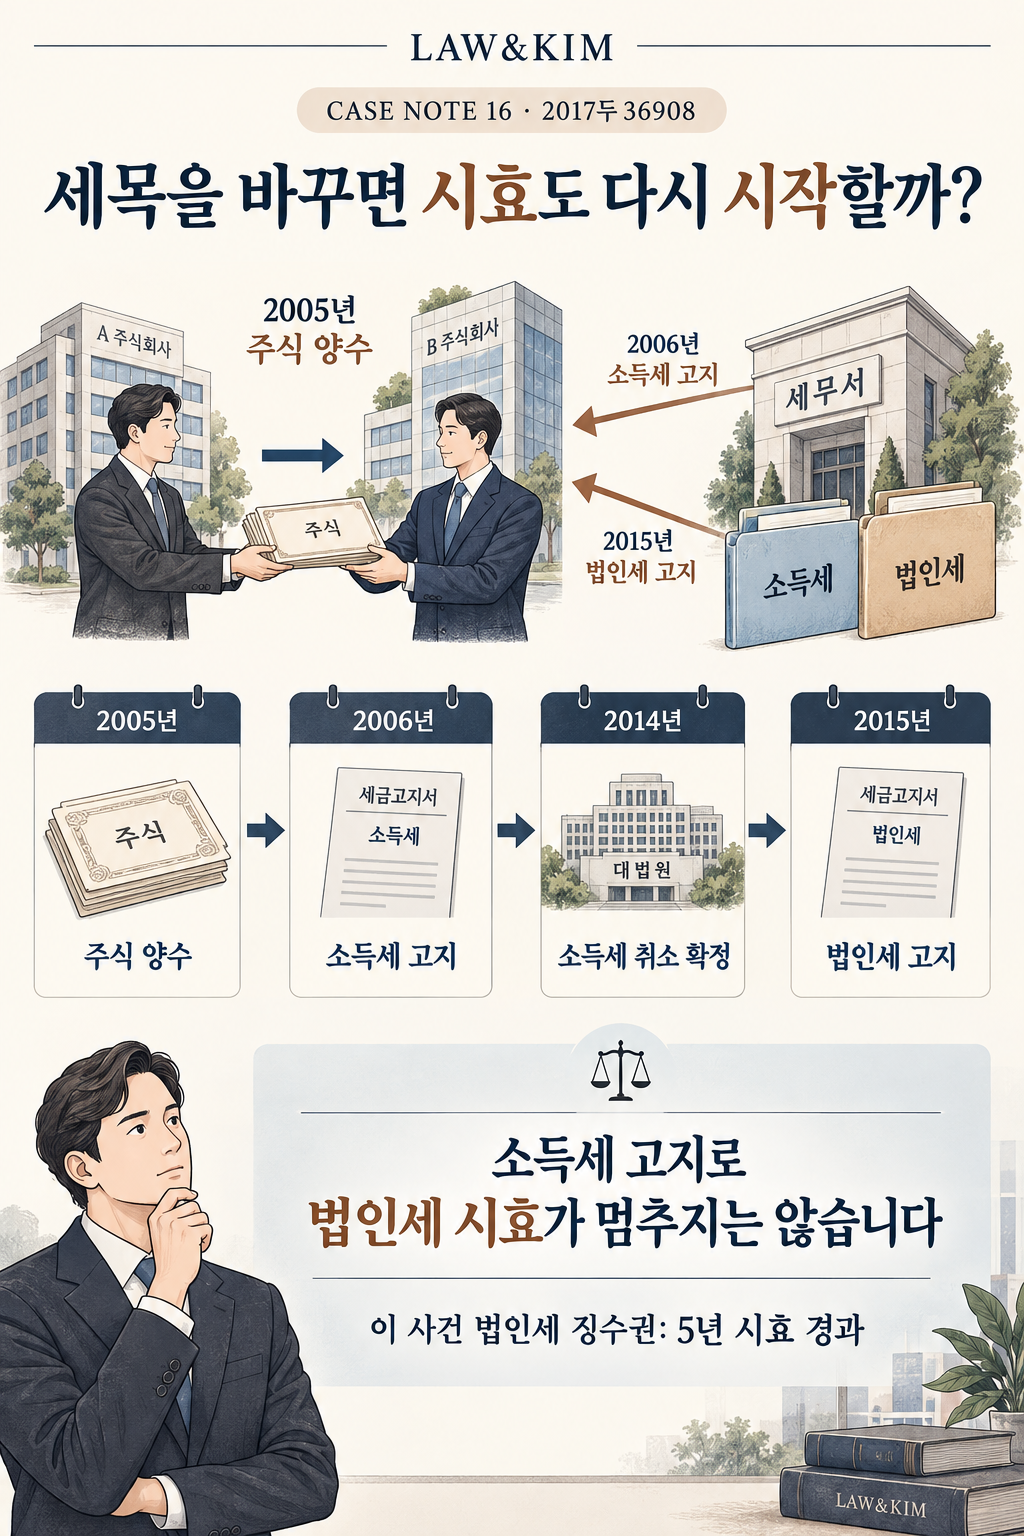
2005년 4월, 스탠다드 차터드 엔이에이 리미티드는 말레이시아 라부안의 회사로부터 제일은행 주식을 약 1조 6,511억 원에 샀습니다. 매수 회사는 한·말레이시아 조세조약을 근거로, 대금을 지급할 때 법인세를 미리 떼어 납부하지 않았습니다. 이렇게 돈을 지급하는 사람이 세금을 떼어 대신 내는 절차를 ‘원천징수’라고 합니다.
세무서는 주식 양도소득의 실제 주인이 서류상 매도 회사와 다르다고 보았습니다. 2006년에는 투자자들을 소득의 주인으로 보아 원천징수분 소득세를 고지했습니다. 그런데 소송 과정에서 소득의 주체를 외국법인으로 볼 문제가 드러났습니다.
세무서가 진행 중인 소송에서 소득세를 법인세로 바꾸려 했지만 받아들여지지 않았고 2014년 소득세 취소 판결이 확정되었습니다. 세무서는 2015년 4월 다시 약 1,816억 원의 법인세와 가산세를 고지했습니다.
 이미지 전체 보기 · 확대
2. 무엇이 쟁점이었을까?
같은 주식 거래에 관한 세금이니, 먼저 보낸 소득세 고지서가 나중에 걷을 법인세의 시효까지 멈춰 주었을까요?
3. 대법원은 어떻게 판단했을까?
대법원은 그렇지 않다고 판단했습니다. ‘소득세인가, 법인세인가’는 단순한 문서 제목이 아닙니다. 어떤 세금을 내야 하는지를 구별하는 본질적인 요소이므로, 먼저 한 소득세 고지는 별개의 법인세 징수권의 시효를 중단시키지 못합니다.
이 사건 법인세의 시효는 법정납부기한 다음 날인 2005년 5월 11일부터 진행했습니다. 실제 소득의 주인이나 그 법적 형태를 판단하기 어려웠다는 사정만으로 출발점을 2014년 소송 확정일로 늦출 수는 없었습니다. 2015년 고지는 이미 5년이 지난 뒤였습니다.
이전 소송에 응한 일이나 납세자가 소득세를 낸 일도 다른 세목인 법인세의 시효를 멈추지 못했습니다. ‘특례제척기간’은 판결 후 다시 처분할 수 있도록 하는 기간입니다. 이 원천징수분 법인세 징수처분에는 이 기간도 적용되지 않았습니다. 이미 법률에 따라 확정된 세금을 걷는 문제여서 세금을 새로 부과할 수 있는 기간과는 구별했기 때문입니다.
대법원은 세무서의 상고를 기각해 법인세 징수처분 등의 취소를 유지했습니다.
4. 이 판결의 시사점
처음 세금이 취소된 뒤 다른 세목으로 다시 고지받았다면 재고지 자체만 보고 적법하거나 위법하다고 단정하지 않아야 합니다.
최초 고지와 취소, 재고지의 날짜 및 각 세금의 법적 근거를 확인해 보세요. 과거 고지의 시효 중단 효과가 새 세금에도 미치는지는 전문가와 따로 검토할 수 있습니다.
이 판결을 다른 사안에 적용할 때
- 확인할 사실: 먼저 고지한 세목과 나중에 고지한 세목, 각각의 법정납부기한과 징수권 시효중단 사유를 확인해야 합니다.
- 판단의 한계: 같은 돈에 관한 과세라도 소득세 고지가 별개인 법인세 징수권의 시효까지 중단시키는 것은 아닙니다. 소송 확정일이 언제나 시효의 출발점인 것도 아닙니다.
- 적용 시점: 이 해설은 해당 판결이 적용한 당시 법령을 기준으로 합니다. 다른 시기의 거래에 적용하려면 거래일·과세기간에 맞는 조문과 부칙, 이후 개정 및 판례를 따로 확인해야 합니다. 선고일이나 이 글의 수정일이 현행법 대조를 마친 날짜를 뜻하지는 않습니다.
사건 정보와 출처
- 사건: 대법원 2020. 11. 12. 선고 2017두36908 · 법인(원천)세 징수처분 취소
- 판결의 결론: 세무서 상고기각 — 원천징수분 법인세 징수처분 및 가산세 부과처분 취소 유지
- 판결에서 다룬 법령: 판결 당시 적용한 원천징수분 법인세 징수권의 소멸시효 법리, 구 국세기본법(2018. 12. 31. 개정 전) 제26조의2 제2항 제1호
- 공식 출처: 대법원 판결문 PDF · 7쪽