
세 줄 요약
- 중국 은행의 서울지점이 중국에서 얻은 이자에 대해 중국 세금을 납부했습니다.
- 그러나 이 사건 소득은 조세조약상 한국이 먼저 과세하고 중국이 이중과세를 조정할 구조였습니다.
- 대법원은 중국에 낸 세금을 한국 법인세에서 외국납부세액으로 공제할 수 없다고 판단했습니다.
1. 어떤 일이 있었을까?
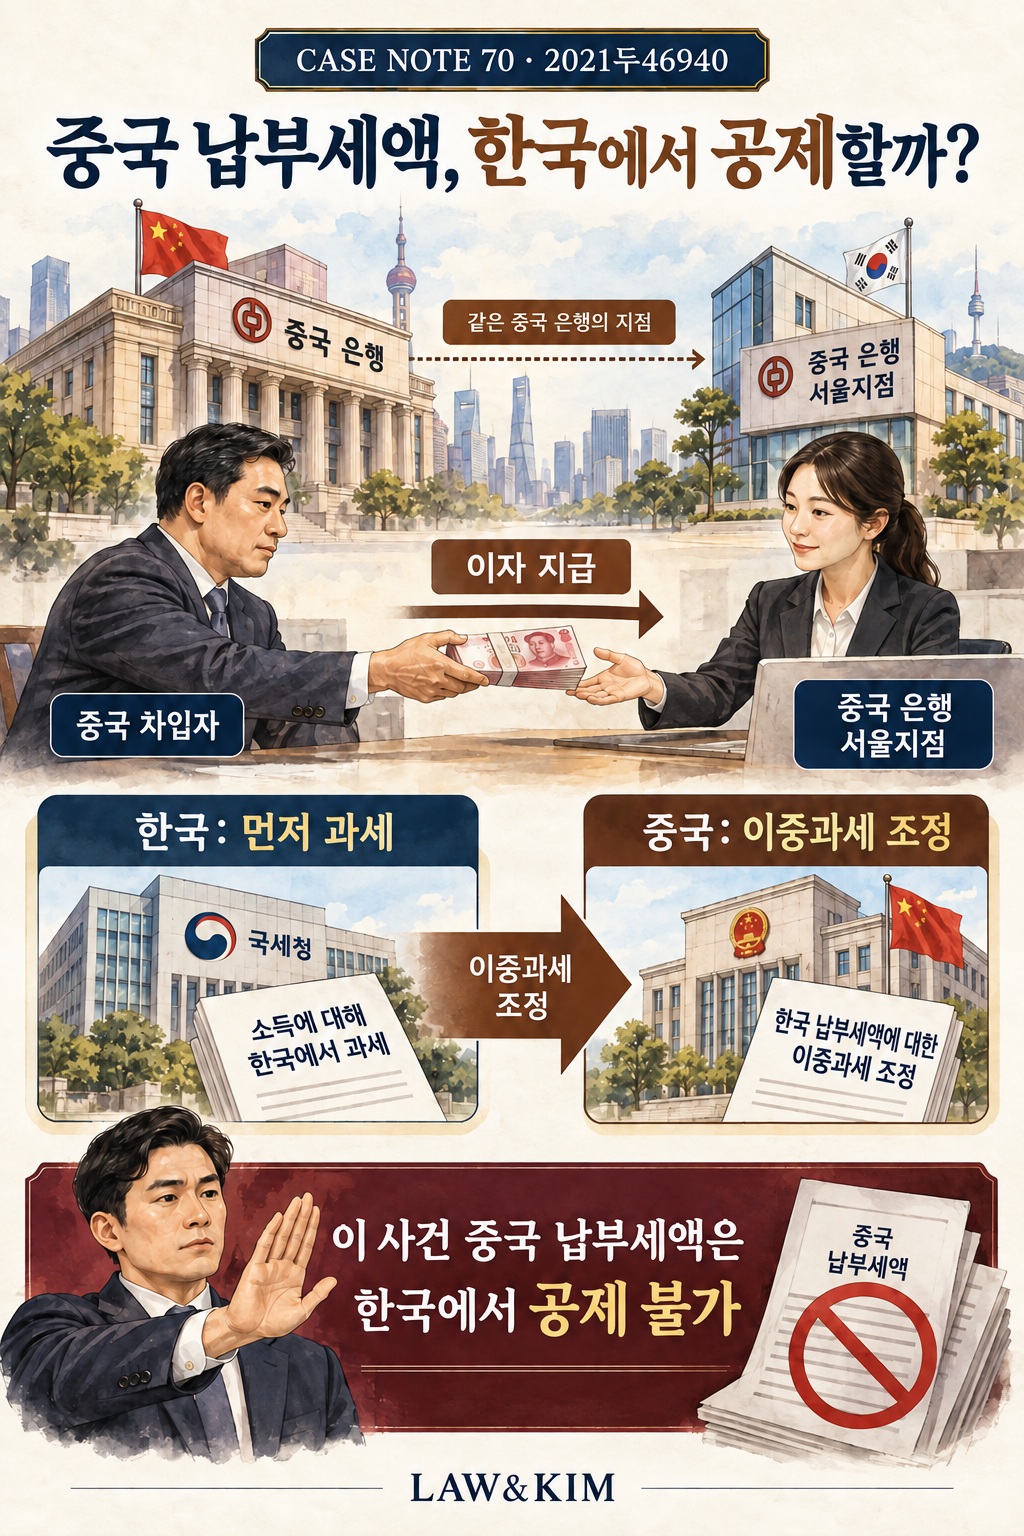
중국 은행의 서울지점은 국내에서 조달한 돈을 중국 내 지점에 예금하거나 중국 사업자에게 빌려주고 이자를 받았습니다. 중국의 지급자는 이자에서 10%를 원천징수해 중국 과세당국에 냈습니다.
서울지점은 이자를 한국 법인세 계산에 포함하면서 중국에서 낸 세금을 빼고 신고했습니다. 세무서는 그 세금이 제3국이 아니라 은행의 거주지국인 중국에 납부된 점 등을 들어 공제를 부인했습니다.
 이미지 전체 보기 · 확대
2. 무엇이 쟁점이었을까?
외국에서 실제로 낸 세금이 있다면, 국내 사업장의 한국 법인세에서 언제나 공제받을 수 있을까요?
3. 대법원은 어떻게 판단했을까?
대법원은 한·중 조세조약의 과세권 배분부터 살폈습니다. 이 사건 소득은 중국 법인의 한국 고정사업장에 귀속되므로 한국이 먼저 과세할 수 있고, 중국이 자국 거주자에게 과세하면서 한국에 낸 세금을 조정하는 구조였습니다.
이처럼 조약상 이중과세 조정을 거주지국에서 하도록 정한 경우, 거주지국에 낸 세금을 한국에서 다시 공제해 주는 것은 아닙니다. 대법원은 이 사건 중국 납부세액의 공제를 인정하지 않았습니다.
대법원은 중국의 원천징수 자체가 적법했는지는 더 판단할 필요가 없다고 보았습니다. 공제 배제 결론은 과세권과 이중과세 조정의 구조에서 나왔습니다.
4. 이 판결의 시사점
외국에서 세금을 냈더라도 한국에서 같은 금액을 언제나 공제받는 것은 아닙니다.
해외 본점과 국내 지점의 관계, 소득 귀속 및 조세조약상 어느 나라가 이중과세를 조정해야 하는지를 확인해야 합니다. 공제를 거절당했다면 납부 영수증과 사업장 관계 자료를 바탕으로 적용 근거를 검토해 보세요.
이 판결을 다른 사안에 적용할 때
- 확인할 사실: 소득이 귀속된 고정사업장, 적용 조약의 과세권 배분과 어느 나라가 이중과세를 조정하는지 확인해야 합니다.
- 판단의 한계: 외국에서 실제 세금을 냈다는 이유만으로 한국에서도 같은 금액을 공제하는 것은 아닙니다. 중국의 원천징수 적법성까지 확정한 판단도 아닙니다.
- 적용 시점: 이 해설은 판결에 적용된 당시 국내법과 조세조약을 기준으로 합니다. 다른 거래에 적용하려면 소득 발생 시기의 법령, 상대 국가의 조약과 의정서·적용 시기를 따로 확인해야 합니다. 이 글의 수정일은 현행 조약·법령 대조를 마친 날짜를 뜻하지 않습니다.
출처
- 대법원 공식 판결문 · 2021두46940
- 판결문에 인용된 당시 적용 법령
관련 판례 · LAW&KIM 편집부
외국에 실제로 세금을 냈다는 사실만으로 한국의 공제가 보장되지는 않습니다. 조세조약의 과세권 배분을 먼저 확인한다는 공통점이 있고, 70번은 고정사업장, 71번은 보증수수료의 소득 구분입니다.
각 판결의 적용 법령·과세시기·사실관계가 다를 수 있습니다. 위 연결은 같은 결론을 보장한다는 뜻이 아닙니다.