
세 줄 요약
- 세무서는 과세 자료를 받은 뒤 수개월이 지나 과세예고를 하고 일주일 만에 세금을 부과했습니다.
- 부과제척기간 만료가 임박했다는 이유로 과세전적부심사 기회를 충분히 주지 않았습니다.
- 대법원은 과세관청 스스로 만든 지연을 이유로 납세자의 사전심사 기회를 빼앗을 수 없다고 보았습니다.
1. 어떤 일이 있었을까
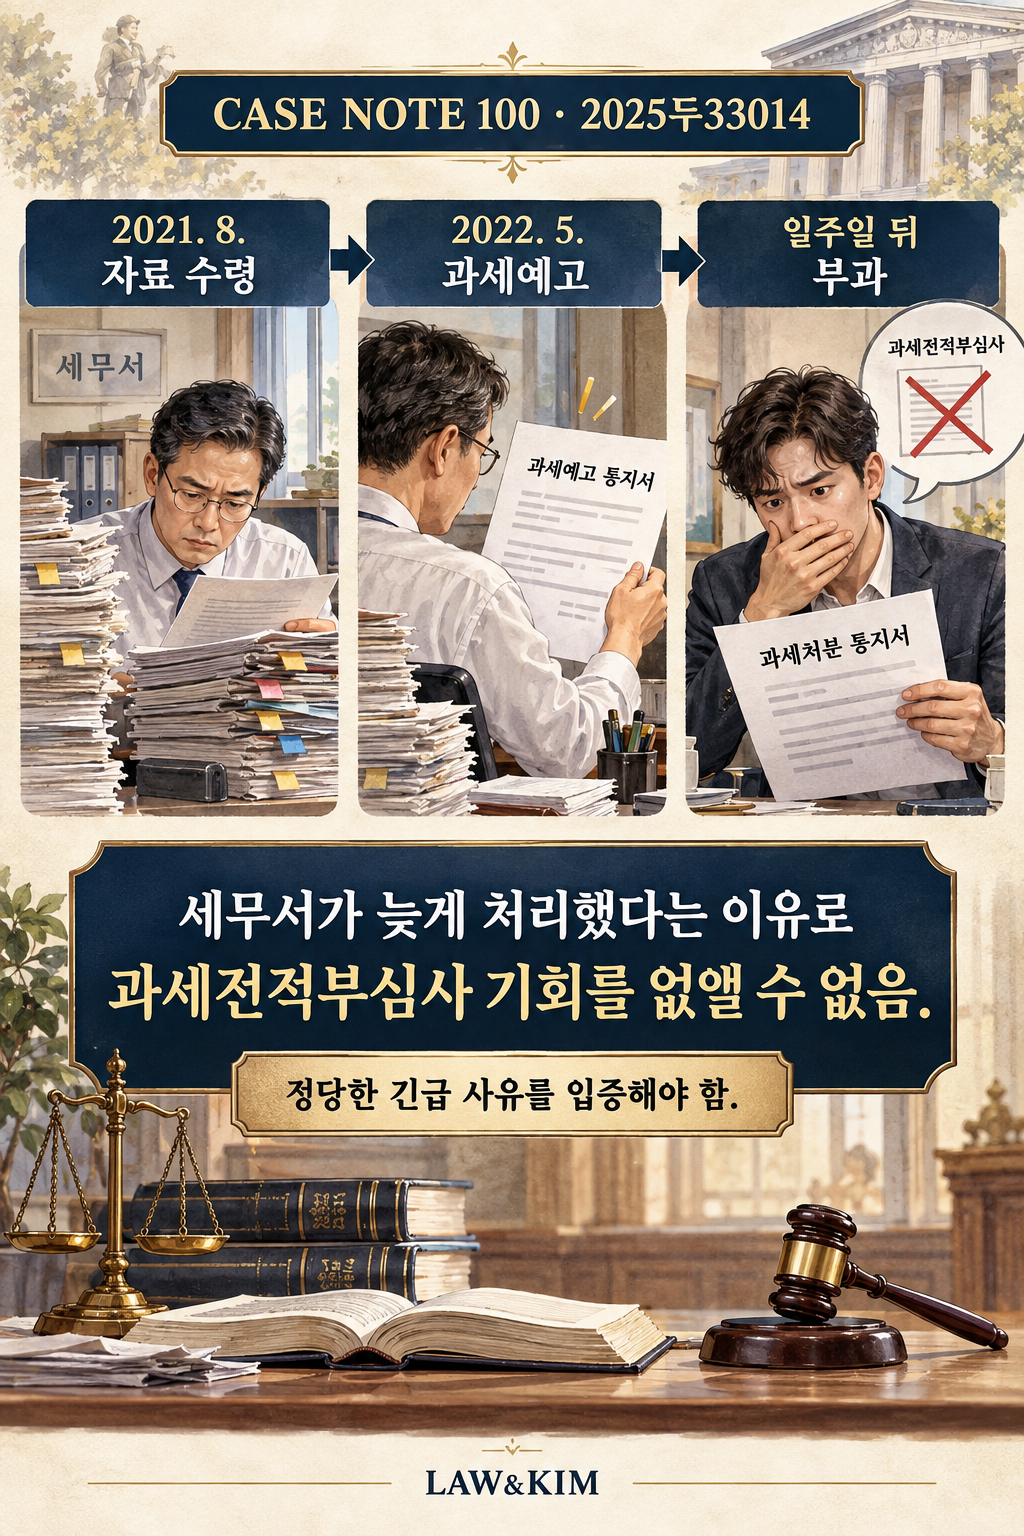
세무서는 2021년 8월 3일 양도소득세 과세 자료를 받았습니다. 그런데 과세예고는 2022년 5월 2일에 했고, 일주일 뒤 세금을 부과했습니다.
과세전적부심사는 과세예고 등을 받은 납세자가 실제 부과 전에 그 적정성을 심사받는 절차입니다. 과세처분이 이루어진 뒤 심사·심판청구나 소송으로 다투는 사후 구제와 구별됩니다.
세무서는 과세할 수 있는 기간인 부과제척기간이 얼마 남지 않았다는 예외 규정을 들어 신속히 부과했다고 설명했습니다. 납세자는 그 때문에 과세전적부심사 기회를 제대로 보장받지 못했다고 다투었습니다.
2. 무엇이 쟁점이었을까
판결이 적용한 국세기본법은 과세예고통지일부터 부과제척기간 만료일까지 3개월 이하인 경우를 과세전적부심사의 예외로 정하고 있었습니다. 하지만 과세관청이 자료를 오래 갖고 있다가 뒤늦게 처리한 경우에도 그 예외를 그대로 사용할 수 있을까요?
남은 기간의 숫자뿐 아니라, 왜 그때까지 처리가 지연되었는지를 살펴야 하는지가 핵심이었습니다.
3. 대법원은 어떻게 판단했을까
대법원은 부과제척기간이 임박했다는 사정만으로 과세전적부심사를 배제할 수 없다고 보았습니다. 과세관청이 정당한 이유 없이 처리를 늦춘 뒤 그 결과를 납세자에게 돌리는 것은 제도의 취지와 맞지 않습니다.
사전심사 기회를 제한하려면 불가피하게 긴급한 처리가 필요했고 그 지연에 과세관청의 책임이 없다는 등의 정당한 사유가 있어야 합니다. 그 사정은 과세관청이 증명해야 합니다. 이 사건에서는 그러한 사유가 인정되지 않아 절차가 위법하다고 판단되었습니다.
대법원은 건물의 주택 층수에 관한 판단도 함께 다루었습니다. 원심은 양도 당시 옥상 부분이 주택으로 쓰였다고 볼 수 없으므로, 건물은 주택으로 쓰는 층수가 3층 이하인 다가구주택이고 전체가 1세대 1주택 비과세 특례의 적용대상이라고 보았습니다. 대법원은 이 판단도 유지했습니다. 옥상까지 주택 층수에 넣고 3층 부분에만 비과세를 적용한 과세처분에는 내용상으로도 잘못이 있었다는 것입니다.
4. 이 판결의 시사점
과세예고 직후 고지서를 받고 “기간이 촉박해서 심사 기회를 줄 수 없다”는 설명을 들었다면 그 이유도 검토해 볼 수 있습니다.
세무서가 과세자료를 오래 보유하고도 처리를 미뤘는지에 따라 절차 판단이 달라질 수 있습니다. 통지서와 처리 경위를 모아 법률전문가와 사전 권리구제 기회를 부당하게 제한받았는지 살펴보세요.
이 판결을 다른 사안에 적용할 때
- 확인할 사실: 과세자료 접수부터 예고·고지까지의 시간, 지연 책임과 긴급 처리가 불가피했던 사정을 확인해야 합니다.
- 판단의 한계: 부과제척기간이 얼마 남지 않았다는 이유만으로 사전심사를 생략할 수는 없습니다. 모든 긴급 과세를 부정한 것이 아니라 이 사건의 지연 사유와 증명을 문제 삼은 판단입니다.
- 적용 시점: 절차의 적법성은 이 판결이 적용한 당시 법령과 절차 경과를 기준으로 읽어야 합니다. 실제 불복이나 신고에 적용할 때에는 처분·통지 시점의 조문, 부칙과 적용 기한을 따로 확인해야 합니다. 이 글의 수정일은 현행법 대조를 마친 날짜를 뜻하지 않습니다.
관련 판례 · LAW&KIM 편집부
행정청의 지연으로 부과기간이 임박했다는 이유만으로 과세전적부심사를 생략할 수는 없다는 점이 연결됩니다. 100번은 국세, 101번은 취득세 절차입니다.
100번은 사전심사 기회를 생략한 당초 처분의 위법성을 다루고, 201번은 그 절차를 보완한 재처분의 가능성을 다룹니다. 절차상 취소가 세금 자체의 영구 소멸을 뜻하지는 않습니다.
각 판결의 적용 법령·과세시기·사실관계가 다를 수 있습니다. 위 연결은 같은 결론을 보장한다는 뜻이 아닙니다.