
세 줄 요약
- 다른 납세자의 조사 중 받은 질문도 내용과 범위에 따라 본인에 대한 세무조사가 될 수 있습니다.
- 세금을 부과할 수 있는 기간이 3개월 이하로 남았다는 이유만으로 과세예고통지를 생략할 수는 없습니다.
- 대법원은 조사와 통지 절차를 구분해 다시 판단하도록 했습니다.
1. 어떤 일이 있었을까
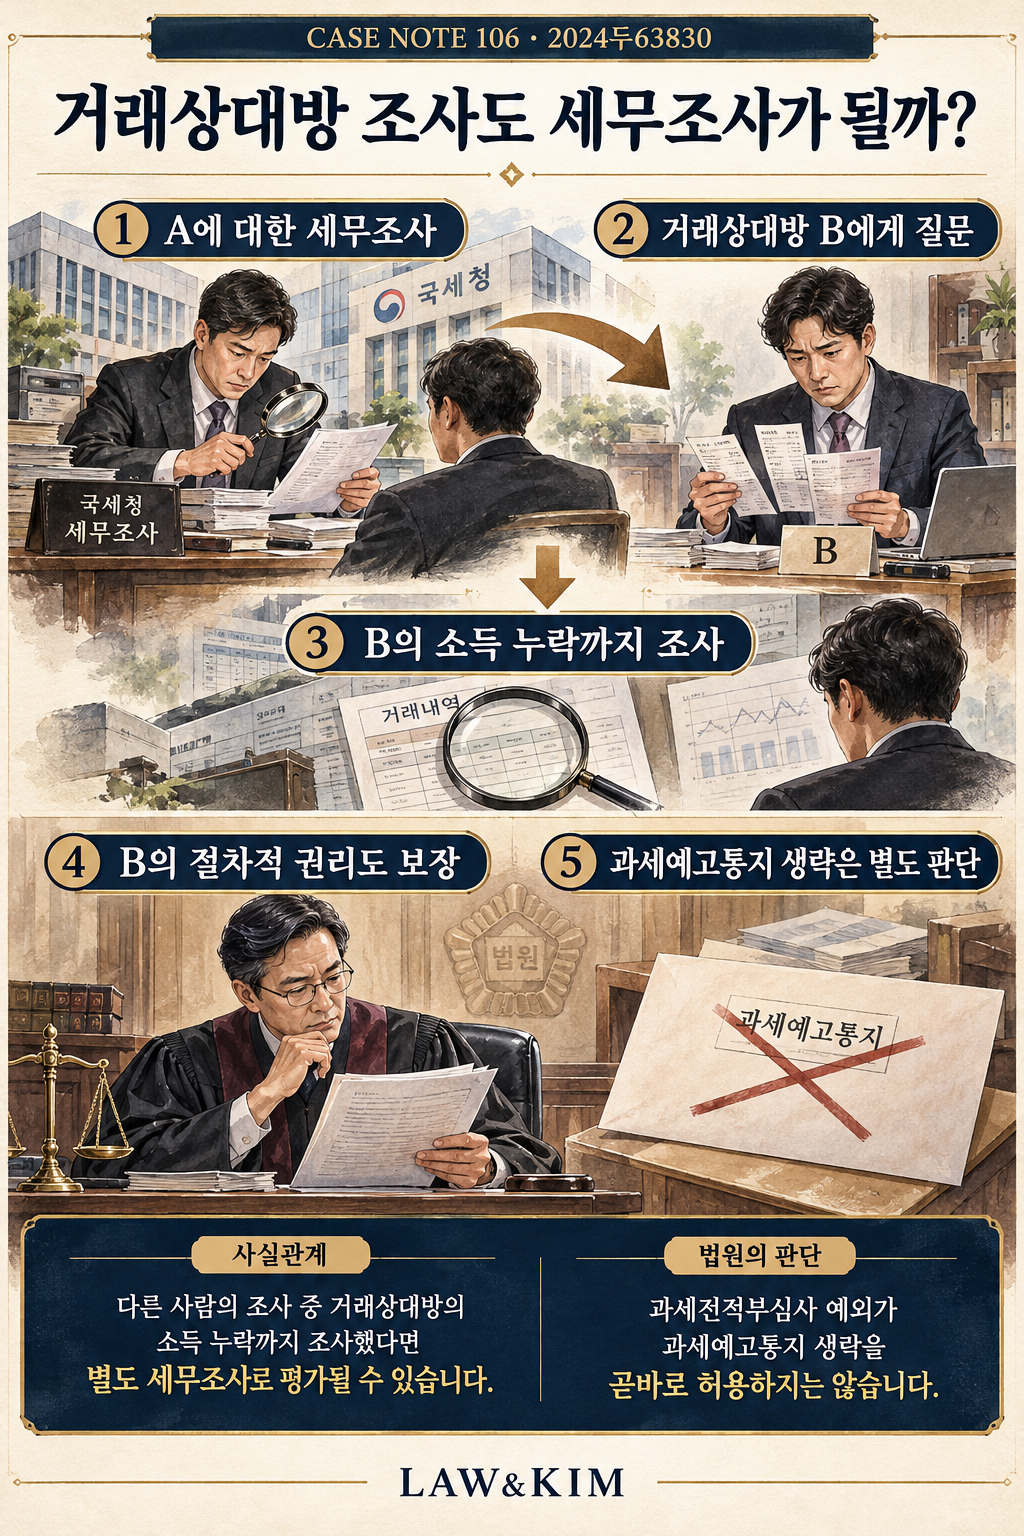
조사청은 건설회사 대표를 세무조사하면서 그 대표와 금전거래가 있던 사람에게도 질문했습니다. 처음에는 거래를 확인하려던 조사였지만 질문은 그 사람이 받은 돈의 사용처와 종합소득세 신고 누락 경위, 소득세를 피하려는 목적이 있었는지에까지 미쳤습니다.
과세관청은 컨설팅 수수료 등을 그 사람에게 귀속된 기타소득으로 보고 2014년 귀속 종합소득세를 부과했습니다. 납세자는 자신에 대한 세무조사 절차와 과세예고통지가 지켜지지 않았다며 다투었습니다.
2. 무엇이 쟁점이었을까
거래상대방에게 질문했다는 형식만으로 세무조사가 아니라고 할 수 있을까요? 실제로 누구의 세금을 부과하려고 무엇을 조사했는지가 문제였습니다.
과세예고통지와 과세전적부심사도 구별해야 했습니다. 과세전적부심사는 세금 부과 전에 이의를 제기하는 절차입니다. 이 절차를 거치지 않아도 되는 경우에 통지까지 생략할 수 있는지가 별도 쟁점이었습니다.
3. 대법원은 어떻게 판단했을까
대법원은 조사의 이름보다 목적과 실제 질문 내용, 확보한 자료, 규모와 기간을 살펴야 한다고 보았습니다. 거래상대방 자신의 소득 누락을 추궁하는 수준으로 조사가 확대되었다면 그 사람의 권리를 보호하기 위한 세무조사 절차가 적용될 수 있습니다. 이 사건 질문조사도 원래 조사받던 대표에 대한 사실 확인 범위를 크게 넘어섰다고 판단했습니다.
통지 문제에서는 법이 정한 과세예고통지 대상이라면 부과제척기간 만료까지 3개월 이하가 남았더라도 원칙적으로 통지해야 한다고 보았습니다. 부과제척기간은 세금을 부과할 수 있는 법정 기간입니다. 과세전적부심사에 관한 예외를 통지 자체의 예외로 넓혀 읽을 수는 없습니다.
특별한 사정이 있어 통지를 생략해도 절차적 정당성을 잃지 않았다고 볼 수 있다면 달리 판단할 여지는 있습니다. 다만 그런 사정은 과세관청이 증명해야 합니다. 대법원은 이 기준과 달리 판단한 원심을 파기했습니다.
4. 이 판결의 시사점
거래상대방에 관한 자료를 요청받았는데 조사 질문이 자신의 소득과 신고 내용으로 넓어졌다면 어떤 조사인지 확인해 보세요.
다른 사람 조사라는 이름만으로 자신의 절차상 권리가 없어지는 것은 아닙니다. 요구서·질문·답변과 조사 일정을 남겨 법률전문가와 사전·결과 통지 등 필요한 절차가 지켜졌는지 검토할 수 있습니다.
함께 읽을 판례
- CASE NOTE 100 · 세무서가 늦게 처리했다면 과세전적부심사를 생략할 수 있을까 — 2025두33014 — 과세전적부심사를 생략할 수 있는 사유를 다룬 사건입니다.
- CASE NOTE 101 · 취득세도 과세전적부심사 기회를 건너뛸 수는 없다 — 2025두31960 — 지방세에서도 과세 전 절차를 지켜야 하는지를 비교할 수 있습니다.