
CASE NOTE 131 · 대법원 2026. 1. 8. 선고 2025두34147 판결
세 줄 요약
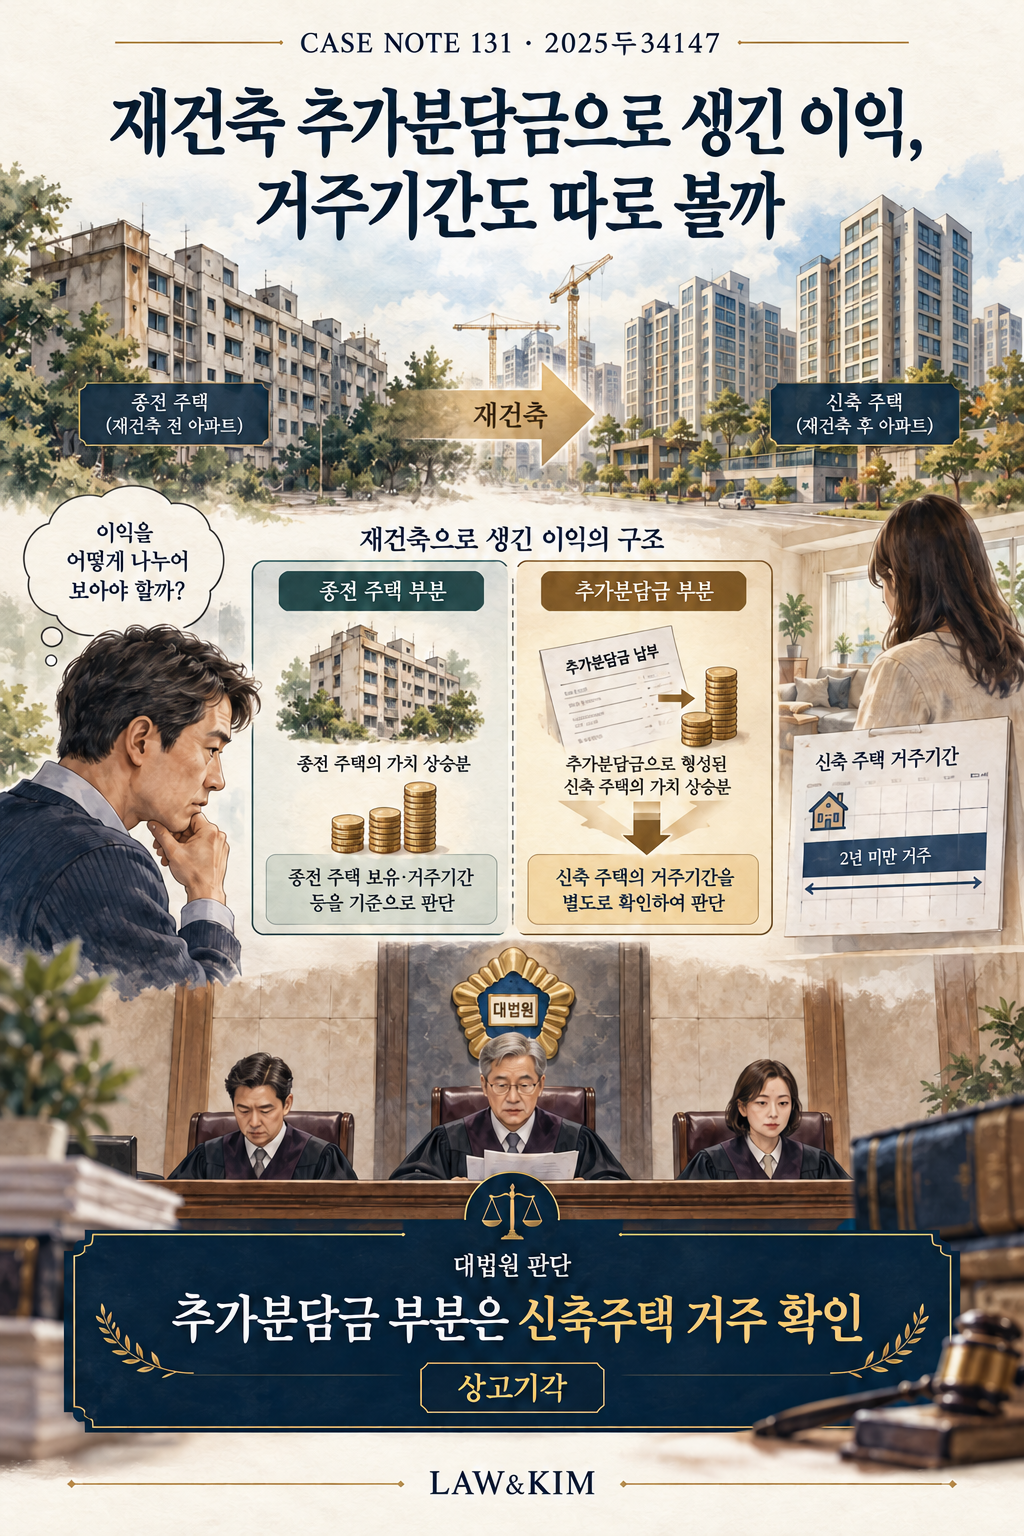
- 기존 주택에 대응하는 양도차익과 추가분담금에 대응하는 양도차익을 구분했습니다.
- 추가분담금 부분의 높은 장기보유특별공제에는 신축주택 거주기간이 문제 되었습니다.
- 대법원은 납세자의 상고를 기각했습니다.
1. 어떤 일이 있었을까
납세자는 재건축으로 취득한 신축주택을 팔면서 양도차익 전체에 높은 장기보유특별공제율을 적용해 신고했습니다. 기존 주택의 보유·거주 이력을 신축주택 전체의 공제 계산에도 반영할 수 있다고 본 것입니다.
과세관청은 추가분담금에 대응하는 양도차익을 달리 보았습니다. 납세자의 신축주택 거주기간이 2년에 미치지 않았다는 점이 문제가 되었습니다.
2. 무엇이 쟁점이었을까
기존 주택과 재건축 후 주택에서 거주한 기간을 모두 합산하는 방식이 추가분담금으로 생긴 이익에도 똑같이 적용될까요?
3. 대법원은 어떻게 판단했을까
대법원은 추가분담금 부분과 기존 주택 부분을 나누어 판단했습니다. 기존 주택에 대응하는 부분과 달리, 추가분담금에 대응하는 이익에 높은 공제율을 적용하려면 신축주택에서의 거주 요건을 갖추어야 한다고 보았습니다.
이 사건에서는 신축주택 거주기간이 2년 미만이어서 해당 부분에 주장한 높은 공제율을 적용할 수 없었습니다. 대법원은 납세자의 상고를 기각했습니다.
4. 이 판결의 시사점
재건축 전에 오래 살던 집이라도 추가분담금으로 생긴 이익에는 같은 공제율이 적용되지 않을 수 있습니다. 집 전체에 최고 공제율이 적용될 것으로 예상했다면 실제 납부할 세금이 생각보다 커질 수 있습니다.
매도를 준비할 때에는 종전 주택과 신축주택의 거주 이력, 추가분담금 납부 자료를 나누어 정리해 보세요. 신고 전에는 각 부분에 어떤 공제가 적용되는지 확인하고, 이미 고지서를 받았다면 자신의 양도차익과 거주기간이 정확히 반영되었는지 살펴볼 필요가 있습니다.
이 판결을 다른 사안에 적용할 때
당시 적용된 소득세법령의 양도차익 구분과 공제 요건에 관한 판결입니다. 판결 속 공제율을 현재의 모든 양도에 그대로 적용해서는 안 됩니다.
이 글은 판결에 적용된 당시 법령과 사실관계를 설명합니다. 현재 거래에 적용할 때에는 과세시기별 법령과 개정·경과규정을 별도로 확인해야 합니다.