
CASE NOTE 133 · 대법원 2026. 1. 8. 선고 2023두38295 판결
세 줄 요약
- 저세율 여부는 기본세율뿐 아니라 감면을 반영한 실제 부담세액으로 판단했습니다.
- 같은 외국에 있는 계열사 사이에도 문제 된 특수관계가 성립할 수 있습니다.
- 대법원은 국내 모회사의 상고를 기각했습니다.
1. 어떤 일이 있었을까
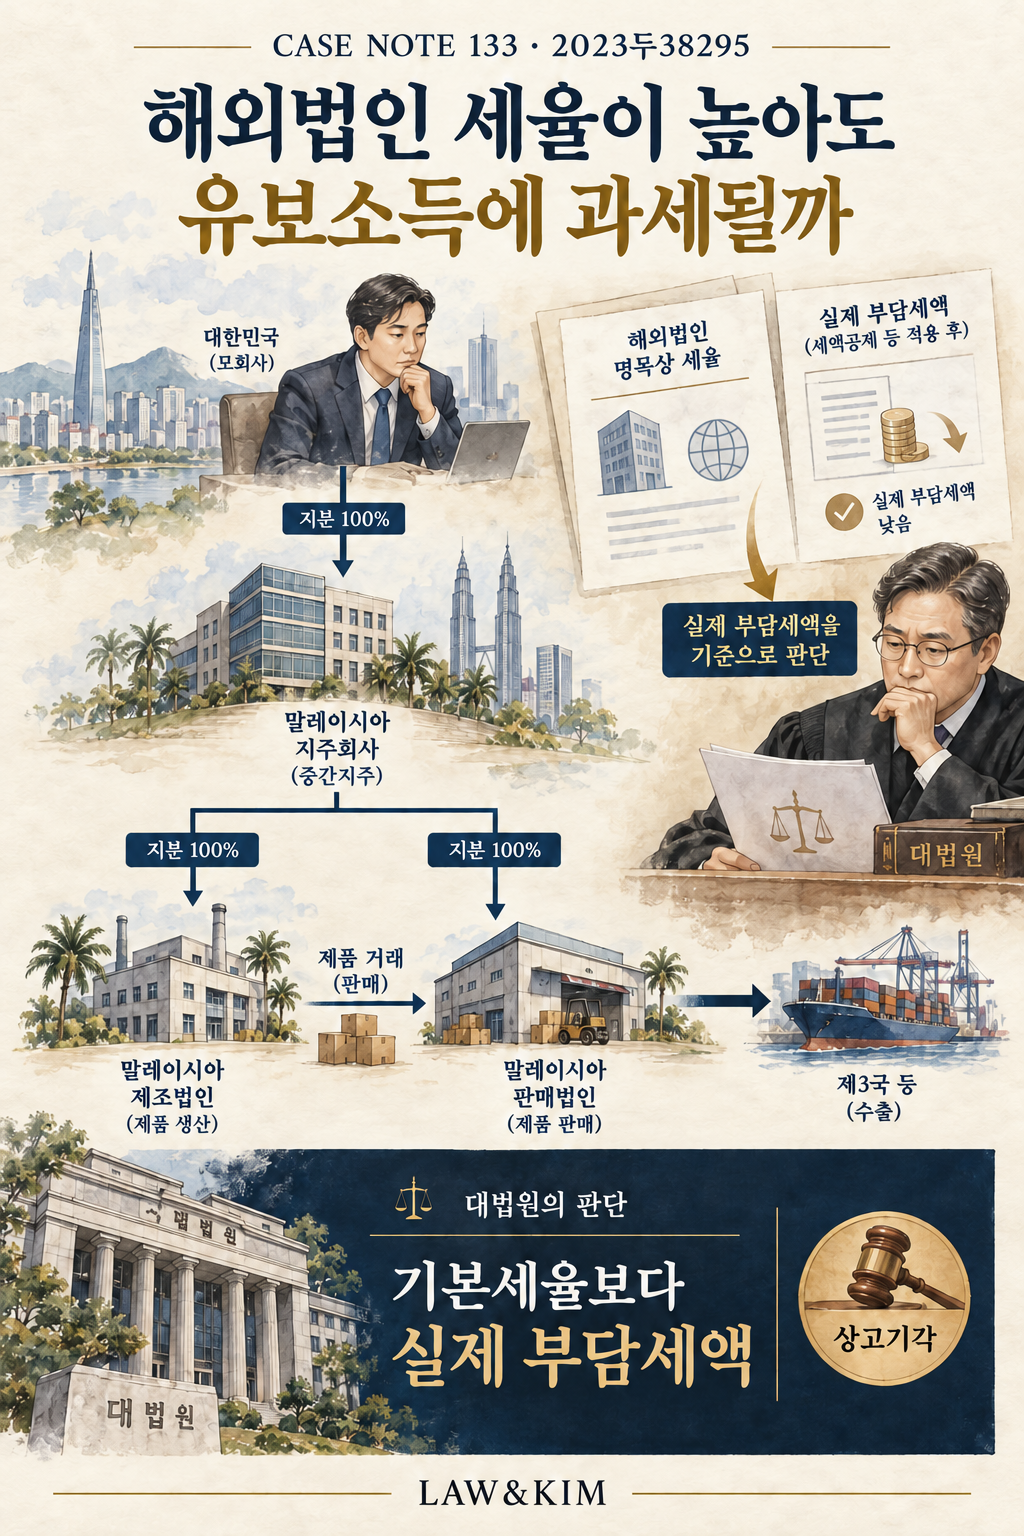
국내 회사는 말레이시아 지주회사를 통해 현지 제조회사와 판매회사를 지배했습니다. 판매회사는 제조회사에서 석유화학제품을 사서 제3국으로 수출했고, 현지 조세특례로 일정 기간 도매업 소득의 세금을 면제받았습니다.
과세관청은 판매회사의 실제 세부담이 낮다며 유보소득을 국내 모회사가 배당받은 것으로 보아 법인세를 부과했습니다. 회사는 기본세율과 현지 회사들 사이 특수관계 해석 등을 다투었습니다.
2. 무엇이 쟁점이었을까
외국의 일반 법인세율이 높으면 특정외국법인 과세를 피할 수 있을까요? 또 같은 나라의 두 계열사를 특수관계 거래 상대방으로 볼 수 있는지가 문제였습니다.
3. 대법원은 어떻게 판단했을까
대법원은 당시 법령의 부담세액이 기본세율에 따라 계산한 가상 세액이 아니라 특례까지 반영한 실제 부담세액이라고 해석했습니다. 한시적 면제라도 실제 세부담 판단에서 빠지지 않습니다.
특수관계 규정 역시 문언에 따라 해석했습니다. 관련 조항이 내국법인을 특정외국법인으로 바꾸어 읽도록 한 것 외에 다른 문구까지 임의로 바꿀 수는 없습니다. 같은 말레이시아에 있다는 이유만으로 해당 두 회사를 특수관계에서 제외할 수 없다고 보아 회사의 상고를 기각했습니다.
4. 이 판결의 시사점
해외에서 세금 감면을 받았다고 해서 국내 세금 부담까지 함께 줄어드는 것은 아닙니다. 해외법인에 이익을 남겨 두고 배당을 받지 않았더라도 국내에서 과세 문제가 생길 수 있다는 점을 알아둘 필요가 있습니다.
해외회사를 보유하거나 투자 구조를 바꾸려는 납세자라면 현지의 일반 세율만 확인하기보다 실제 납부세액과 지분 구조를 함께 살펴보세요. 예상하지 못한 국내 세금이 고지되었다면 적용 연도의 요건과 예외가 자신의 회사에 맞게 판단되었는지 전문가와 확인할 수 있습니다.
이 판결을 다른 사안에 적용할 때
2013~2016 사업연도와 당시 국제조세조정법령에 관한 판단입니다. 특정외국법인 기준 비율과 적용 예외는 해당 사업연도 법령으로 별도 확인해야 합니다.
이 글은 판결에 적용된 당시 법령과 사실관계를 설명합니다. 현재 거래에 적용할 때에는 과세시기별 법령과 개정·경과규정을 별도로 확인해야 합니다.