
CASE NOTE 144 · 대법원 2026. 2. 12. 선고 2025두35008 판결
세 줄 요약
- 아파트의 위탁자 지위를 회사에 10만 원에 넘긴 사건입니다.
- 대법원은 수탁자에게 실제 관리·처분권이 있었는지 살펴야 한다고 보았습니다.
- 신탁의 효력을 충분히 심리하지 않은 원심을 파기환송했습니다.
1. 어떤 일이 있었을까
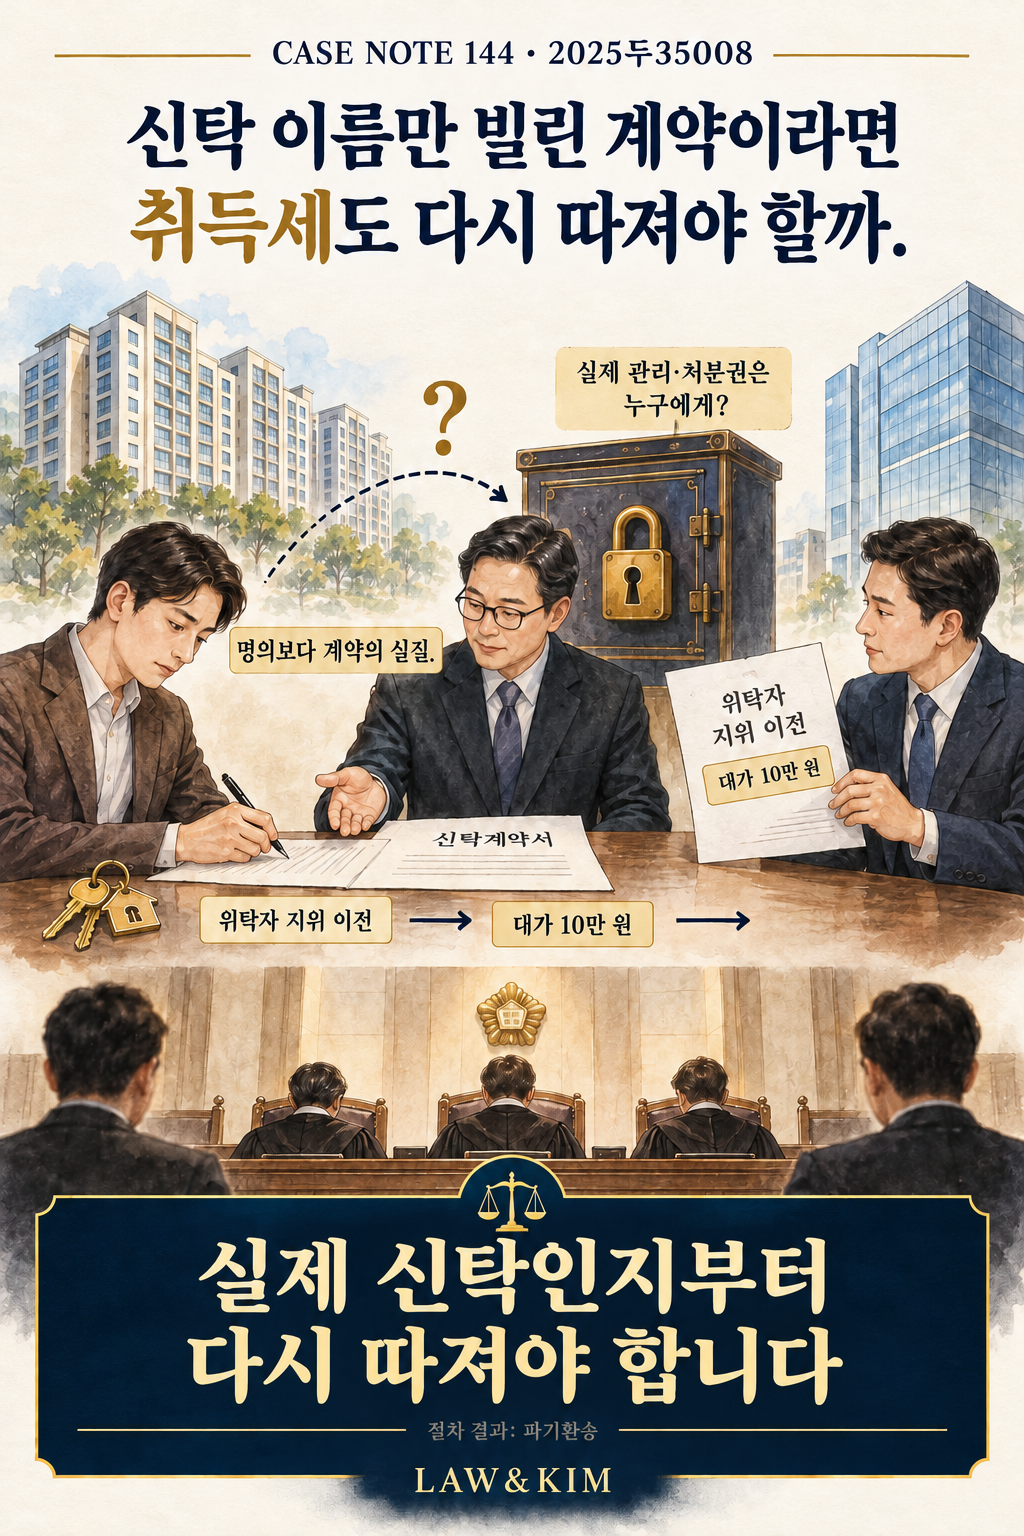
아파트 소유자는 지인과 부동산 관리신탁계약을 맺었습니다. 다음 날에는 자신이 사내이사로 있는 회사에 위탁자 지위를 10만 원에 넘겼습니다. 과세관청은 회사가 위탁자 지위를 이전받아 부동산을 취득한 것으로 보아 취득세 등을 부과했습니다.
계약상 수탁자는 명의만 보유했습니다. 관리·처분은 수익자가 맡았고, 수탁자에게 지급하는 보수도 없었습니다. 최초 소유자는 10만 원을 돌려주면 위탁자 지위를 되찾을 수 있었습니다.
2. 무엇이 쟁점이었을까
위탁자 명의를 변경했다는 이유만으로 취득세를 부과할 수 있을까요? 그 전에 기초가 된 계약이 신탁법상 유효한 신탁인지가 문제였습니다.
3. 대법원은 어떻게 판단했을까
신탁이란 무엇일까
신탁은 재산을 맡기는 사람인 ‘위탁자’가 재산을 ‘수탁자’에게 이전하고, 수탁자가 정해진 사람인 ‘수익자’의 이익이나 특정 목적을 위해 그 재산을 관리·처분하는 관계입니다. 위탁자와 수익자가 같은 사람일 수도 있습니다. 부동산 신탁이라면 수탁자는 등기 명의만 빌려주는 사람이 아니라, 신탁 목적에 맞게 재산을 관리할 권한과 의무를 갖습니다.
이 사건에서는 무엇이 달랐을까
수탁자의 권한을 계약으로 일부 제한할 수는 있습니다. 하지만 일체의 관리·처분권을 없애고 명의만 보유하게 했다면 신탁의 실질이 있는지 따져야 합니다. 이 사건에서는 수익자가 관리·처분을 맡았고, 수탁자에게 보수도 없었습니다. 최초 소유자는 10만 원을 돌려주면 위탁자 지위를 되찾을 수 있었습니다.
대법원은 이 사건 계약이 명의신탁에 불과해 무효이고, 회사도 위탁자 지위를 유효하게 취득하지 않았다고 볼 여지가 크다고 판단했습니다. 이를 살피지 않고 과세를 적법하다고 본 원심을 파기환송했습니다.
4. 이 판결의 시사점
신탁을 이용한 절세 제안을 받았다면 누가 재산을 관리하고 처분하는지부터 확인해야 합니다. 계약서, 신탁원부, 보수 약정, 해지·원상회복 조건을 함께 보관하세요. 등기 명칭만으로 세금 효과를 확신해서는 안 됩니다.
이미 과세되었다면 처분이 전제로 삼은 권리 이전이 실제로 유효했는지 검토할 필요가 있습니다. 신탁이 무효라면 다른 세목과 소유권 관계에도 영향을 줄 수 있으므로 전체 거래를 함께 점검해야 합니다.
이 판결을 다른 사안에 적용할 때
파기환송 판결입니다. 모든 신탁이나 모든 위탁자 변경에 취득세가 없다고 판단한 것은 아닙니다.
이 글은 판결에 적용된 당시 법령과 사실관계를 설명합니다. 현재 거래에는 과세시기별 법령과 개정·경과규정을 별도로 확인해야 합니다.
관련 판례 · LAW&KIM 편집부
신탁이라는 명칭보다 수탁자의 실제 관리·처분권을 보아야 한다는 점이 같습니다. 유효한 신탁을 전제로 한 위탁자 지위 이전 과세인지 먼저 확인해야 합니다.
수탁자의 실질적 권한이 없어 명의신탁으로 볼 여지가 있는 경우, 유효한 신탁과 위탁자 지위 취득을 전제로 한 취득세를 다시 검토해야 한다는 같은 쟁점입니다.
각 판결의 적용 법령·과세시기·사실관계가 다를 수 있습니다. 위 연결은 같은 결론을 보장한다는 뜻이 아닙니다.