
세 줄 요약
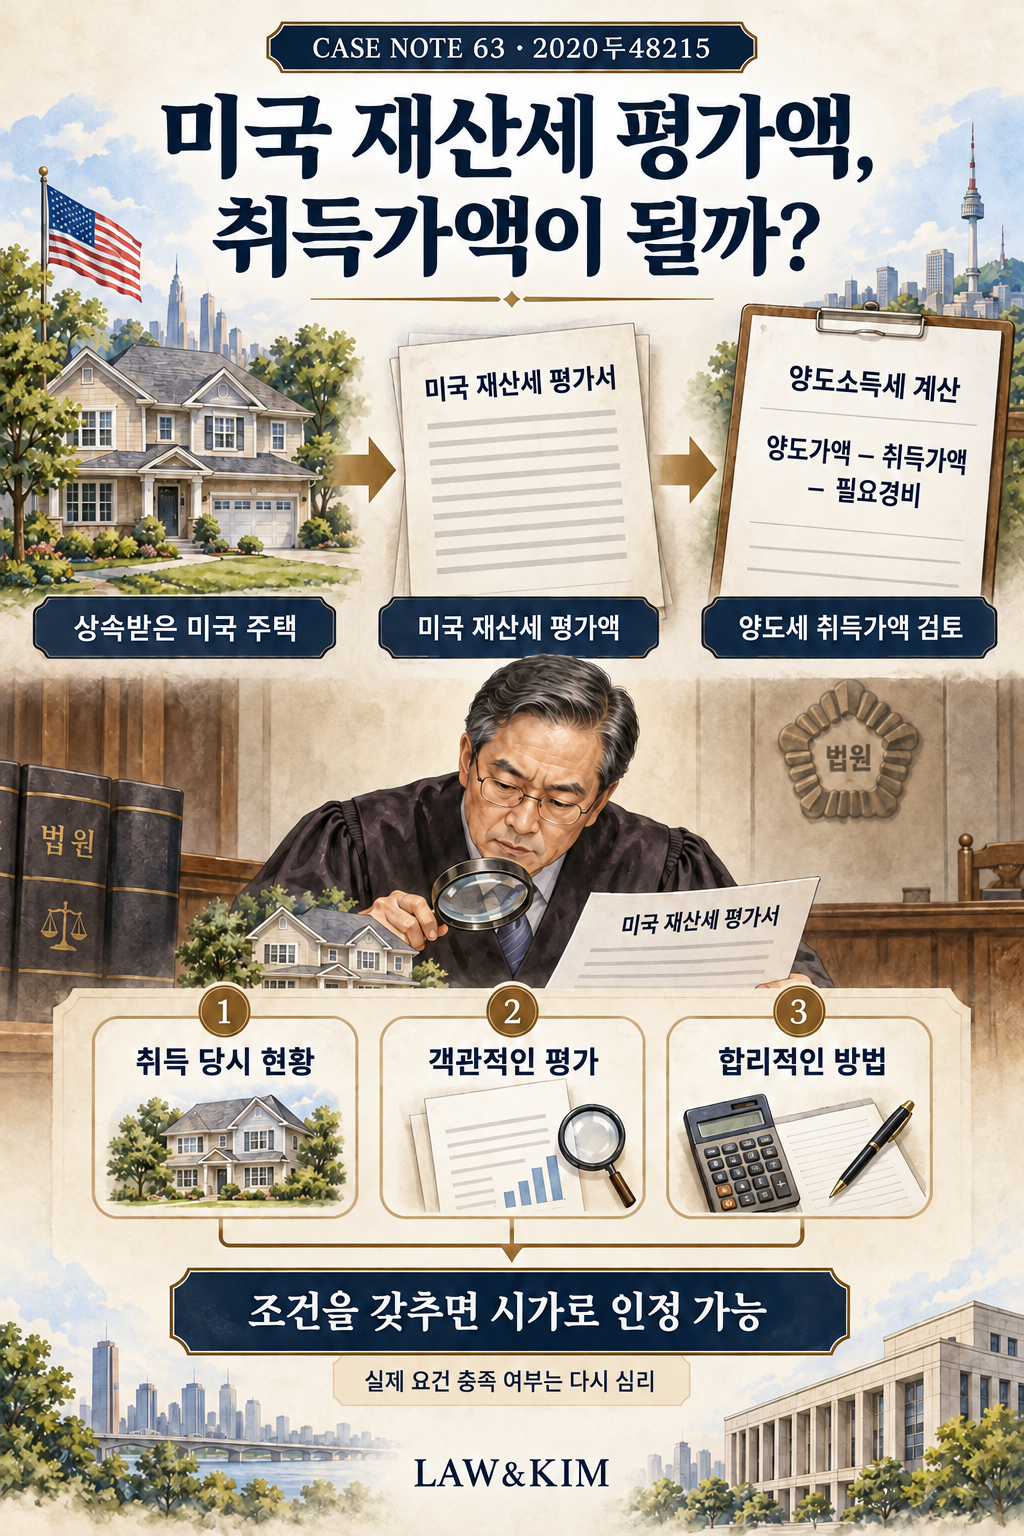
- 미국 주택을 상속받아 판 사건에서 양도차익을 계산할 취득가액이 문제됐습니다.
- 세무서는 미국 주정부의 재산세 평가액 등을 기초로 취득가액을 정했습니다.
- 대법원은 재산세용 평가액이라는 이유만으로 배제할 수 없고 객관적이고 합리적인 평가인지 살펴야 한다고 보았습니다.
1. 어떤 일이 있었을까?
피상속인은 2008년에 사망했고 상속인들은 2011년에 상속세를 신고했습니다. 세무서는 신고에서 빠진 미국 캘리포니아 주택 세 채 등을 발견해 상속세를 부과했습니다.
주택들은 2009년에 팔렸습니다. 세무서는 그 양도소득이 원고에게 귀속됐다고 보아 양도소득세도 부과하면서 상속재산가액으로 사용한 금액을 취득가액으로 적용했습니다.
그 금액에는 미국 주정부의 2008년 재산세 평가액이 쓰였습니다. 한 주택은 담보대출금이 그 평가액보다 커서 대출금이 적용됐습니다. 하급심은 법령에 열거된 양도세 관련 평가액 등이 아니라는 이유로 양도세 처분을 위법하다고 보았습니다.
 이미지 전체 보기 · 확대
2. 무엇이 쟁점이었을까?
외국 정부가 재산세를 계산하려고 평가한 금액은, 양도세를 위한 취득 당시 시가로는 아예 사용할 수 없을까요?
3. 대법원은 어떻게 판단했을까?
당시 법은 국외자산의 실제 취득가액을 확인할 수 없으면 취득 당시 현황을 반영한 시가를 사용하도록 했습니다. 시행령에는 외국 정부의 양도세 관련 평가액, 일정 기간 안의 실제 거래가액이나 감정가액 등이 열거돼 있었습니다.
대법원은 그 목록을 시가가 될 수 있는 대표적인 사례를 든 것으로 보았습니다. 목록에 정확히 들어맞지 않는다는 이유만으로 다른 객관적 시가 자료를 전부 제외할 수는 없습니다.
시가는 정상적인 거래에서 형성되는 객관적 교환가치뿐 아니라 객관적이고 합리적인 방법으로 평가한 금액도 포함합니다. 따라서 외국 정부의 재산세 평가액도 취득 당시 현황을 반영하고 평가 방법이 객관적·합리적이라면 시가로 인정될 수 있습니다.
다만 이 사건 평가액이 실제로 그 요건을 갖췄다고 확정한 것은 아닙니다. 대법원은 그 점을 제대로 심리하지 않은 양도세 부분을 파기환송했습니다. 한 주택에 사용된 대출금 등 개별 취득가액의 타당성까지 자동 승인한 판단도 아닙니다.
함께 다툰 상속세에 관해서는 피상속인을 세법상 거주자로 본 원심을 유지하고 납세자의 상고를 기각했습니다. 상속세와 양도세 부분의 판단 범위는 구분됩니다.
4. 이 판결의 시사점
해외 부동산의 오래된 취득가액을 입증하기 어렵다면 현지 재산세 평가 자료도 검토할 단서가 될 수 있습니다.
다만 공식 문서라는 이유만으로 그 금액이 곧 시가로 인정되는 것은 아닙니다. 평가 기준일과 방법, 당시 부동산 상태 및 거래 자료를 함께 확보해 자신의 취득가액을 설명해 보세요.
이 판결을 다른 사안에 적용할 때
- 확인할 사실: 실제 취득가액을 확인할 수 없는 이유와 외국의 평가 자료가 취득 당시 현황을 객관적으로 반영하는지 확인해야 합니다.
- 판단의 한계: 외국 재산세 평가액이라는 이름만으로 바로 인정되거나 배제되는 것은 아닙니다. 해당 평가의 목적·방법과 실제 시가를 반영하는 정도가 중요합니다.
- 적용 시점: 이 해설은 해당 판결이 적용한 당시 법령을 기준으로 합니다. 다른 시기의 거래에 적용하려면 거래일·과세기간에 맞는 조문과 부칙, 이후 개정 및 판례를 따로 확인해야 합니다. 선고일이나 이 글의 수정일이 현행법 대조를 마친 날짜를 뜻하지는 않습니다.
출처
- 대법원 공식 판결문 · 2020두48215
- 구 소득세법(2009. 12. 31. 개정 전) 제118조의4 제1항 제1호·제2항, 구 소득세법 시행령(2010. 2. 18. 개정 전) 제178조의3