
세 줄 요약
- 납세자는 신주인수권부사채를 인수한 뒤 주식으로 바꾸어 이익을 얻었습니다.
- 인수 당시에는 발행회사 최대주주의 특수관계인이 아니어서 해당 개별 과세 조항의 요건에 맞지 않았습니다.
- 대법원은 경제적 실질이 비슷하다는 일반 규정으로 그 과세 한계를 넘을 수 없다고 판단했습니다.
1. 어떤 일이 있었을까?
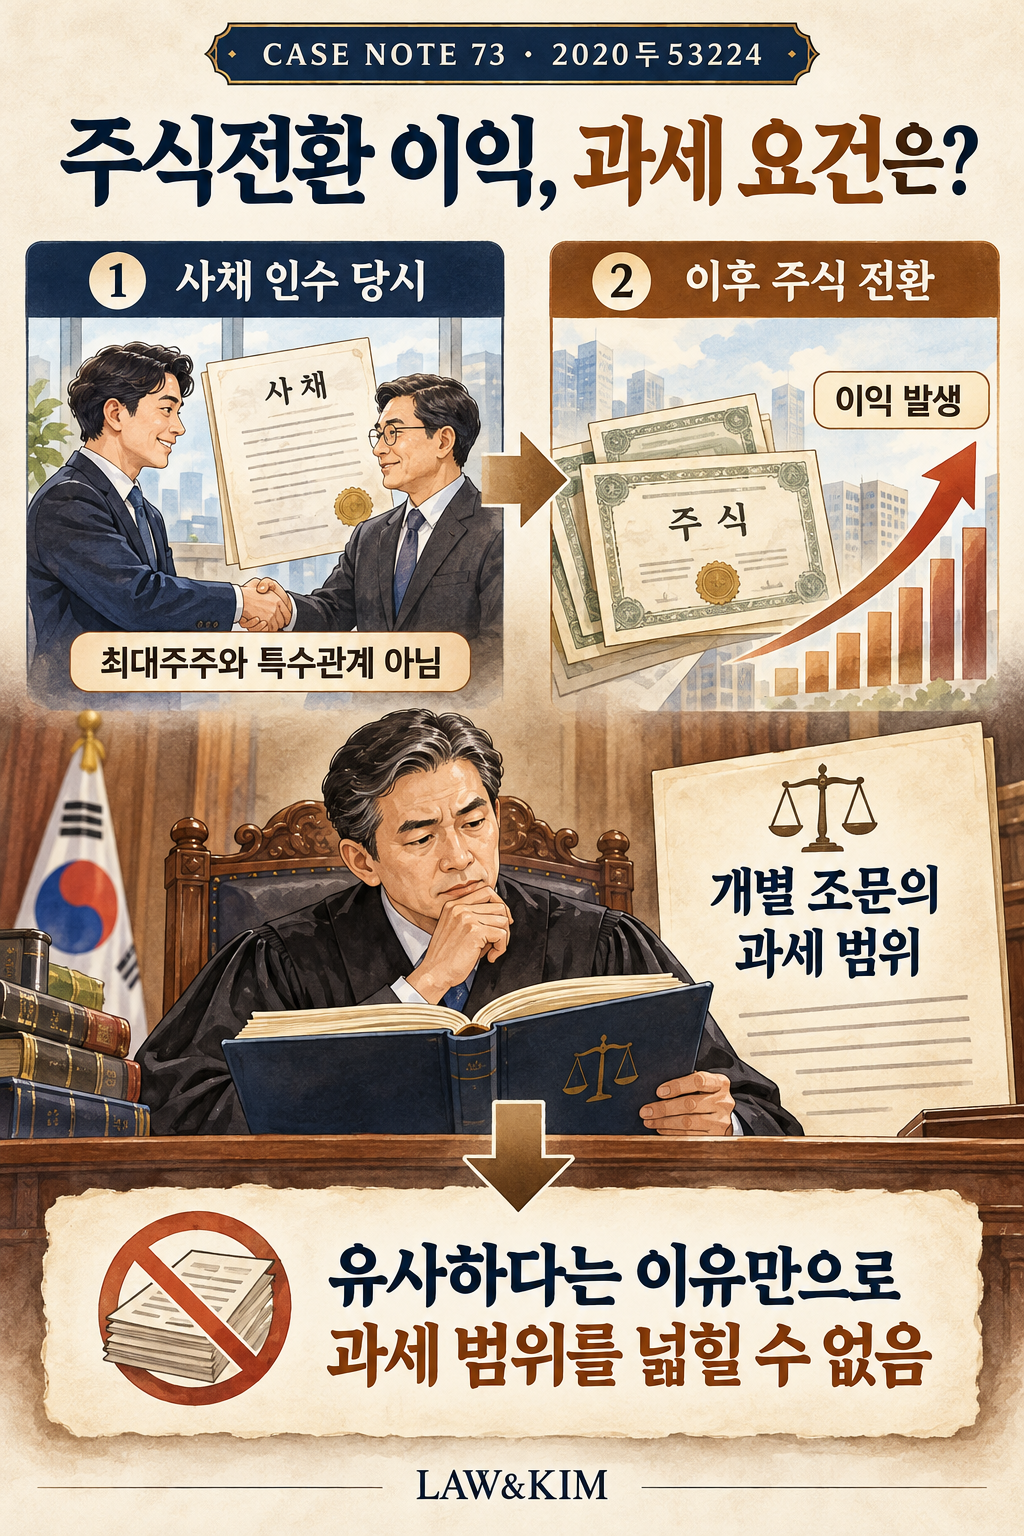
회사는 2014년에 신주인수권부사채를 발행했습니다. 이는 회사에 돈을 빌려주는 채권에, 정해진 조건으로 새 주식을 받을 수 있는 권리가 붙은 것입니다. 납세자는 그중 일부를 인수했습니다.
납세자는 당시 2대주주의 외삼촌이었습니다. 이후 그 2대주주가 최대주주가 되었고, 납세자는 2016년과 2017년에 신주인수권을 행사해 주식을 받았습니다.
세무서는 주식 전환으로 얻은 이익에 증여세를 부과했습니다. 인수 당시 최대주주와 특수관계가 없더라도 경제적 실질이 비슷하다는 규정으로 과세할 수 있다고 본 것입니다.
 이미지 전체 보기 · 확대
2. 무엇이 쟁점이었을까?
개별 조문이 정한 최대주주와의 관계 요건을 충족하지 못한 거래에, 포괄적인 증여세 규정을 적용할 수 있을까요?
3. 대법원은 어떻게 판단했을까?
대법원은 해당 조문이 모든 주식전환 이익을 과세하는 규정은 아니라고 설명했습니다. 발행회사 최대주주의 특수관계인이면서 그 회사의 주주가 아닌 사람이 인수한 경우 등으로 과세 범위를 제한한 것입니다.
이렇게 개별 조문이 과세의 범위와 한계를 정했다면, 그 밖의 거래는 별도 과세 근거가 있는 등의 특별한 사정 없이 일반적인 증여 개념만으로 과세할 수 없습니다.
경제적 실질이 유사한 거래를 다루는 구 상속세 및 증여세법 제4조 제1항 제6호도 그 한계를 없애는 별도 과세 규정은 아닙니다. 대법원은 이를 근거로 이 사건 이익에 과세할 수 있다고 본 원심을 파기환송했습니다.
4. 이 판결의 시사점
전환사채 등을 주식으로 바꾸어 이익을 얻었다며 증여세가 부과되었다면 어느 시점의 어떤 관계를 근거로 했는지 확인해 보세요.
최대주주나 특수관계 여부는 인수 시점과 전환 시점에서 다르게 문제 될 수 있습니다. 계약과 주주 변동 자료를 바탕으로 적용 조항의 요건이 맞는지 검토할 수 있습니다.
이 판결을 다른 사안에 적용할 때
- 확인할 사실: 전환사채 인수·주식전환 경위와 당사자의 최대주주·특수관계인 지위, 당시 과세조문의 범위를 확인해야 합니다.
- 판단의 한계: 경제적 이익을 얻었다는 이유만으로 개별 과세조문의 한계를 일반적인 증여 개념으로 넓힐 수는 없습니다. 모든 주식전환 이익에 대한 과세를 배제한 판결도 아닙니다.
- 적용 시점: 이 해설은 해당 판결이 적용한 당시 법령을 기준으로 합니다. 다른 시기의 거래에 적용하려면 거래일·과세기간에 맞는 조문과 부칙, 이후 개정 및 판례를 따로 확인해야 합니다. 선고일이나 이 글의 수정일이 현행법 대조를 마친 날짜를 뜻하지는 않습니다.
출처
- 대법원 공식 판결문 · 2020두53224
- 판결문에 인용된 당시 적용 법령
관련 판례 · LAW&KIM 편집부
주식전환·신주인수권 이익이라도 납세자와 조문이 다릅니다. 73번은 개인에 대한 증여세의 과세 범위, 75번은 법인이 특수관계인인 개인 주주에게서 받은 이익의 법인세를 다룹니다.
각 판결의 적용 법령·과세시기·사실관계가 다를 수 있습니다. 위 연결은 같은 결론을 보장한다는 뜻이 아닙니다.