
세 줄 요약
- 고모가 은행에 신탁한 아파트를 사망 후 처분해 그 대금을 나누어 받는 계약이었습니다.
- 수익자는 아파트 자체나 소유권이전등기를 요구할 권리를 취득하지 않았습니다.
- 대법원은 이런 금전 수익권을 받았다는 이유로 아파트 취득세를 부과할 수 없다고 보았습니다.
1. 어떤 일이 있었을까
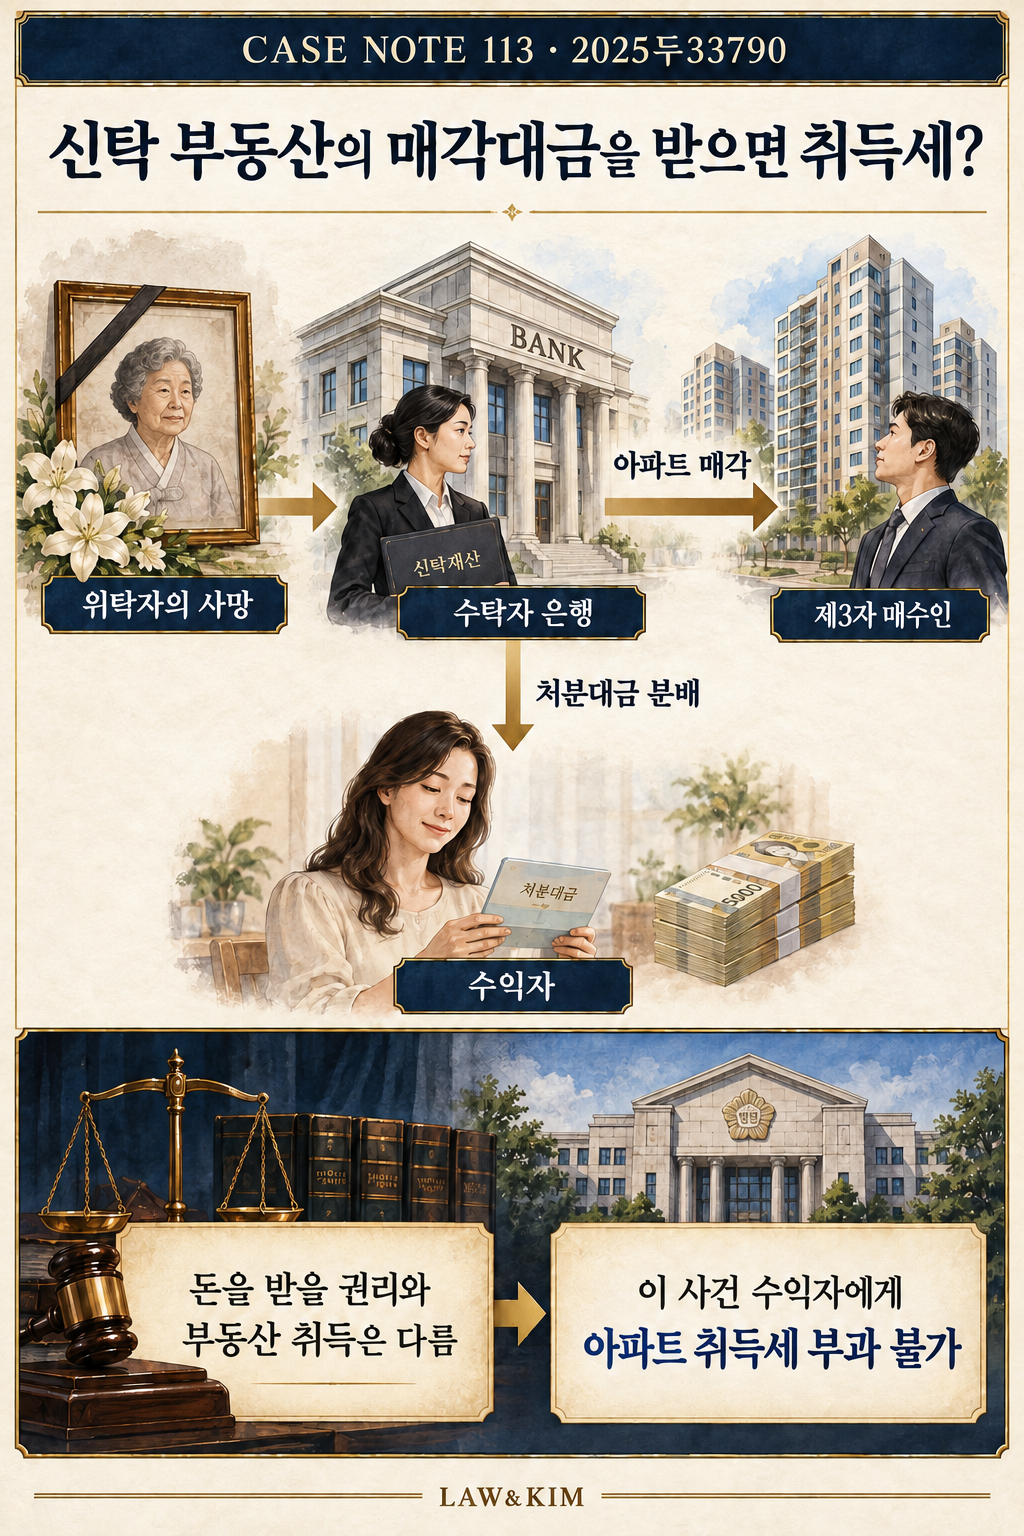
고모는 생전에 은행과 신탁계약을 맺고 아파트 등을 맡겼습니다. 자신이 사망하면 조카 등에게 아파트 처분대금에서 세금과 비용을 뺀 돈을 지급하도록 정했습니다.
고모가 사망한 뒤 은행은 아파트를 제3자에게 팔고 매수인에게 소유권이전등기를 해 주었습니다. 과세관청은 조카 등이 아파트를 상속한 것으로 보아 취득세를 부과했습니다.
2. 무엇이 쟁점이었을까
사망 후 신탁의 수익자가 되었다는 사실만으로 신탁재산인 아파트도 취득한 것으로 볼 수 있는지가 문제였습니다. 수익자가 계약에 따라 실제로 요구할 수 있는 것이 무엇인지가 판단의 출발점이었습니다.
3. 대법원은 어떻게 판단했을까
부동산을 신탁하고 수탁자에게 등기를 넘기면 소유권은 수탁자에게 이전됩니다. 위탁자가 사망했다고 해서 그 부동산이 민사법상 상속재산이 되는 것은 아닙니다. 세법에는 별도의 규정이 있으므로 그 요건을 따로 보아야 합니다.
대법원은 수익권의 내용을 구별했습니다. 수익자가 부동산 자체의 소유권이전등기를 청구할 수 있다면 사실상 부동산 취득을 인정할 수 있습니다. 반면 처분대금 등 돈의 지급만 요구할 수 있다면 부동산 자체를 취득했다고 볼 수 없습니다.
이 사건 수익권은 아파트를 판 돈을 분배받는 권리였습니다. 대법원은 아파트 취득세 부과가 위법하다고 본 원심을 유지했습니다.
4. 이 판결의 시사점
신탁 아파트를 넘겨받은 것이 아니라 판 돈만 받았는데 아파트 취득세를 고지받았다면 수익권의 내용을 확인해 보세요.
부동산 자체를 요구할 권리와 돈을 분배받을 권리는 다를 수 있습니다. 신탁계약과 처분·분배 자료를 가지고 취득세를 다툴 여지가 있는지 검토할 수 있습니다. 상속세 등 다른 세금은 별도로 확인해야 합니다.
함께 읽을 판례
- CASE NOTE 105 · 신탁 위탁자 이름만 친족으로 바꾸면 재산세도 옮겨갈까 — 2022두67630 — 신탁이라는 이름만으로 판단하지 않고 어떤 권리와 세금이 문제인지 구분한 사건입니다.