
세 줄 요약
- 납세자는 토지를 판 뒤 양도소득세 예정신고를 했습니다.
- 세무서는 같은 해 다른 토지의 양도소득까지 합친 확정신고가 없었다며 긴 과세기간을 적용했습니다.
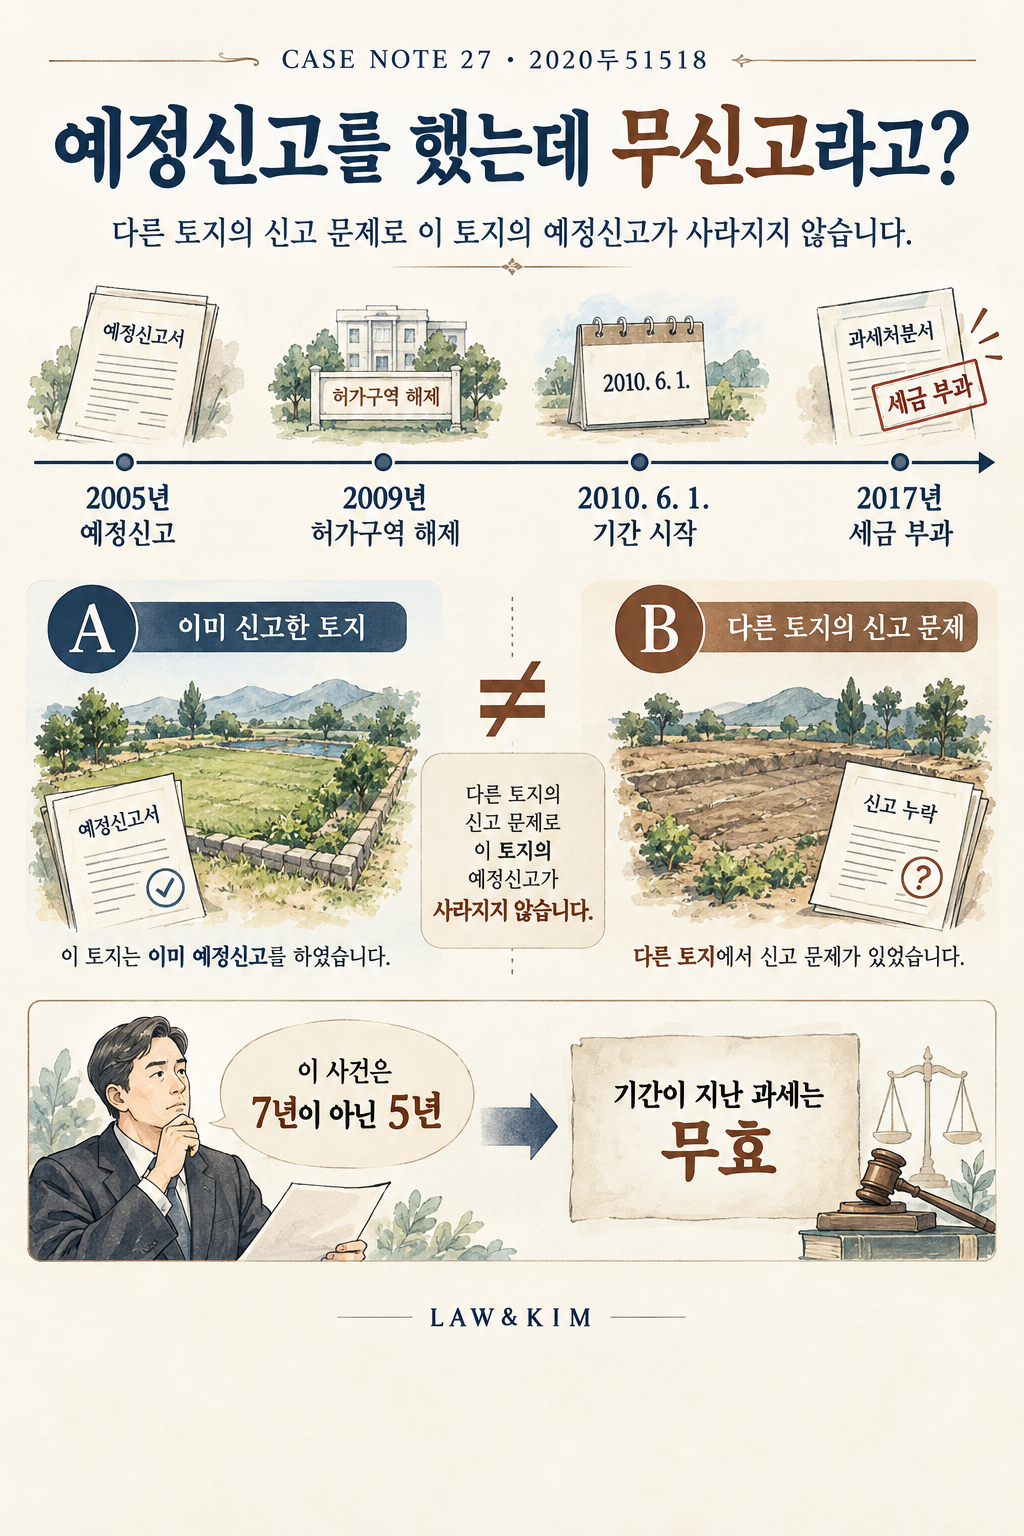
- 대법원은 이 사건 토지에는 7년이 아닌 5년이 적용되어, 뒤늦은 과세가 무효라고 판단했습니다.
1. 어떤 일이 있었을까?
납세자는 2005년 토지거래허가구역 안의 토지를 팔고 그해 9월 양도소득세를 예정신고·납부했습니다. 예정신고는 부동산을 판 뒤 해당 거래의 세금을 먼저 신고하는 절차입니다. 잔금은 2006년 2월 모두 받았고 허가구역 지정은 2009년 1월 해제되었습니다.
세무서는 양도시기를 잔금 지급일로 보아 실지거래가액으로 세금을 다시 계산하고 2017년 3월 추가로 부과했습니다. 쟁점은 국가가 세금을 새로 부과할 수 있는 법정 기간인 ‘부과제척기간’이 지났는지였습니다.
같은 과세연도에 다른 토지의 양도도 있었습니다. 하급심은 두 거래를 합친 확정신고가 없다는 이유로 무신고에 적용되는 7년을 인정했습니다. 확정신고는 한 해의 양도소득을 정리하는 신고를 말합니다.
 이미지 전체 보기 · 확대
2. 무엇이 쟁점이었을까?
다른 토지의 신고에 문제가 있으면, 이미 예정신고를 마친 이 토지도 신고하지 않은 것으로 취급할 수 있을까요?
3. 대법원은 어떻게 판단했을까?
대법원은 당시 소득세법상 예정신고를 한 사람은 원칙적으로 그 소득에 대한 확정신고를 생략할 수 있다고 보았습니다. 여러 차례 양도한 경우 등 시행령이 따로 정한 예외는 확인해야 하지만 이 사건 예정신고가 그 예외에 해당한다는 근거는 없었습니다.
다른 토지 때문에 별도의 확정신고 의무를 지더라도, 이미 예정신고를 마친 이 사건 토지의 신고까지 없었던 일이 되는 것은 아닙니다. 따라서 이 토지의 양도소득세에 무신고 7년을 적용할 수 없고 5년을 적용해야 한다고 판단했습니다.
기간의 출발점은 이 사건 사정에 따라 2010년 6월 1일로 보았습니다. 2017년 3월 2일의 부과는 이미 5년이 지난 뒤였으므로 무효라고 판단하고 원심판결을 파기환송했습니다. 기간이 끝난 과세라는 판단과, 사건을 하급심으로 돌려보낸 절차를 구별할 필요가 있습니다.
4. 이 판결의 시사점
여러 부동산 거래 중 하나를 신고하지 않았다는 이유로 이미 신고한 거래에도 긴 과세기간이 적용되었다면 거래별로 따져볼 필요가 있습니다.
각 예정신고서와 납부 내역, 고지일을 나누어 정리해 보세요. 세무서가 어떤 거래를 무신고로 보았는지 확인하고 기간 적용을 다툴 수 있는지 검토할 수 있습니다.
이 판결을 다른 사안에 적용할 때
- 확인할 사실: 해당 양도소득의 예정신고 여부, 확정신고를 생략할 수 없는 예외와 다른 양도소득의 신고관계를 확인해야 합니다.
- 판단의 한계: 다른 토지에 확정신고 의무가 있었다는 이유만으로 이미 신고한 토지까지 무신고가 되는 것은 아닙니다. 예정신고만 하면 언제나 확정신고가 면제된다는 뜻도 아닙니다.
- 적용 시점: 이 해설은 해당 판결이 적용한 당시 법령을 기준으로 합니다. 다른 시기의 거래에 적용하려면 거래일·과세기간에 맞는 조문과 부칙, 이후 개정 및 판례를 따로 확인해야 합니다. 선고일이나 이 글의 수정일이 현행법 대조를 마친 날짜를 뜻하지는 않습니다.
출처
- 대법원 공식 판결문 · 2020두51518
- 구 국세기본법(2010. 1. 1. 개정 전) 제26조의2 제1항, 구 소득세법(2009. 12. 31. 개정 전) 제110조 제4항, 관련 시행령 제173조 제4항