
CASE NOTE 145 · 대법원 2026. 2. 12. 선고 2025두34772 판결
세 줄 요약
- 직원매장에서 협력업체 직원 등에게 제공한 할인액이 문제였습니다.
- 대법원은 판매촉진 목적과 실제 거래 구조를 살펴야 한다고 보았습니다.
- 이 사건 할인액을 매출에누리로 본 원심이 유지되었습니다.
1. 어떤 일이 있었을까
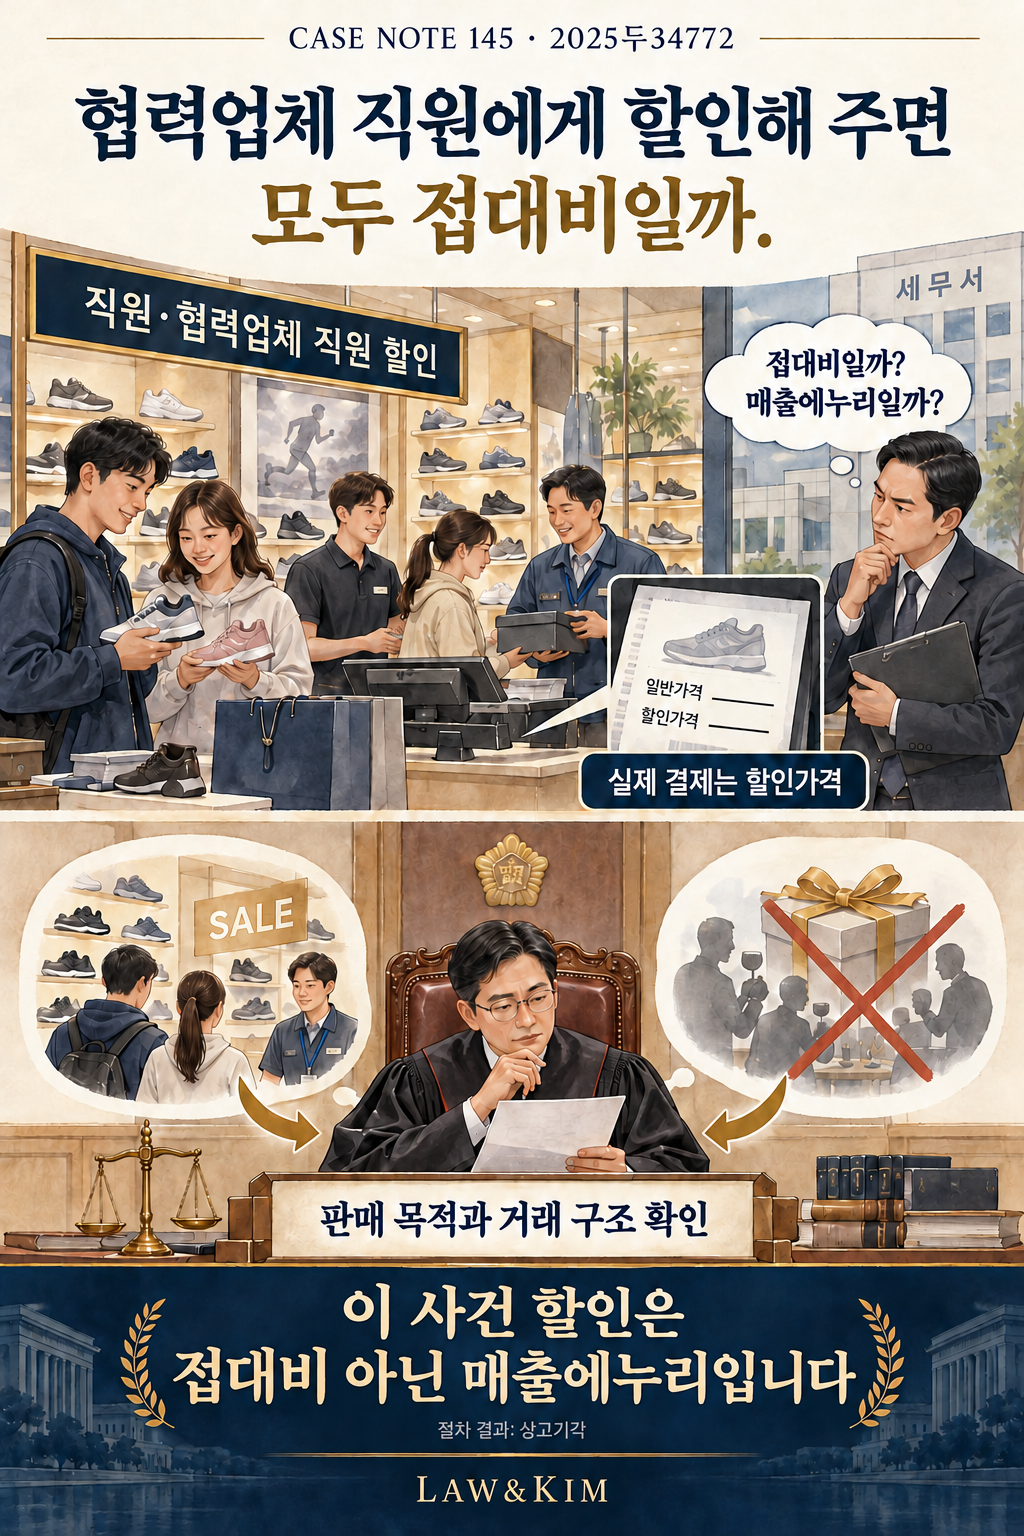
스포츠 의류와 신발 등을 판매하는 회사가 직원매장 두 곳을 운영했습니다. 할인 대상에는 자사 직원뿐 아니라 협력업체·파견업체 직원과 계열사 직원 등도 포함되었습니다.
과세관청은 협력업체 직원 등에게 제공한 할인액을 접대비로 보았습니다. 이에 따라 접대비 한도를 넘은 금액을 손금에서 제외하고 법인세를 부과했습니다.
2. 무엇이 쟁점이었을까
업무상 관련 있는 사람에게 할인했다면 그 차액은 곧 접대비일까요? 판매촉진을 위한 할인판매와 거래관계를 위한 접대를 어떻게 구별할지가 쟁점이었습니다.
3. 대법원은 어떻게 판단했을까
대법원은 접대비 해당 여부를 엄격하게 판단해야 한다고 설명했습니다. 상대방이 사업관계자라는 이유만으로 접대 목적을 단정할 수는 없습니다.
이 사건 할인은 폭넓은 집단을 대상으로 판매촉진 등을 위해 이루어졌습니다. 회사는 할인 후 가격만 판매대금으로 받았습니다. 대법원은 이를 통상적인 할인판매와 다른 소비적 지출로 볼 수 없고, 할인액은 처음부터 매출에서 제외되는 매출에누리라고 본 원심을 수긍했습니다. 과세관청의 상고는 기각되었습니다.
4. 이 판결의 시사점
할인제도를 운영하는 사업자는 대상자 기준, 할인율, 판매촉진 목적과 실제 결제 내역을 남겨두는 것이 좋습니다. 할인 후 금액으로 판매가 이루어졌다는 자료가 중요합니다.
세무조사에서 할인액을 접대비로 보았다면 대상자와 친분이 있다는 설명만 보지 말고 제도 전체의 목적과 거래 방식을 대조하세요. 특정인에게 무상으로 제공한 선물까지 같은 결론이 적용되는 것은 아닙니다.
이 판결을 다른 사안에 적용할 때
판결은 당시 법령의 ‘접대비’ 개념을 다룹니다. 할인이라는 명칭만으로 모든 혜택이 매출에누리가 되는 것은 아닙니다.
이 글은 판결에 적용된 당시 법령과 사실관계를 설명합니다. 현재 거래에는 과세시기별 법령과 개정·경과규정을 별도로 확인해야 합니다.