
먼저 세 줄로 읽기
- 일본법인은 강원풍력발전의 의결권 있는 주식 30%를 오래 보유하다 2014년 말 모두 팔았습니다.
- 그해 3월에 받은 배당은 2013년 이익에 대한 것이었는데 세무서는 2014년 말 보유 여부를 문제 삼았습니다.
- 대법원은 배당 대상인 2013 회계연도 말 직전 6개월을 기준으로 보아, 한·일 조세조약상 5% 세율을 인정했습니다.
1. 어떤 일이 있었을까?
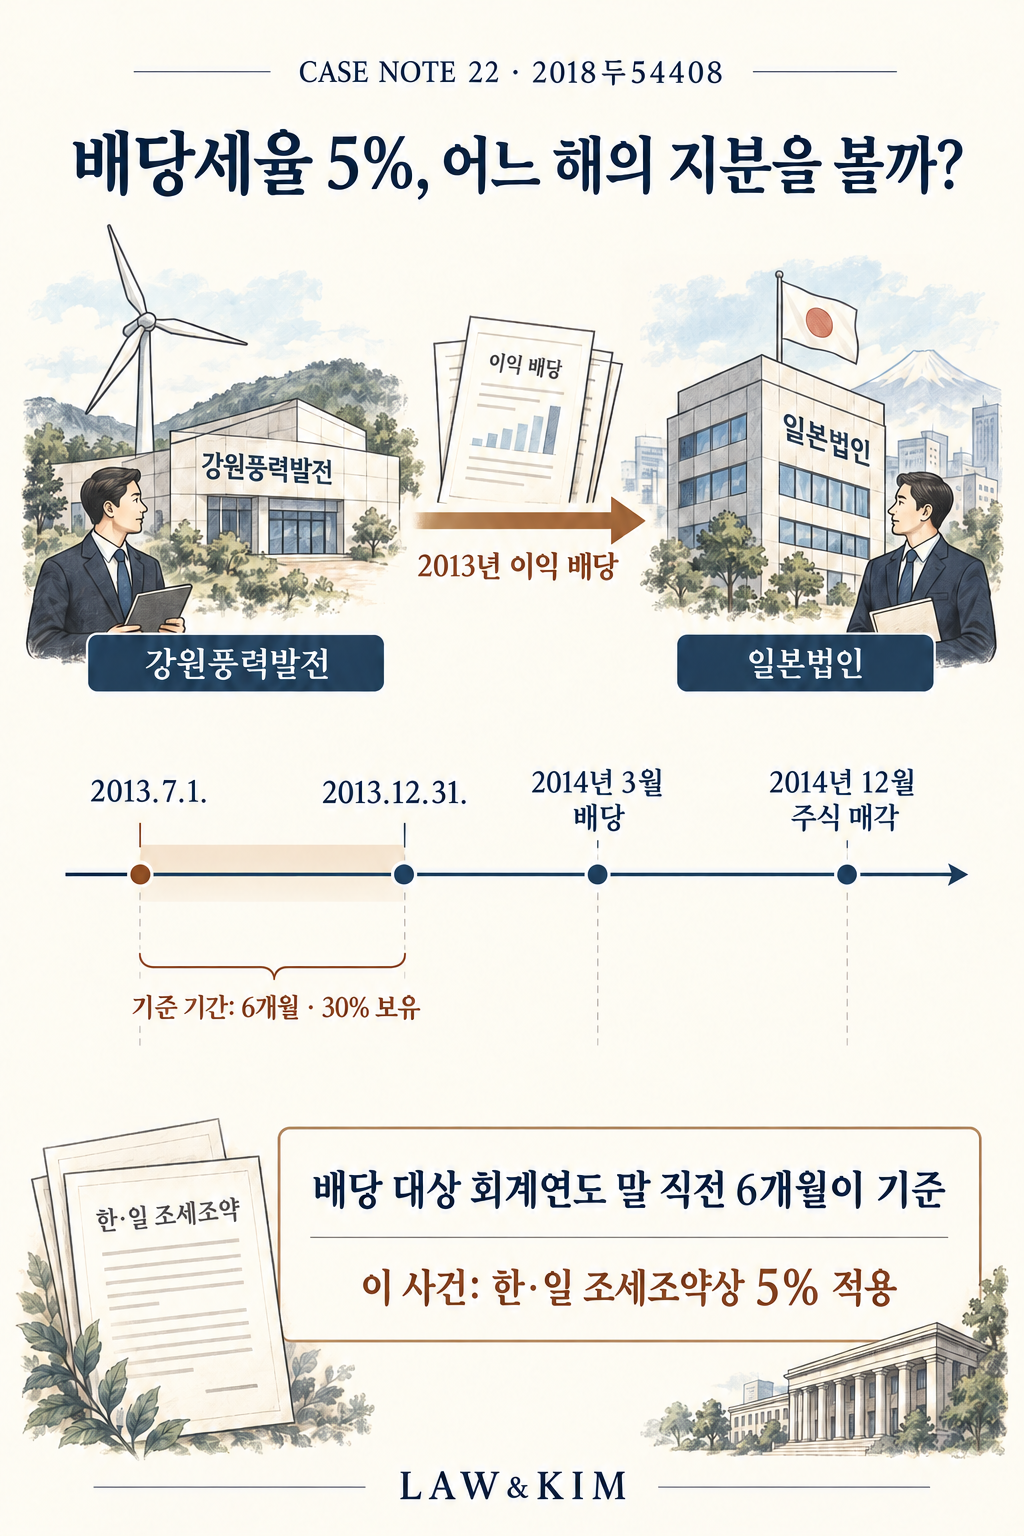
일본의 마루베니는 2006년경부터 강원풍력발전의 의결권 있는 주식 30%를 보유했습니다. 강원풍력발전은 2014년 3월 주주총회에서 2013 사업연도 이익을 배당하기로 결의하고 같은 달 배당금을 지급했습니다.
회사는 한·일 조세조약에 따라 배당금의 5%를 법인세로 원천징수했습니다. 그런데 일본법인은 2014년 12월 22일 보유 주식을 모두 팔았습니다.
세무서는 배당을 결의한 2014년 말까지 일정 지분을 보유해야 5%를 적용할 수 있다고 보았습니다. 연말 전에 주식을 팔았으니 15%를 적용해야 한다며 두 세율의 차액을 고지했습니다.
 이미지 전체 보기 · 확대
2. 무엇이 쟁점이었을까?
조세조약의 보유기간 요건에서 말하는 회계기간은 배당을 결의한 해일까요, 배당의 대상이 된 이익이 발생한 해일까요?
3. 대법원은 어떻게 판단했을까?
이 조약은 한국에서 부과할 수 있는 세율을 5%로 제한하되 요건을 두었습니다. 일본법인이 배당의 수익적 소유자이고 배당 지급 회사의 의결권 있는 주식 25% 이상을 일정 기간 보유한 경우입니다. ‘제한세율’은 조약이 정한 원천지국 과세의 상한을 뜻합니다.
대법원은 기준을 ‘배당의 대상이 되는 회계기간’으로 해석했습니다. 이 사건은 2013년 이익을 나누는 배당이므로, 2013년 7월 1일부터 12월 31일까지의 6개월을 확인해야 합니다. 일본법인은 이 기간 30%를 보유하여 요건을 충족했습니다.
법원은 낮은 세율을 받으려고 배당 직전에 잠깐 지분을 늘리는 일을 막으려는 취지도 고려했습니다. 배당금을 이미 받은 뒤까지 지분 보유를 강제할 합리적 이유는 찾기 어렵다고 보았습니다.
배당을 결의한 해의 연말을 기준으로 하면 3월에 세금을 떼어 낼 때 적용 세율을 확정하기 어렵고 이후 주식 매매에 따라 세율이 뒤늦게 달라집니다. 대법원은 이런 문제도 지적하며 세무서 상고를 기각했습니다.
4. 이 판결의 시사점
해외 주주에게 배당할 때에는 낮은 조약 세율을 예상하기 전에 요구되는 주식 보유기간을 확인해야 합니다.
지급일만이 아니라 어느 사업연도의 배당인지도 중요할 수 있습니다. 배당결의서와 주주명부를 준비해 해당 국가와의 조약이 정한 요건을 충족하는지 확인해 보세요.
이 판결을 다른 사안에 적용할 때
- 확인할 사실: 배당의 대상 회계기간, 해당 기간의 의결권 지분과 보유기간, 배당의 수익적 소유자를 확인해야 합니다.
- 판단의 한계: 배당금을 실제 지급한 해의 지분만 확인하면 충분하다는 뜻이 아닙니다. 이 사건 조약의 기간 요건을 다른 조약이나 다른 배당에 그대로 대입해서도 안 됩니다.
- 적용 시점: 이 해설은 판결에 적용된 당시 국내법과 조세조약을 기준으로 합니다. 다른 거래에 적용하려면 소득 발생 시기의 법령, 상대 국가의 조약과 의정서·적용 시기를 따로 확인해야 합니다. 이 글의 수정일은 현행 조약·법령 대조를 마친 날짜를 뜻하지 않습니다.
사건 정보와 출처
- 사건: 대법원 2021. 7. 21. 선고 2018두54408 · 법인세징수처분취소
- 판결의 결론: 세무서 상고기각 — 5% 제한세율 적용 및 추가 징수처분 취소 유지
- 판결에서 다룬 법령: 한·일 조세조약 제10조 제2항 (가)목·(나)목에 관한 판결의 해석
- 공식 출처: 대법원 판결문 PDF · 5쪽