
세 줄 요약
- 회사는 합병 상대방이 보유하던 자기 회사 주식을 넘겨받았습니다.
- 나중에 그 주식을 팔고 생긴 이익이 법인세 과세 대상인지 다퉜습니다.
- 대법원은 합병과 이후 주식 매각을 구별하고 매각이익은 과세 대상이라고 판단했습니다.
1. 어떤 일이 있었을까?
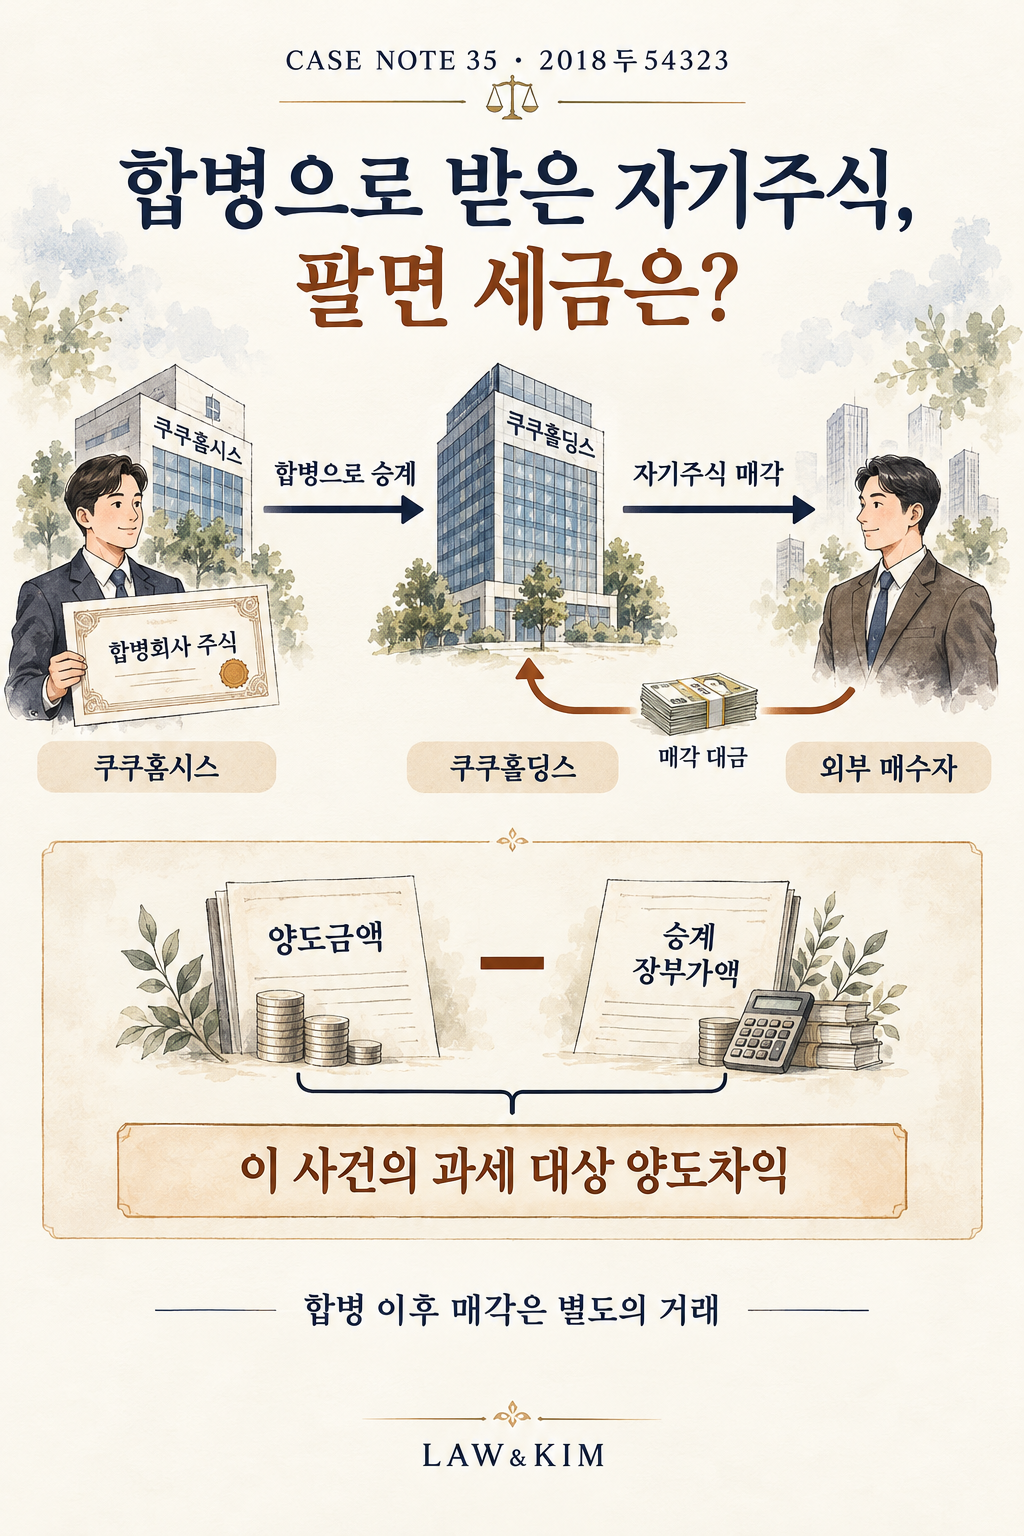
쿠쿠홀딩스는 2012년 쿠쿠홈시스를 합병하면서 상대 회사가 가지고 있던 자기 회사 주식 165,085주를 넘겨받았습니다. 이런 주식을 ‘자기주식’이라고 합니다.
이후 주식 분할을 거쳐 보유 수량이 늘었고 회사는 2014년 그중 일부를 매각했습니다. 처음에는 매각대금과 장부가액 등을 반영해 법인세를 신고했습니다.
그 뒤 회사는 합병으로 취득한 자기주식의 처분이 자본거래에 해당해 과세 대상에서 빠져야 한다고 주장했습니다. 이를 이유로 세금을 돌려 달라고 청구했지만 거부당했습니다.
 이미지 전체 보기 · 확대
2. 무엇이 쟁점이었을까?
합병 과정에서 취득한 자기주식이라는 이유로, 이후 매각하여 얻은 이익도 과세하지 않는 합병차익으로 볼 수 있을까요?
3. 대법원은 어떻게 판단했을까?
대법원은 합병으로 자기주식을 취득하는 거래와, 그 주식을 나중에 다른 사람에게 파는 거래를 별개로 보았습니다. 주식의 취득 경위가 합병이라는 이유만으로 이후 매각대금까지 합병차익에 해당하는 것은 아닙니다.
자기주식의 처분이익은 법인의 순자산을 증가시키는 수익으로서 과세 대상이 됩니다. 자기주식을 새로 발행한 주식의 납입금과 같은 성격으로 볼 수도 없습니다.
세금 계산에서는 적격합병으로 넘겨받은 자산의 장부가액과 과세가 미뤄진 이익을 함께 살펴야 합니다. 이 사건에서는 주식 매각가액에서 합병 전 승계 장부가액을 뺀 효과가 나도록 계산하며 합병 시점의 시가 이후에 오른 부분만 과세하는 것은 아니라고 보았습니다.
대법원은 회사의 상고를 기각했습니다. 합병 당시 미뤄 둔 이익이 이후 처분 시 과세 계산에 반영되는 구조를 인정한 것입니다.
4. 이 판결의 시사점
합병 당시 세금을 바로 내지 않았어도 나중에 승계 주식을 팔 때 세금이 생길 수 있습니다.
당장의 세금 유예와 최종 면세를 혼동하지 않아야 합니다. 매각을 준비한다면 합병 전 장부가액과 당시 세무조정 자료를 찾아 예상 세액을 확인해 보세요.
이 판결을 다른 사안에 적용할 때
- 확인할 사실: 합병으로 자기주식을 취득한 단계와 이후 처분한 단계를 나누고 장부가액·평가액·세무조정 내역을 확인해야 합니다.
- 판단의 한계: 합병 때 즉시 과세하지 않았다는 이유로 나중의 처분이익까지 영구 비과세가 되는 것은 아닙니다. 합병과 매각을 한 거래로 뭉쳐 계산해서는 안 됩니다.
- 적용 시점: 이 해설은 해당 판결이 적용한 당시 법령을 기준으로 합니다. 다른 시기의 거래에 적용하려면 거래일·과세기간에 맞는 조문과 부칙, 이후 개정 및 판례를 따로 확인해야 합니다. 선고일이나 이 글의 수정일이 현행법 대조를 마친 날짜를 뜻하지는 않습니다.
출처
- 대법원 공식 판결문 · 2018두54323
- 구 법인세법 제15조·제17조·제44조·제44조의3, 관련 시행령 제72조·제80조의4 등 판결 적용 규정
관련 판례 · LAW&KIM 편집부
합병 때 받은 자기주식의 자산성 문제와 나중 처분차익 과세를 나누어 볼 수 있습니다. 같은 자기주식이라도 취득·보유·처분의 단계마다 확인할 규정이 다릅니다.
각 판결의 적용 법령·과세시기·사실관계가 다를 수 있습니다. 위 연결은 같은 결론을 보장한다는 뜻이 아닙니다.