
먼저 세 줄로 읽기
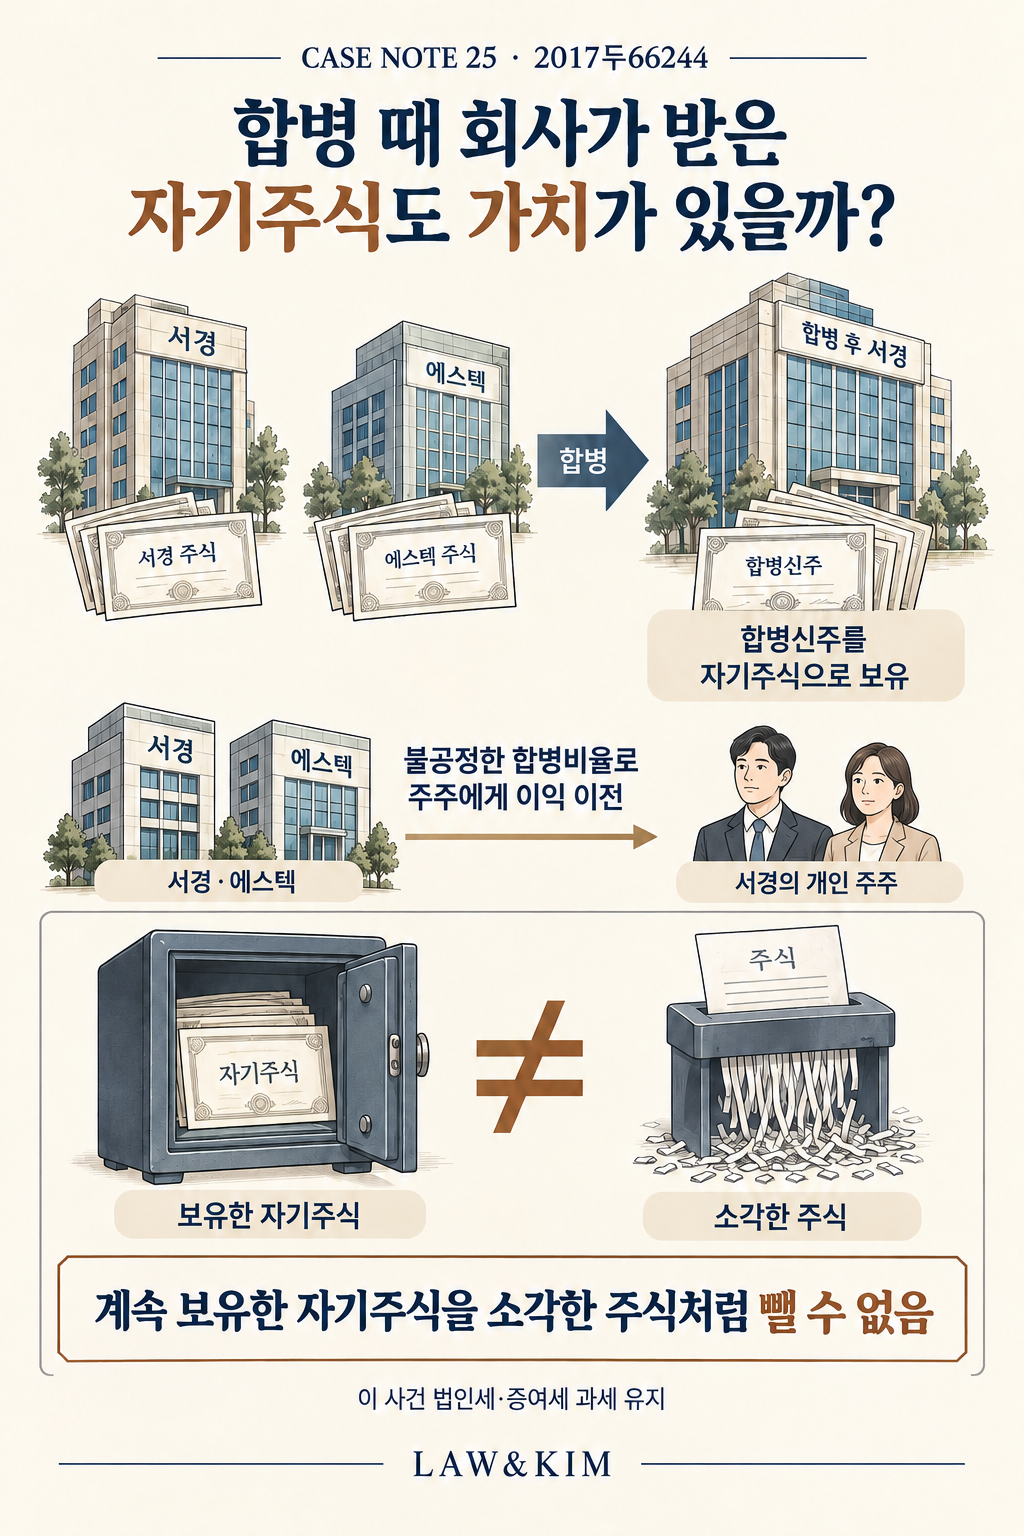
- 서경은 에스텍을 흡수합병하면서 기존에 가진 에스텍 주식 등에 새 주식을 배정받아 자기주식으로 보유했습니다.
- 세무서는 불공정한 합병비율로 서경의 개인 주주들에게 이익이 옮겨갔다고 보아 법인세와 증여세를 부과했습니다.
- 대법원은 계속 보유한 자기주식을 소각한 주식처럼 취급할 수 없고 회사 자산을 주주 개인 소유와 같게 볼 수도 없다고 판단했습니다.
1. 어떤 일이 있었을까?
서경과 에스텍은 가족 주주와 법인 주주가 연결된 비상장회사들이었습니다. 서경은 2010년 에스텍을 흡수합병했습니다. 합병 전 서경은 에스텍 주식 165,932주를 보유했고 에스텍도 자기 회사 주식 40,000주를 보유했습니다.
합병회사가 미리 보유한 피합병회사의 주식을 ‘포합주식’이라고 합니다. 회사가 자기 회사 주식을 갖는 것은 ‘자기주식’입니다. 이 사건에서는 위 주식들에 합병신주 51,050주가 배정되어 합병 후 서경이 자기주식으로 보유하게 되었습니다.
세무서는 합병 때 서경 주식은 높게, 에스텍 주식은 낮게 평가하여 에스텍 주식에 신주를 너무 적게 배정했다고 보았습니다. 그 결과 서경의 개인 주주들에게 이익이 이전되었다며 관련 법인세와 개인 주주들의 증여세를 부과했습니다.
 이미지 전체 보기 · 확대
2. 무엇이 쟁점이었을까?
자기주식을 없애지 않고 보유하면서도, 합병이익 계산에서는 없어진 것처럼 그 가치를 빼 달라고 할 수 있을까요?
3. 대법원은 어떻게 판단했을까?
납세자들은 합병 전 서경 가치에 에스텍 주식 가치가 이미 반영되어 있는데, 합병 후 계산에 다시 들어가면 이익이 부풀려진다고 주장했습니다. 그래서 주식을 소각한 경우처럼 그 가치를 공제해야 한다는 논리였습니다.
이 사건에서는 합병신주를 배정받아 상당한 기간 자기주식으로 보유했습니다. 대법원은 이를 신주를 받지 않거나 합병과 동시에 소각한 경우와 동일하게 볼 수 없다고 판단했습니다. 계속 보유하는 자기주식에도 다른 사람에게 넘길 수 있는 성질과 자산으로서의 가치가 있기 때문입니다.
개인 주주들은 원래 회사 지분을 통해 해당 주식을 간접적으로 소유했으니 결국 자기에게 자기 이익을 준 것이라고도 주장했습니다. 그러나 회사의 주주라고 해서 회사가 가진 자산 자체가 개인 주주의 소유가 되지는 않습니다.
따라서 불공정한 합병으로 이익을 받은 개인 주주에게 증여세를 부과하고 이익을 넘긴 법인에는 부당행위계산부인 규정을 적용할 수 있다고 보았습니다. ‘부당행위계산부인’은 특수관계인 거래로 세금 부담을 부당하게 줄인 경우, 거래 형식 그대로가 아니라 세법상 기준으로 소득을 다시 계산하는 제도입니다. 대법원은 상고를 모두 기각했습니다.
4. 이 판결의 시사점
가족이 지배하는 회사들끼리 합병하더라도 회사 재산과 가족 개인 재산은 구별됩니다.
합병으로 받은 자기주식을 계속 보유하는지 소각하는지에 따라 세금 계산도 달라질 수 있습니다. 합병을 준비하는 주주는 배정 방식별 세금 부담을 미리 확인하고 관련 의사결정 자료를 남겨 두는 것이 좋습니다.
이 판결을 다른 사안에 적용할 때
- 확인할 사실: 합병 때 자기주식을 실제로 배정받았는지, 합병과 동시에 소각했는지 아니면 계속 보유했는지 확인해야 합니다.
- 판단의 한계: 자기주식을 보유한 거래를 주식을 받지 않거나 바로 소각한 거래와 같게 계산할 수는 없습니다. 모든 합병의 자기주식 처리를 한 가지 방식으로 정한 것도 아닙니다.
- 적용 시점: 이 해설은 해당 판결이 적용한 당시 법령을 기준으로 합니다. 다른 시기의 거래에 적용하려면 거래일·과세기간에 맞는 조문과 부칙, 이후 개정 및 판례를 따로 확인해야 합니다. 선고일이나 이 글의 수정일이 현행법 대조를 마친 날짜를 뜻하지는 않습니다.
사건 정보와 출처
- 사건: 대법원 2021. 9. 30. 선고 2017두66244 · 법인세등부과처분취소
- 판결의 결론: 납세자들 상고기각 — 관련 법인세·증여세 과세 유지
- 판결에서 다룬 법령: 구 법인세법(2010. 12. 30. 개정 전) 제52조, 구 시행령(2010. 6. 8. 개정 전) 제88조·제89조, 구 상속세 및 증여세법 제38조 및 구 시행령 제28조의 판결 적용 규정
- 공식 출처: 대법원 판결문 PDF · 8쪽
관련 판례 · LAW&KIM 편집부
소각되지 않고 처분 가능한 자기주식의 자산성을 확인합니다. 25번은 합병이익 계산, 119번은 비상장주식 가치 평가이므로 구체적인 계산식은 구별해야 합니다.
합병 때 받은 자기주식의 자산성 문제와 나중 처분차익 과세를 나누어 볼 수 있습니다. 같은 자기주식이라도 취득·보유·처분의 단계마다 확인할 규정이 다릅니다.
각 판결의 적용 법령·과세시기·사실관계가 다를 수 있습니다. 위 연결은 같은 결론을 보장한다는 뜻이 아닙니다.