
세 줄 요약
- 한 지배주주는 셀트리온 주식을 간접 보유하면서 셀트리온헬스케어 주식도 직접 보유했습니다.
- 두 회사의 거래로 계산된 일감몰아주기 증여세에 대해, 자신에게 준 이익일 뿐이라며 환급을 구했습니다.
- 대법원은 회사와 주주는 서로 다른 법적 주체라며, 같은 주주라는 사정만으로 자기증여라고 볼 수 없다고 판단했습니다.
1. 어떤 일이 있었을까?
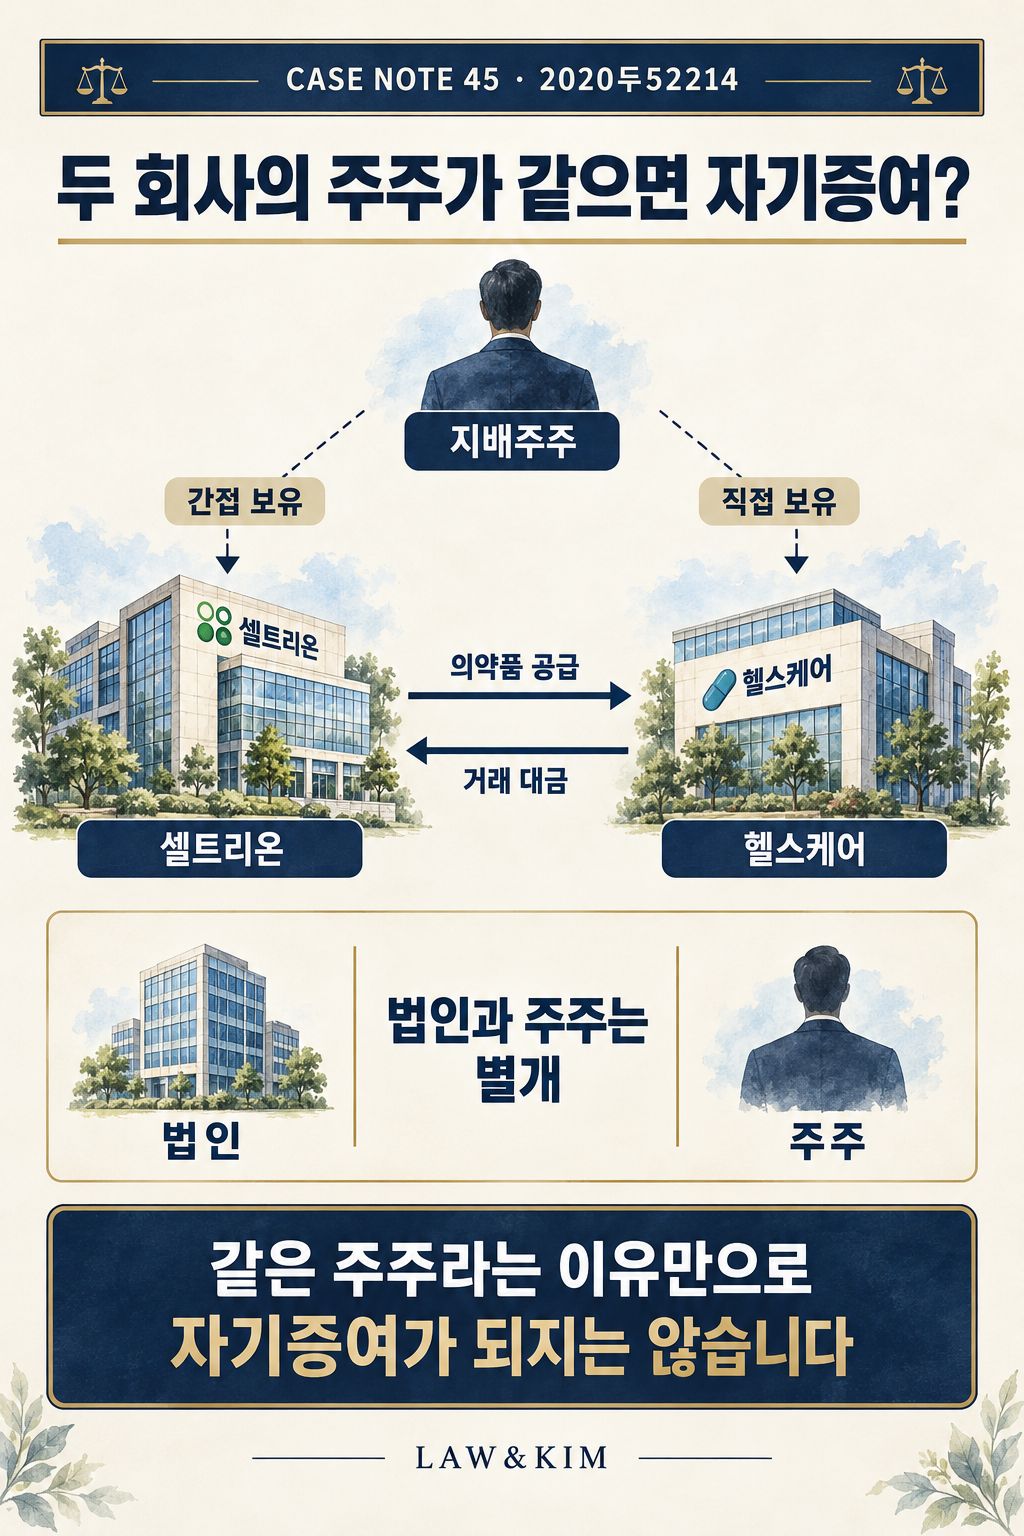
납세자는 2012년과 2013년 셀트리온홀딩스와 셀트리온지에스씨를 통해 셀트리온 주식을 간접 보유했습니다. 동시에 셀트리온헬스케어 주식은 50% 이상 직접 보유했습니다.
셀트리온은 헬스케어에 의약품을 공급했습니다. 셀트리온 전체 매출 중 헬스케어에 대한 매출 비중은 2012년 94.56%, 2013년 98.65%였습니다.
납세자는 당시 일감몰아주기 증여의제 규정에 따라 셀트리온의 지배주주로서 증여세를 신고·납부했습니다. 이후 실질적인 증여가 없고 설령 이익이 생겨도 자신에게 준 이익이라는 취지로 환급을 청구했으나 거부됐습니다. 증여의제는 실제로 현금을 선물하지 않았더라도 법이 정한 요건 아래 일정 이익을 증여받은 것으로 보는 것입니다.
 이미지 전체 보기 · 확대
2. 무엇이 쟁점이었을까?
일감을 주는 회사와 받는 회사의 주주가 겹치면, 그 거래에서 계산되는 주주의 이익을 자기증여라며 과세 대상에서 뺄 수 있을까요?
3. 대법원은 어떻게 판단했을까?
대법원은 당시 규정에서 증여자로 보는 주체는 특수관계법인이고 받는 사람으로 보는 주체는 수혜법인의 지배주주 등이라고 설명했습니다. 이 사건에서는 헬스케어와 셀트리온의 지배주주가 그 관계에 해당합니다.
회사는 그 주주와 별개의 법적 주체입니다. 따라서 셀트리온의 지배주주가 헬스케어 주식도 가지고 있다고 해서 증여자와 받는 사람이 같은 주체가 되는 것은 아닙니다. 거래 때문에 헬스케어가 반드시 손실을 보는 것도 아니므로, 주주에게 이익과 손실이 상쇄되어 아무 이익도 없다고 단정할 수 없습니다.
당시 규정은 직접 보유뿐 아니라 간접 보유도 포함해 지배주주를 판단했습니다. 또 법에 적힌 과세요건 외에 변칙증여를 하려는 주관적 의도 등을 추가 요건으로 요구하지 않았습니다.
대법원은 이 사건 거래가 당시 규정의 과세요건을 갖추었다는 판단을 유지하고 납세자의 상고를 기각했습니다. 주주가 양쪽 회사의 주식을 가졌다는 사정만으로 세금이 생기는 것이 아니라, 거래비율·주식보유비율 등 해당 연도 규정의 요건에 따른 판단입니다.
4. 이 판결의 시사점
주주 구성이 같은 두 회사 사이 거래라고 해서 주주에게 생기는 증여세도 자동으로 사라지는 것은 아닙니다.
회사의 거래와 주주의 이익을 구별해야 합니다. 그룹 내 거래를 준비하거나 일감몰아주기 증여세를 고지받았다면 거래가 있었던 연도의 지분 구조와 계산 요건을 확인해 보세요.
이 판결을 다른 사안에 적용할 때
- 확인할 사실: 거래 당사자인 법인과 이익을 받는 지배주주를 구분하고 지배주주·특수관계법인 요건을 확인해야 합니다.
- 판단의 한계: 양쪽 회사의 주주가 같다는 이유만으로 거래가 자기 자신에 대한 증여가 되는 것은 아닙니다. 법인과 주주를 같은 사람으로 취급하지 않은 판단입니다.
- 적용 시점: 이 해설은 해당 판결이 적용한 당시 법령을 기준으로 합니다. 다른 시기의 거래에 적용하려면 거래일·과세기간에 맞는 조문과 부칙, 이후 개정 및 판례를 따로 확인해야 합니다. 선고일이나 이 글의 수정일이 현행법 대조를 마친 날짜를 뜻하지는 않습니다.
출처
- 대법원 공식 판결문 · 2020두52214
- 구 상속세 및 증여세법 제45조의3(2012·2013 사업연도 적용 규정), 구 상속세 및 증여세법 시행령 제34조의2 등 판결 적용 규정
관련 판례 · LAW&KIM 편집부
개별 증여세 규정이 정한 객관적 요건을 충족하면 법문에 없는 주관적 증여의사를 추가 요건으로 요구할 수 없다는 점을 비교할 수 있습니다. 171번은 증자이익, 45번은 일감몰아주기 규정입니다.
각 판결의 적용 법령·과세시기·사실관계가 다를 수 있습니다. 위 연결은 같은 결론을 보장한다는 뜻이 아닙니다.