
세 줄 요약
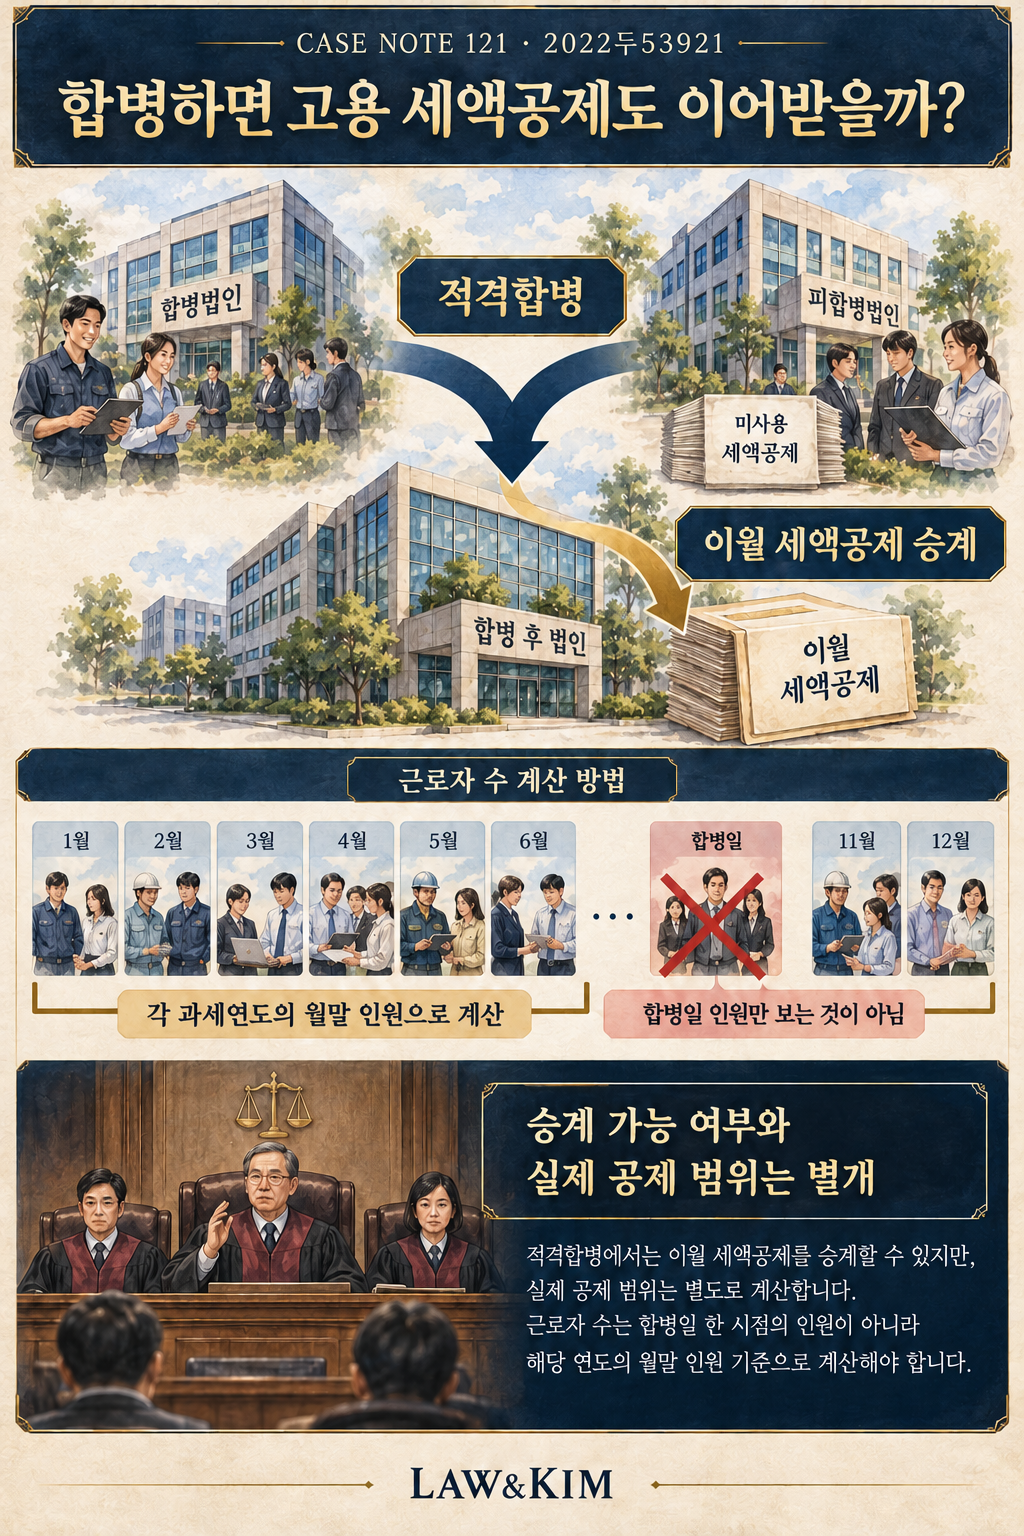
- 적격합병으로 피합병법인의 미사용 고용창출투자 세액공제를 승계한 사건입니다.
- 공제를 승계할 수 있는지와 해당 연도에 실제 공제할 수 있는 범위는 구별됩니다.
- 상시근로자 수는 합병일의 인원만 고정해 쓰지 않고 각 과세연도의 월말 인원을 토대로 계산해야 합니다.
1. 어떤 일이 있었을까
회사는 2016년 다른 법인을 적격·흡수합병했습니다. 적격합병은 법이 정한 요건을 갖춰 세무상 승계 등을 인정받는 합병입니다. 피합병법인에는 쓰지 못하고 이월한 고용창출투자 추가공제액이 있었습니다. 회사는 이를 승계해 2016·2017 사업연도 법인세에서 공제했습니다.
과세관청은 이월공제의 승계가 허용되지 않는다며 공제를 부인했습니다. 소송에서는 승계 여부뿐 아니라 고용 인원을 어떻게 계산해 실제 이월공제 범위를 정할지도 문제 되었습니다.
2. 무엇이 쟁점이었을까
세액공제 적용 방법과 한도를 정한 규정을 승계 자체를 제한하는 요건으로 볼 수 있는지가 쟁점이었습니다. 합병 전후 상시근로자 수를 계산할 때 어느 시점의 인원을 사용할지도 문제였습니다.
3. 대법원은 어떻게 판단했을까
대법원은 관련 법인세법 시행령 규정이 승계한 감면이나 공제를 실제로 적용하는 방법과 한도를 정한 것이라고 보았습니다. 이 규정이 승계 자체를 제한하는 별도의 요건을 추가했다고 해석하지는 않았습니다.
근로자 수 계산에서도 합병등기일 당시 실제로 넘겨받은 인원만을 사용해서는 안 된다고 판단했습니다. 각 과세연도 동안 피합병법인의 매월 말 상시근로자 수를 토대로 법령의 계산식을 적용해야 합니다. 이렇게 계산한 직전 과세연도와 해당 과세연도의 인원을 비교해 고용 증가 여부를 살펴야 합니다.
대법원은 합병일의 인원을 기준으로 삼은 원심의 계산 방법을 받아들이지 않고 다시 심리하도록 했습니다.
4. 이 판결의 시사점
합병으로 세액공제를 넘겨받을 수 있어도 그 금액을 모두 사용할 수 있다는 뜻은 아닙니다.
공제 한도와 고용 요건을 실제로 계산해 보아야 합니다. 예상 공제액을 확인하거나 공제 부인을 다툴 때에는 합병일 인원뿐 아니라 연도별·월말별 근로자 자료와 기존 공제명세를 함께 검토해 보세요.
함께 읽을 판례
- CASE NOTE 69 · 고용창출투자비 공제도 개정 뒤 지방소득세에 이어질까? — 2023두31539 — 세액공제의 적용 범위가 쟁점인 사건입니다. 합병에 따른 승계와 개정 법령의 경과규정은 구분해서 보아야 합니다.