
CASE NOTE 207 · 대법원 2026. 9. 3. 선고 2026두30813 판결
세 줄 요약
- 해외 관계사에 지급한 금전의 실제 성격이 문제였습니다.
- 명칭이 이익률 조정금이어도 상표·노하우 사용 대가일 수 있습니다.
- 이 사건의 기존 계약과 거래 내용에 따라 사용료로 판단했습니다.
1. 어떤 일이 있었을까
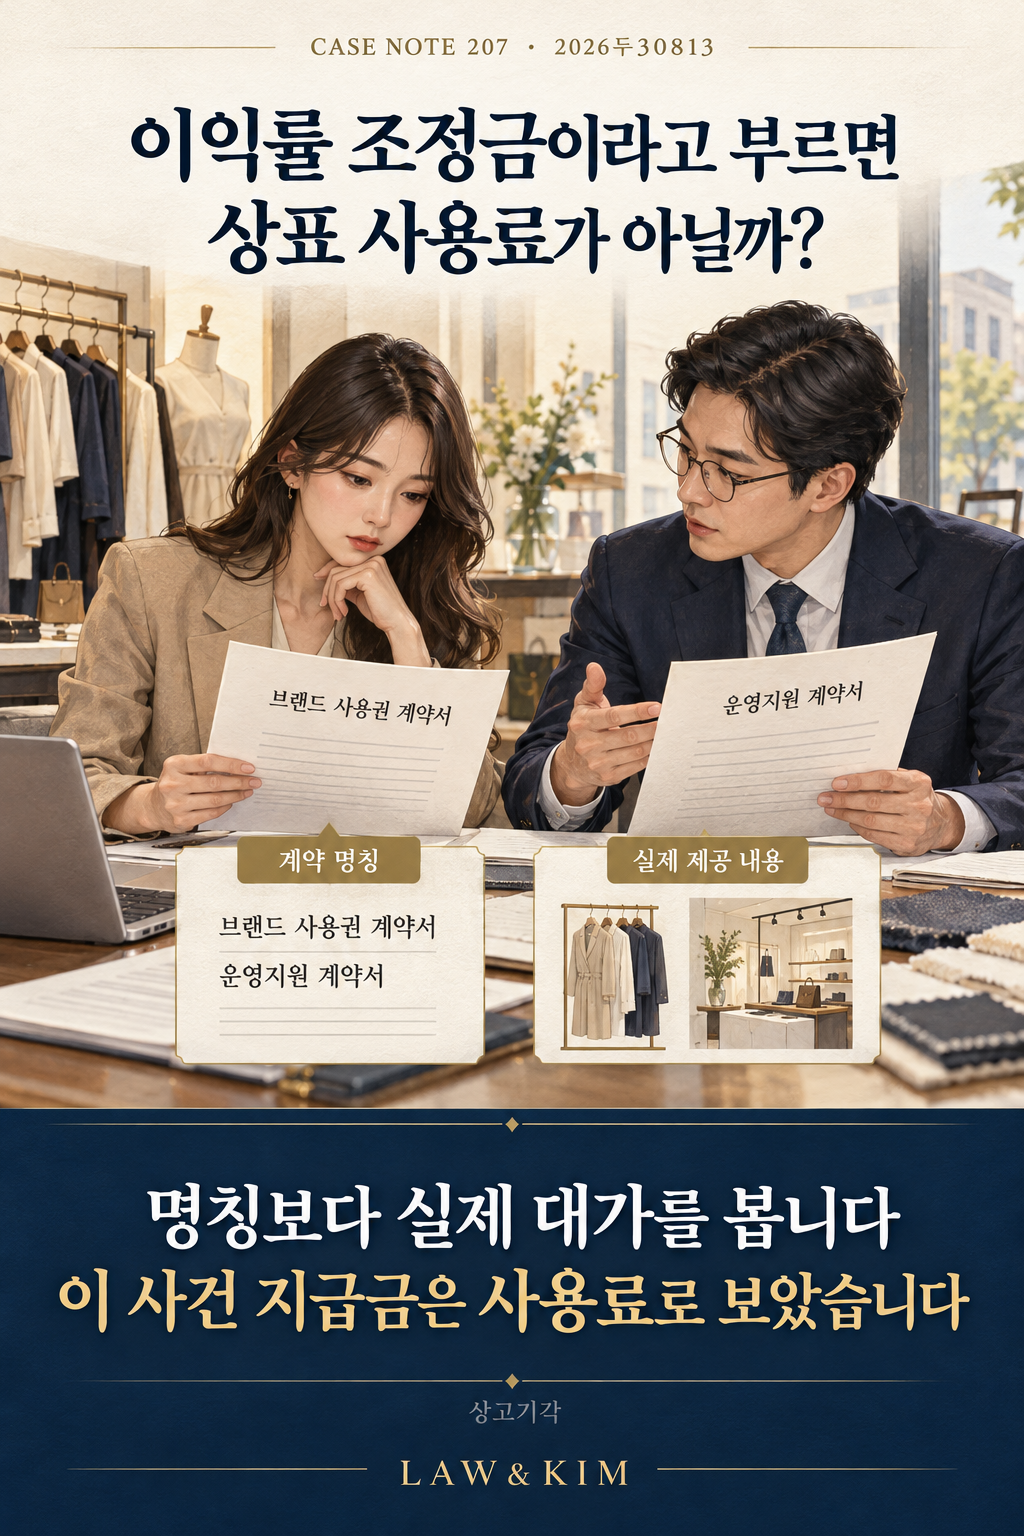
국내 판매회사는 해외 관계사의 상표와 영업 관련 노하우를 사용했습니다. 일정한 이익률을 넘는 금액을 해외 관계사에 지급했습니다.
회사는 이를 이전가격을 맞추기 위한 이익률 조정으로 설명했습니다. 과세관청은 실제로 상표와 노하우의 사용 대가에 해당한다고 보았습니다.
2. 무엇이 쟁점이었을까
이전가격 조정은 관계사 간 거래가격이나 이익 배분을 맞추는 것입니다. 그런 명칭을 붙인 지급금은 조세조약상 사용료에서 제외되는지가 쟁점이었습니다.
3. 대법원은 어떻게 판단했을까
대법원은 계약의 명칭보다 지급금이 실제로 무엇의 대가인지 살폈습니다. 상표 사용과 매장 운영, 노하우 제공 등 거래 내용을 바탕으로 이 사건 지급금을 사용료로 보았습니다.
양쪽 당사자가 이익률을 조정하는 방식이라는 사정만으로 결론이 달라지지는 않았습니다. 납세자의 상고를 기각했습니다.
4. 이 판결의 시사점
해외 관계사 계약을 검토할 때에는 상표, 기술과 영업 지원을 누가 어떤 조건으로 제공하는지 정리하세요. 계산식만이 아니라 실제 업무와 권리 사용이 중요합니다.
원천징수 여부를 판단하기 전에 계약의 적용 기간과 개정 내역도 확인하세요. 이익률 조정이라는 회계 명칭만으로 세무 처리가 끝나지는 않습니다.
이 판결을 다른 사안에 적용할 때
이 사건은 특정 기간의 기존 계약을 다룹니다. 이후 변경된 계약이나 모든 이전가격 조정금이 같은 사용료가 되는 것은 아닙니다.
이 글은 판결에 적용된 당시 법령과 사실관계를 설명합니다. 현재 거래에는 과세시기별 법령과 개정·경과규정을 별도로 확인해야 합니다.
관련 판례 · LAW&KIM 편집부
상표와 노하우의 실제 제공 내용 및 대가를 확인한다는 점이 연결됩니다. 52번은 무상 사용의 정상가격, 207번은 이익률 조정 명목 지급금의 사용료 해당 여부입니다.
각 판결의 적용 법령·과세시기·사실관계가 다를 수 있습니다. 위 연결은 같은 결론을 보장한다는 뜻이 아닙니다.