
세 줄 요약
- 휴대폰 대리점은 고객의 포인트만큼 판매가격을 깎고 통신사에 주는 매입대금도 같은 금액만큼 줄였습니다.
- 대법원은 고객에게 파는 거래와 통신사에서 사오는 거래 모두에서 에누리를 인정했습니다.
- 따라서 매출세액과 매입세액을 함께 줄여야 하며 매출세액이 줄었다고 그만큼 환급받는 것은 아닙니다.
1. 어떤 일이 있었을까?
내외정보통신은 케이티에서 휴대폰 단말기를 사서 고객에게 판매하는 대리점이었습니다. 케이티의 이동통신 관련 업무도 대행했지만 여기서 문제 된 것은 단말기를 사고파는 거래입니다.
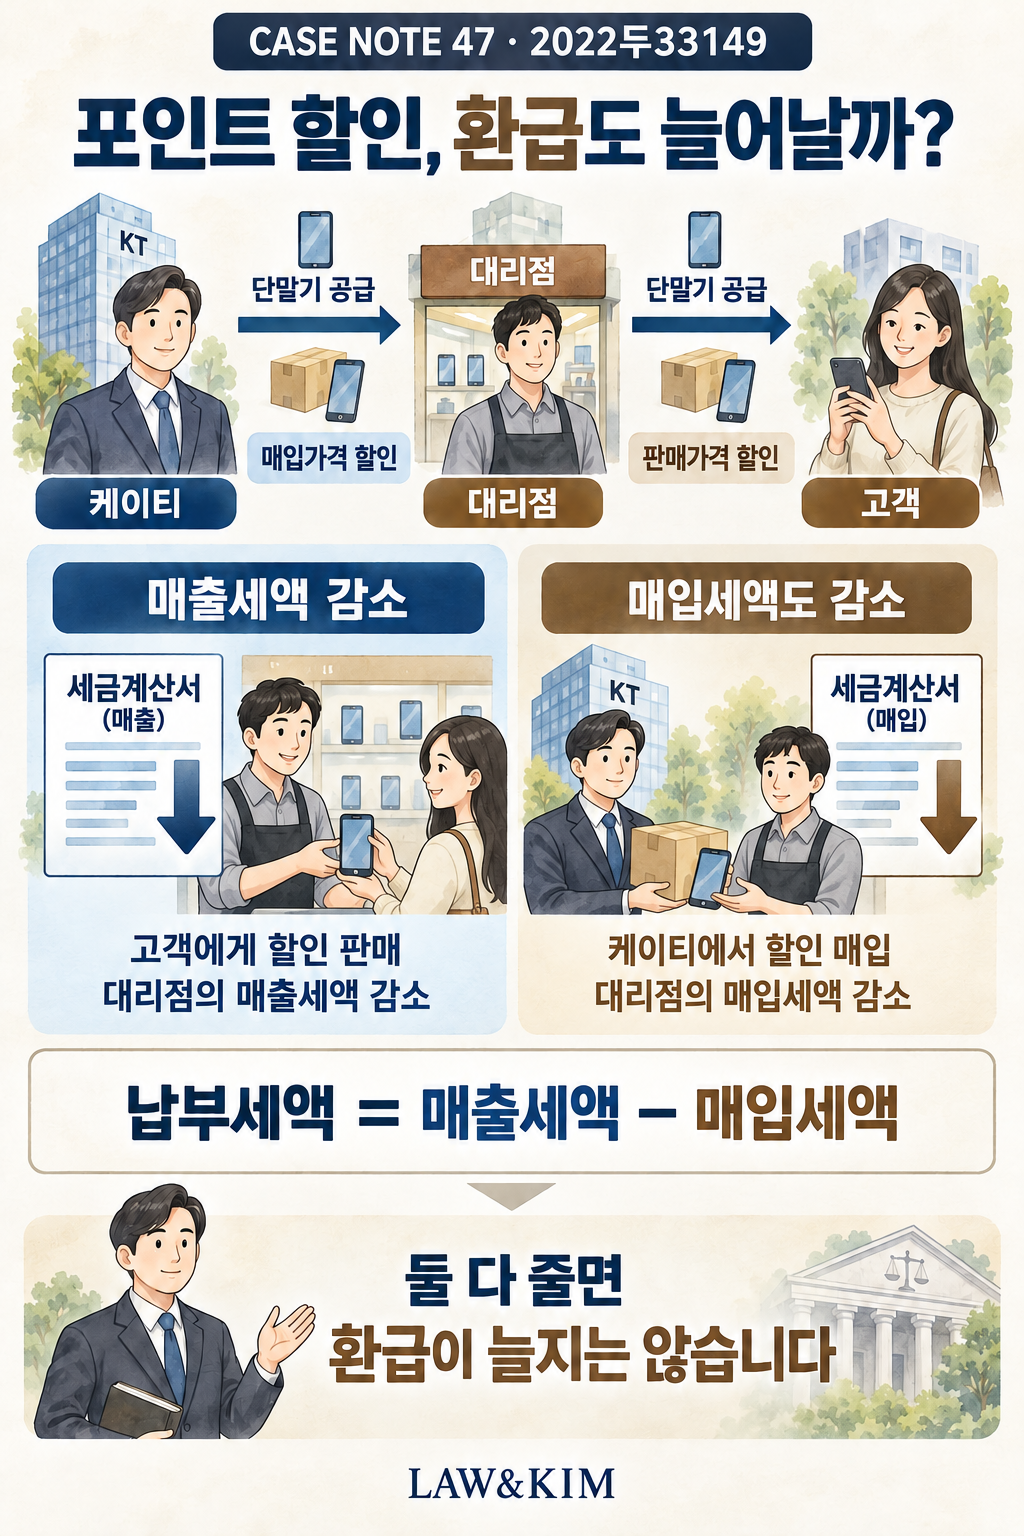
케이티는 기존 가입을 유지하면서 기기만 바꾸는 고객이 멤버십의 별 포인트를 최대 5만 점까지, 1점당 1원으로 바꾸어 단말기 대금에 사용하도록 했습니다. 대리점은 고객에게 포인트만큼 깎은 나머지 대금만 받았습니다.
대리점은 매월 말 케이티에 단말기 매입대금을 지급할 때에도 고객에게 깎아 준 포인트 상당액을 뺐습니다. 그런데 부가가치세는 할인 전 단말기 대금으로 신고했다가, 2012년 제2기부터 2016년 제2기까지의 세금 중 일부를 돌려 달라고 청구했습니다. 세무서는 이를 거부했습니다.
 이미지 전체 보기 · 확대
2. 무엇이 쟁점이었을까?
고객에게 판매한 가격만 낮추어 세금을 다시 계산하면 될까요? 대리점이 단말기를 사온 가격도 함께 낮아졌다면 계산이 달라질까요?
3. 대법원은 어떻게 판단했을까?
에누리는 거래 조건에 따라 해당 상품이나 서비스의 대가를 직접 깎아 주는 금액입니다. 대법원은 판매할 때 바로 깎는 경우뿐 아니라, 나중에 돌려주거나 비슷한 방식으로 정산하는 경우에도 에누리가 생길 수 있다고 설명했습니다.
이 사건 고객은 포인트만큼 낮아진 대금을 지급했고 대리점 역시 케이티에 그만큼 낮아진 매입대금을 지급했습니다. 케이티와 대리점 사이에는 정해진 고객에게 할인 판매하는 것을 조건으로 단말기 공급가액을 감액하기로 한 약정이 있었다고 보았습니다.
따라서 포인트 상당액은 대리점이 고객에게 판매하는 거래의 에누리이면서 케이티가 대리점에 공급하는 거래의 에누리이기도 합니다. 대리점의 매출세액뿐 아니라 공제받을 매입세액도 동시에 줄어야 합니다. 납부할 부가가치세는 매출세액에서 매입세액을 뺀 금액이기 때문입니다.
하급심은 고객에게 판매한 거래에만 에누리가 생긴다고 보아 환급 거부가 위법하다고 판단했습니다. 대법원은 매입 쪽을 함께 계산하지 않은 잘못을 지적하고 파기환송했습니다. 포인트 할인을 인정했다는 말과 대리점의 환급액을 인정했다는 말은 구별해야 합니다.
4. 이 판결의 시사점
포인트 할인이 세금상 에누리로 인정되어도 대리점의 환급액이 그만큼 늘어나는 것은 아닐 수 있습니다.
판매가격과 매입가격의 조정이 함께 계산에 영향을 주기 때문입니다. 환급을 청구하려는 사업자는 고객 할인 내역과 통신사와의 정산표를 맞춰 실제 납부세액이 어떻게 달라지는지 확인해 보세요.
이 판결을 다른 사안에 적용할 때
- 확인할 사실: 고객이 실제로 낸 금액, 대리점이 공급자에게 지급한 금액과 포인트 사용 후 정산 구조를 확인해야 합니다.
- 판단의 한계: 소비자 가격이 낮아졌다는 사정만으로 모든 거래 단계의 과세표준이 같은 금액만큼 줄지는 않습니다. 각 공급 단계에서 직접 공제·정산됐는지 살펴야 합니다.
- 적용 시점: 이 해설은 해당 판결이 적용한 당시 법령을 기준으로 합니다. 다른 시기의 거래에 적용하려면 거래일·과세기간에 맞는 조문과 부칙, 이후 개정 및 판례를 따로 확인해야 합니다. 선고일이나 이 글의 수정일이 현행법 대조를 마친 날짜를 뜻하지는 않습니다.
출처
- 국가법령정보센터 수록 대법원 판결 전문 · 2022두33149
- 부가가치세법 제29조 제1항·제5항 제1호, 제37조·제38조 제1항 제1호, 구 부가가치세법(2013. 6. 7. 전부개정 전) 제13조·제17조, 구 부가가치세법 시행령(2013. 6. 28. 전부개정 전) 제52조 제2항
관련 판례 · LAW&KIM 편집부
에누리는 실제 공급대가를 직접 깎았는지가 중요합니다. 47번은 단말기 유통 단계별 매출·매입 조정, 111번은 예약 플랫폼의 할인과 수수료 구조를 다루므로 금액과 거래 당사자를 따로 확인해야 합니다.
각 판결의 적용 법령·과세시기·사실관계가 다를 수 있습니다. 위 연결은 같은 결론을 보장한다는 뜻이 아닙니다.