
세 줄 요약
- 한 법인이 합병하는 두 회사의 주식을 모두 보유했습니다.
- 불공정한 합병 비율 때문에 한쪽 주식에서는 손실을, 다른 쪽에서는 이익을 얻었습니다.
- 대법원은 두 효과를 먼저 합쳐 실제 이전된 이익을 확인한 뒤 세법을 적용해야 한다고 판단했습니다.
1. 어떤 일이 있었을까?
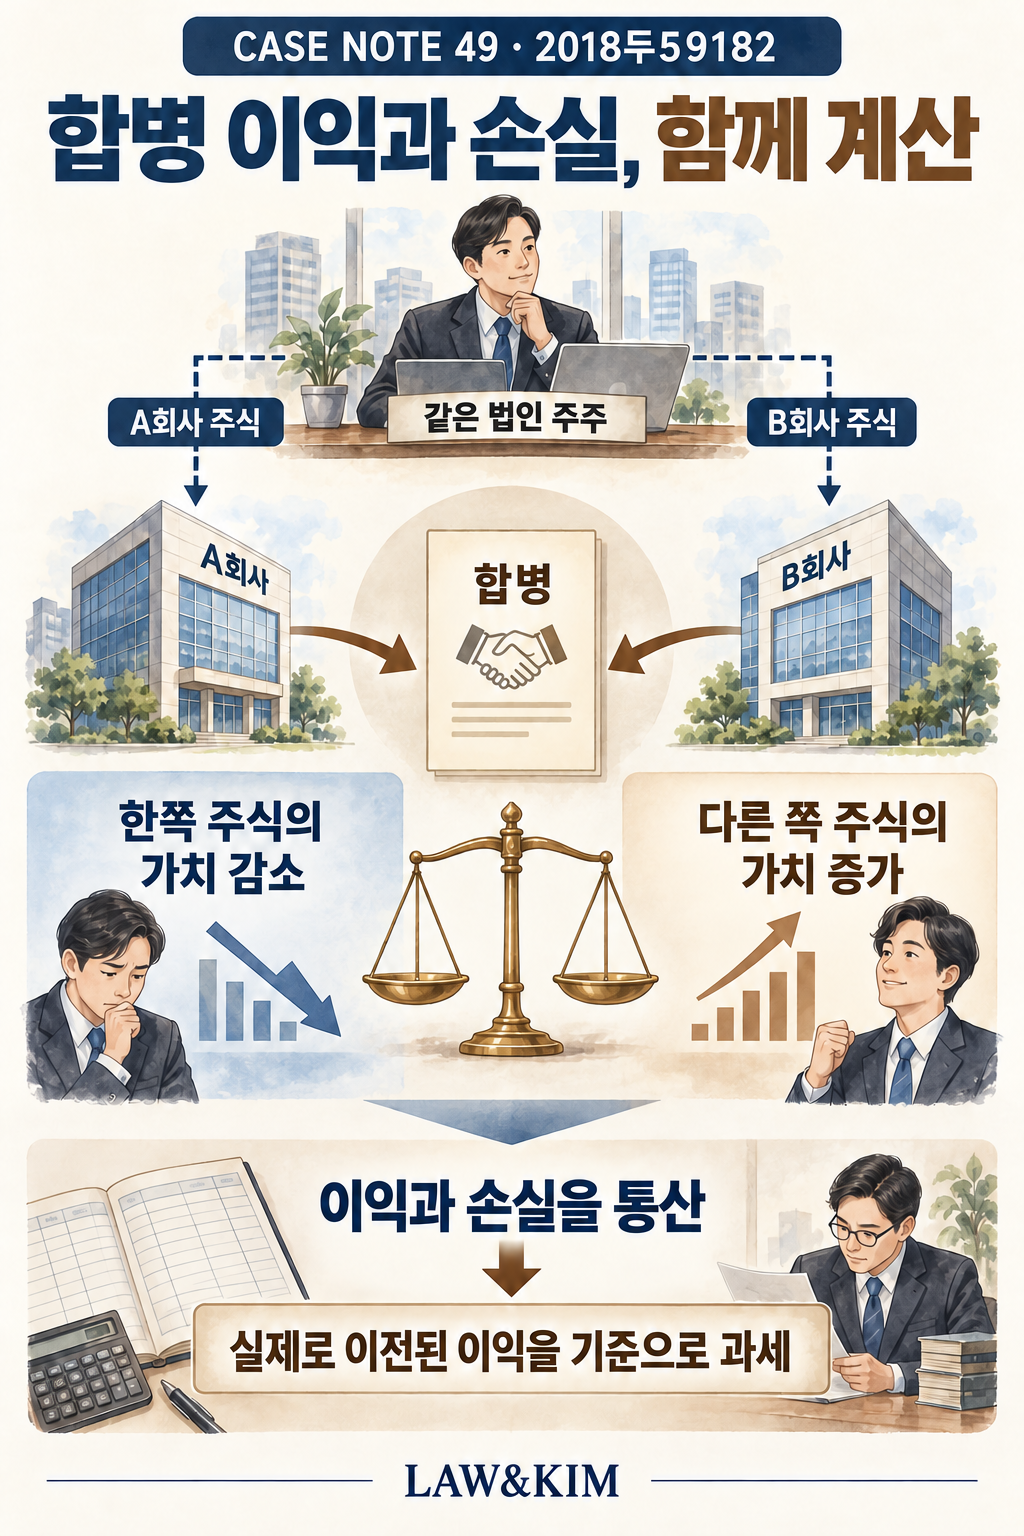
투판즈는 2013년경 A회사 주식 9.01%와 B회사 주식 13.33%를 보유하고 있었습니다. 그해 11월 A회사는 B회사의 문화예술 사업부문을 분할합병했습니다. A·B는 설명을 위해 붙인 이름입니다.
세무서는 B회사의 해당 사업부문 주식 가치가 지나치게 높게 평가되어 합병 비율이 불공정했다고 보았습니다. 같은 투자자인 투판즈는 A회사 주주로서는 손해를 보고 B회사 주주로서는 이익을 얻는 구조였습니다.
세무서는 투판즈가 다른 주주에게 넘겨준 이익 약 5억 1천만 원과 다른 주주에게서 받은 이익 약 7억 1천만 원을 각각 법인세 소득에 더했습니다. 앞쪽에는 부당행위계산 부인 규정을, 뒤쪽에는 자본거래로 받은 이익에 관한 규정을 적용했습니다.
 이미지 전체 보기 · 확대
2. 무엇이 쟁점이었을까?
하나의 합병에서 같은 법인이 한쪽으로 잃고 다른 쪽으로 얻었다면, 잃은 부분과 얻은 부분을 모두 과세소득에 더할 수 있을까요?
3. 대법원은 어떻게 판단했을까?
대법원은 두 규정 모두 다른 주주와의 이익 이전을 전제로 한다고 보았습니다. 부당행위계산 부인은 비정상적인 거래로 특수관계인에게 이익을 넘겨 세금을 부당하게 줄인 경우 정상적인 거래를 기준으로 소득을 다시 계산하는 제도입니다. 반대로 이익을 받은 쪽에서는 실제 순자산 증가가 문제 됩니다.
같은 법인이 양쪽 회사 주식을 모두 가지고 있다면 한쪽의 가치 감소와 다른 쪽의 가치 증가가 동시에 생깁니다. 두 금액이 같은 범위에서는 그 법인과 다른 주주 사이에 실질적인 부의 이전이 생겼다고 할 수 없습니다.
따라서 손실과 이익을 먼저 통산해야 합니다. 통산은 두 효과를 함께 계산해 순수하게 남는 금액을 확인한다는 뜻입니다. 그 결과 실제로 이익을 넘겼는지 받았는지에 따라 관련 규정 중 하나를 적용해야 하며 두 금액을 각각 과세소득에 더하는 방식은 허용되지 않습니다.
대법원은 2013 사업연도 법인세 부과처분에 관한 부분을 파기환송했습니다. 이 사건에서 최종적으로 얼마를 과세해야 하는지까지 직접 확정한 것은 아닙니다.
4. 이 판결의 시사점
합병 양쪽 회사의 주식을 가진 주주라면 한쪽에서 계산된 이익만 보고 세액을 예상하지 말고 다른 쪽의 손실도 어떻게 반영되는지 확인해 보세요.
같은 주주에게 생긴 하나의 합병 효과인지가 중요합니다. 관련 지분과 평가 자료를 갖추되 다른 사람이나 다른 법인의 손익까지 임의로 합칠 수 있다고 생각해서는 안 됩니다.
이 판결을 다른 사안에 적용할 때
- 확인할 사실: 합병 양쪽 회사의 지분비율과 합병비율, 같은 주주에게 돌아간 이익과 손실을 함께 비교해야 합니다.
- 판단의 한계: 같은 사람이 양쪽 주주라는 사실만으로 모든 합병이 과세에서 제외되지는 않습니다. 이익 이전과 실제 순자산 증가가 있었는지 구체적인 계산이 필요합니다.
- 적용 시점: 이 해설은 해당 판결이 적용한 당시 법령을 기준으로 합니다. 다른 시기의 거래에 적용하려면 거래일·과세기간에 맞는 조문과 부칙, 이후 개정 및 판례를 따로 확인해야 합니다. 선고일이나 이 글의 수정일이 현행법 대조를 마친 날짜를 뜻하지는 않습니다.
출처
- 대법원 공식 판결문 · 2018두59182
- 구 법인세법(2018. 12. 24. 개정 전) 제15조·제52조, 구 법인세법 시행령(2019. 2. 12. 개정 전) 제11조 제9호·제88조 제1항 제8호 가목