
세 줄 요약
- 비상장회사가 보유한 자기주식을 사주 일가에 낮은 가격으로 넘긴 거래가 문제 되었습니다.
- 일시 보유 후 처분할 자기주식은 자산가치가 있다고 보았습니다.
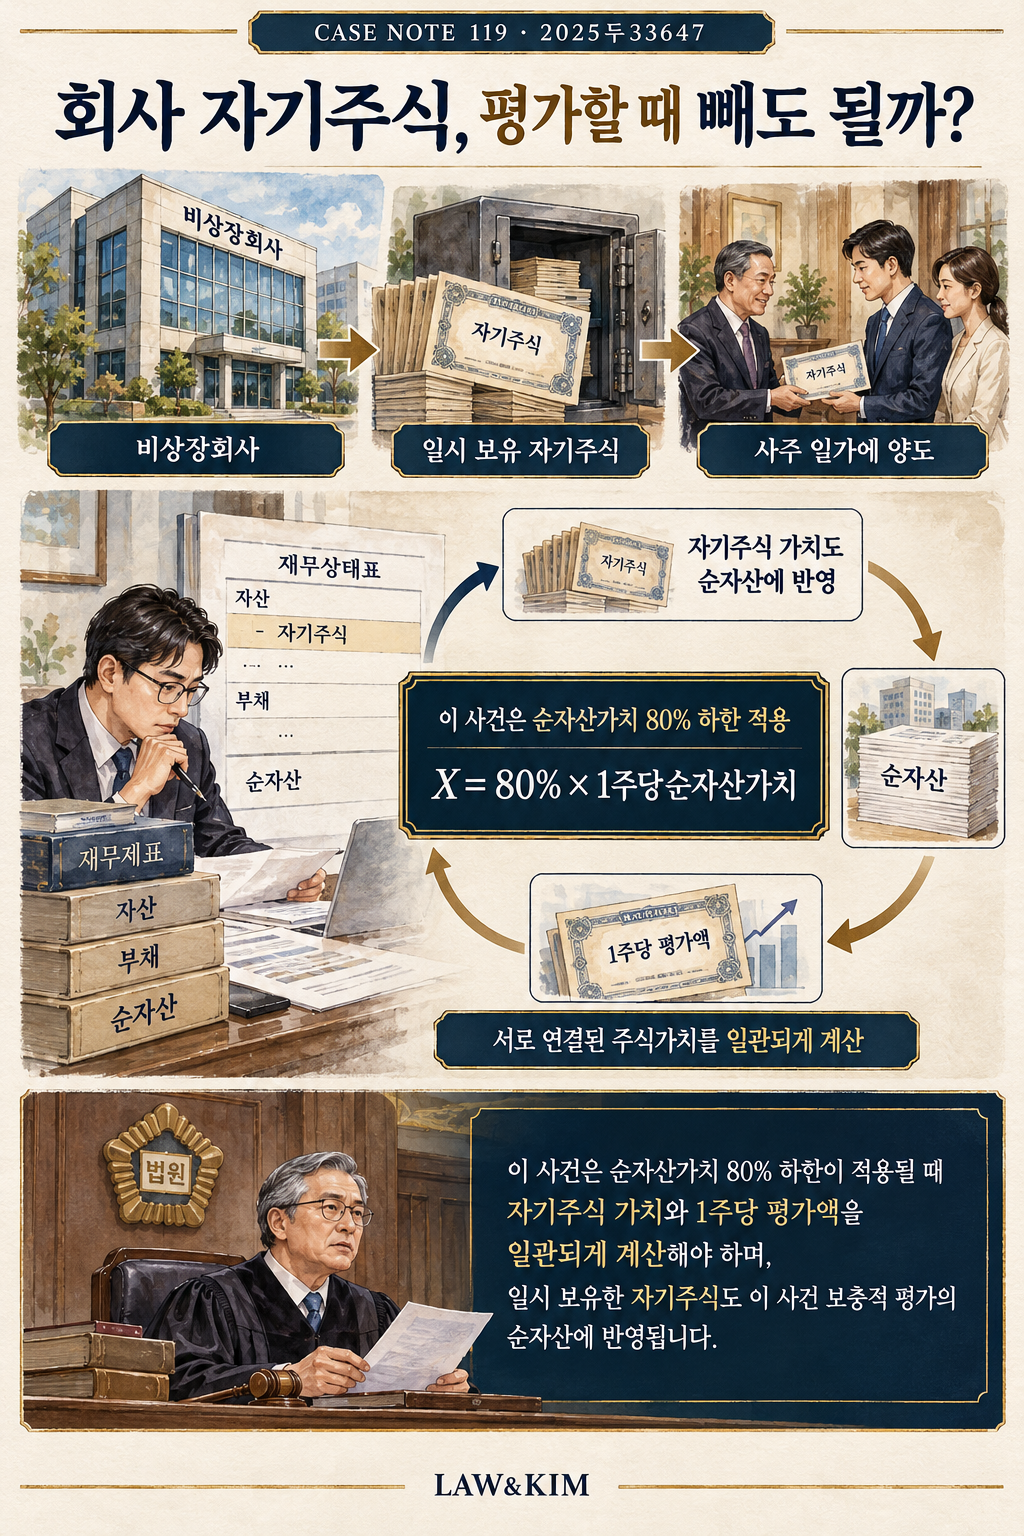
- 순자산가치의 80% 기준이 적용될 때에는 자기주식 가치도 포함한 계산식을 사용해야 한다고 판단했습니다.
1. 어떤 일이 있었을까
비상장회사는 일시 보유하던 자기주식을 사주 일가에게 양도했습니다. 과세관청은 시가보다 낮은 가격으로 넘겼다고 보아 회사에 법인세를 부과하고 사주 일가에 대한 소득처분도 했습니다.
거래의 적정성을 판단하려면 자기주식의 시가를 먼저 계산해야 했습니다. 이 사건에서는 상속세 및 증여세법의 보충적 평가방법으로 가격을 산정하는 방식이 다투어졌습니다.
2. 무엇이 쟁점이었을까
회사의 순자산가치를 계산할 때 그 회사가 가진 자기주식도 자산에 넣어야 하는지가 문제였습니다. 자기주식의 가격을 구하려는데 순자산 안에 다시 그 주식의 가격이 들어가므로 계산이 순환하는 모양이 됩니다.
3. 대법원은 어떻게 판단했을까
대법원은 소각 목적이 아니라 처분을 전제로 일시 보유한 자기주식이라면 양도성과 자산성이 있다고 보았습니다. 같은 회사가 발행한 주식의 주당 가치는 회사가 보유하든 다른 주주가 보유하든 같아야 합니다.
이 사건은 통상적인 가중평균 평가액이 주당 순자산가치의 80%보다 낮아 그 80% 기준을 적용하는 경우였습니다. 대법원은 아래 계산식을 인정했습니다.
X = {자기주식 외 순자산가액 + (자기주식수 × X)} ÷ 발행주식총수 × 80%
X는 구하려는 주당 가격입니다. 회사가 가진 자기주식에도 같은 X를 적용해 자산가치에 포함하고 식의 양쪽에 있는 X를 함께 풀어 가격을 구합니다. 대법원은 이 방식으로 계산한 과세를 받아들였습니다.
4. 이 판결의 시사점
비상장주식의 증여·양도 세금을 예상할 때 회사 보유 자기주식을 임의로 자산에서 빼면 평가액이 달라질 수 있습니다.
자기주식 취득 목적과 처분 계획, 적용 평가 요건을 확인해 보세요. 과세액에 이견이 있다면 평가명세를 받아 실제 적용한 계산식과 기초 수치가 맞는지 검토할 수 있습니다.
함께 읽을 판례
- CASE NOTE 25 · 합병하면서 회사가 받은 자기주식, 없어진 주식처럼 빼도 될까? — 2017두66244 — 자기주식을 세법상 어떻게 평가할지를 다룬 관련 사건입니다. 이번 사건은 평가액 하한과 계산 방식이 쟁점입니다.
관련 판례 · LAW&KIM 편집부
소각되지 않고 처분 가능한 자기주식의 자산성을 확인합니다. 25번은 합병이익 계산, 119번은 비상장주식 가치 평가이므로 구체적인 계산식은 구별해야 합니다.
각 판결의 적용 법령·과세시기·사실관계가 다를 수 있습니다. 위 연결은 같은 결론을 보장한다는 뜻이 아닙니다.