
세 줄 요약
- 외국인투자 감면사업의 배당금에 국내 감면과 조세조약의 제한세율이 함께 문제 되었습니다.
- 대법원은 이 사건 조약의 5%를 총배당액에 대한 세액 상한으로 보았습니다.
- 감면 후 과세대상 배당금에 곧바로 5%를 곱하라는 뜻은 아니었습니다.
1. 어떤 일이 있었을까
외국인투자기업이 감면사업에서 발생한 소득을 외국투자가에게 배당했습니다. 회사는 배당금에서 감면대상 금액을 뺀 뒤 남은 과세대상 배당금에 국내법상 원천징수세율 20%를 적용해 신고했습니다.
과세관청은 회사가 감면대상 배당금을 과다하게 계산했다고 보고 세금을 추가 고지했습니다. 회사는 소송에서 한·헝가리 조세조약의 제한세율 5%를 감면 후 과세대상 배당금에 적용해야 한다고 주장했습니다.
2. 무엇이 쟁점이었을까
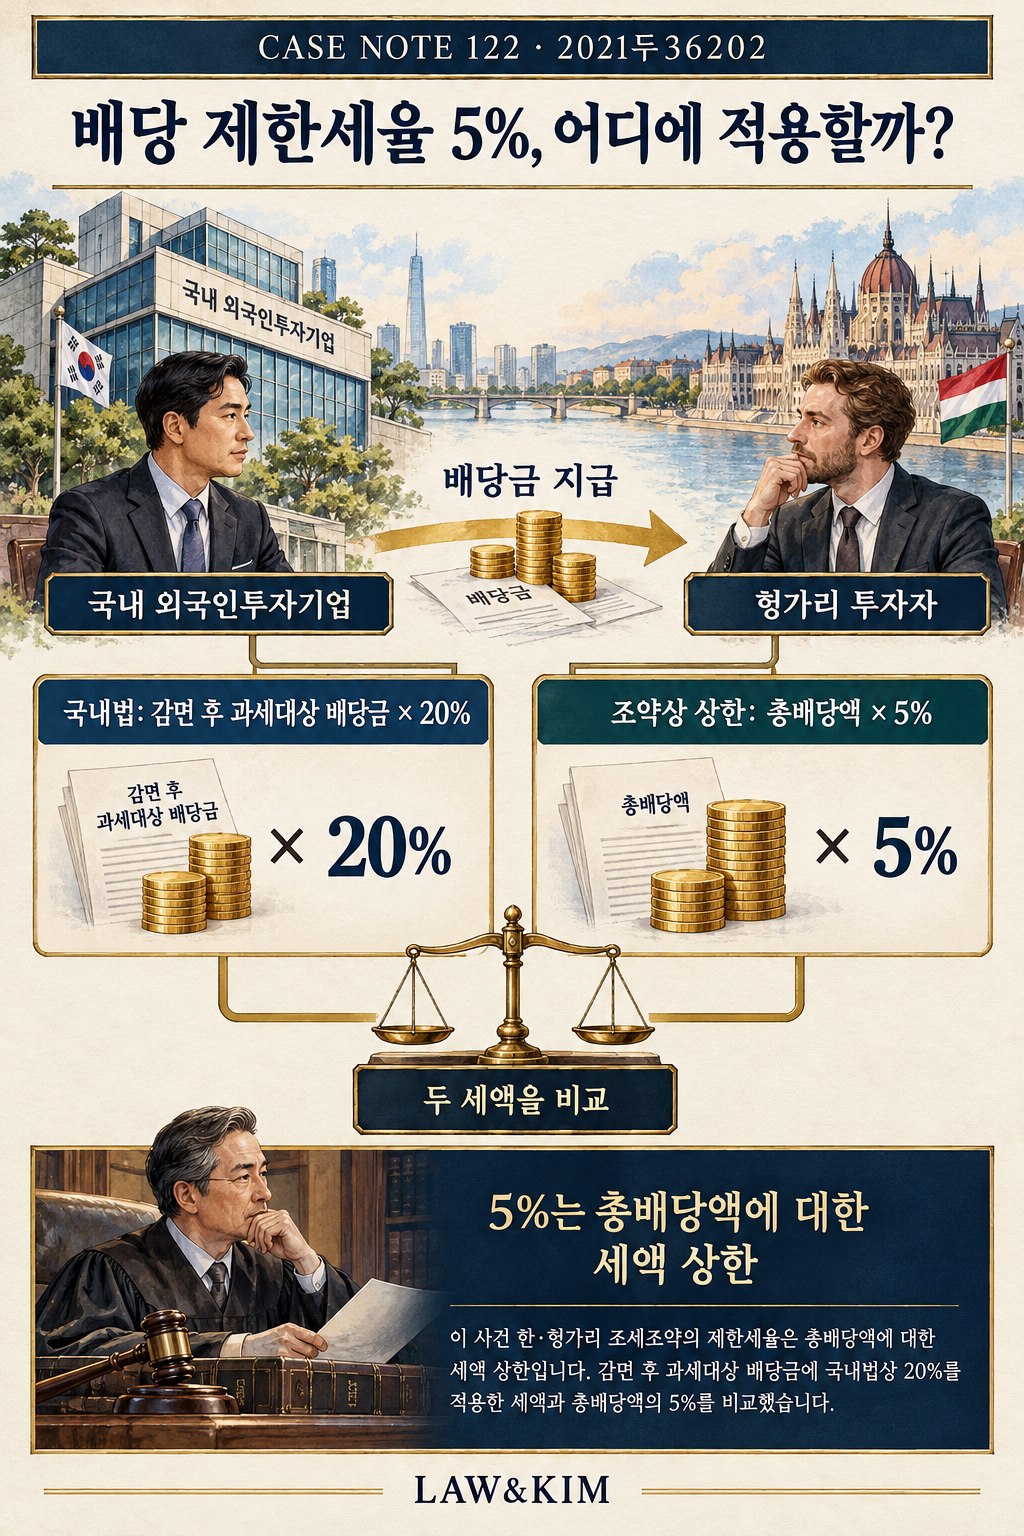
국내 감면으로 줄어든 배당금에 조약상 낮은 세율을 곧바로 적용할지, 국내법으로 계산한 세금과 조약이 정한 상한을 비교할지가 문제였습니다. 무엇에 5%를 곱하는지가 달랐습니다.
3. 대법원은 어떻게 판단했을까
이 사건에 적용된 조약은 요건을 충족하는 배당에 대해 부과되는 세금이 총배당액의 5%를 넘지 않도록 규정하고 있었습니다. 대법원은 이를 세액의 상한으로 해석한 원심을 받아들였습니다.
따라서 국내법상 세액은 국내 감면을 적용한 과세대상 배당금에 국내 세율 20%를 곱한 금액입니다. 조약상 상한은 감면 전 총배당액에 5%를 곱한 금액입니다. 이 두 금액을 비교해야 했습니다. 이 사건에서는 앞의 금액이 뒤의 상한을 넘지 않았으므로 앞의 금액이 납부할 원천징수세액이었습니다.
회사가 주장한 ‘감면 후 배당금 × 5%’ 방식은 받아들여지지 않았습니다.
4. 이 판결의 시사점
배당세 감면과 조세조약의 낮은 세율이 있다고 두 혜택을 단순히 곱해 예상 세금을 계산하면 차이가 생길 수 있습니다.
총배당액과 감면액, 국내법상 세액 및 조약상 상한을 나누어 확인해 보세요. 원천징수 금액에 의문이 있다면 해당 조약의 요건과 계산을 전문가에게 검토받을 수 있습니다.
함께 읽을 판례
- CASE NOTE 71 · 보증해 주고 받은 수수료, 중국에서 세금을 뗐으면 공제될까? — 2021두32248 — 외국에서 낸 세금의 공제와 조세조약상 제한을 함께 검토한 사건입니다.
관련 판례 · LAW&KIM 편집부
국내 배당 감면과 조세조약 제한세율은 단순히 연속 곱셈하지 않습니다. 국내법 세액과 조약상 총배당액 기준 상한을 비교하되 각 조약의 비율·요건은 따로 확인해야 합니다.
각 판결의 적용 법령·과세시기·사실관계가 다를 수 있습니다. 위 연결은 같은 결론을 보장한다는 뜻이 아닙니다.