
대법원 2019. 3. 14. 선고 2018두60847 판결 · 종합소득세부과처분취소
2019. 5. 1. 판례공보 수록 · 해외소득 / 거주자 판정 / 한·일 조세조약
세 줄로 먼저 읽기
- 일본에서 활동한 프로축구선수에게 한국의 집과 가족이 있다는 이유 등으로 한국 거주자 과세를 할 수 있는지가 문제 되었습니다.
- 대법원은 원고가 한국 소득세법상 거주자라는 판단은 인정하면서도, 한·일 조세조약에 따라서는 일본 거주자로 보아야 한다고 판단했습니다.
- 두 나라에 모두 계속 사용할 수 있는 집이 있었으므로, 실제 생활과 직업·소득 활동이 어느 나라에 더 밀접한지까지 살펴야 했습니다.
1. 일본에서 축구를 했는데, 왜 한국에서 세금 문제가 생겼을까?
원고는 고등학교를 졸업한 뒤인 2007년부터 일본 프로축구리그에서 활동한 선수였습니다. 2012년부터 2014년까지는 한 일본 회사가 운영하는 구단과 3년 계약을 맺고 선수로 뛰었습니다.
원고는 일본 구단에서 받은 2014년 연봉에 관해 한국에서도 종합소득세를 신고·납부했습니다. 이후 세무서는 세액을 늘려 고지했고 국세청 심사를 거치면서 일부 금액이 줄었습니다. 이 사건은 그렇게 남은 과세처분을 다툰 소송입니다.
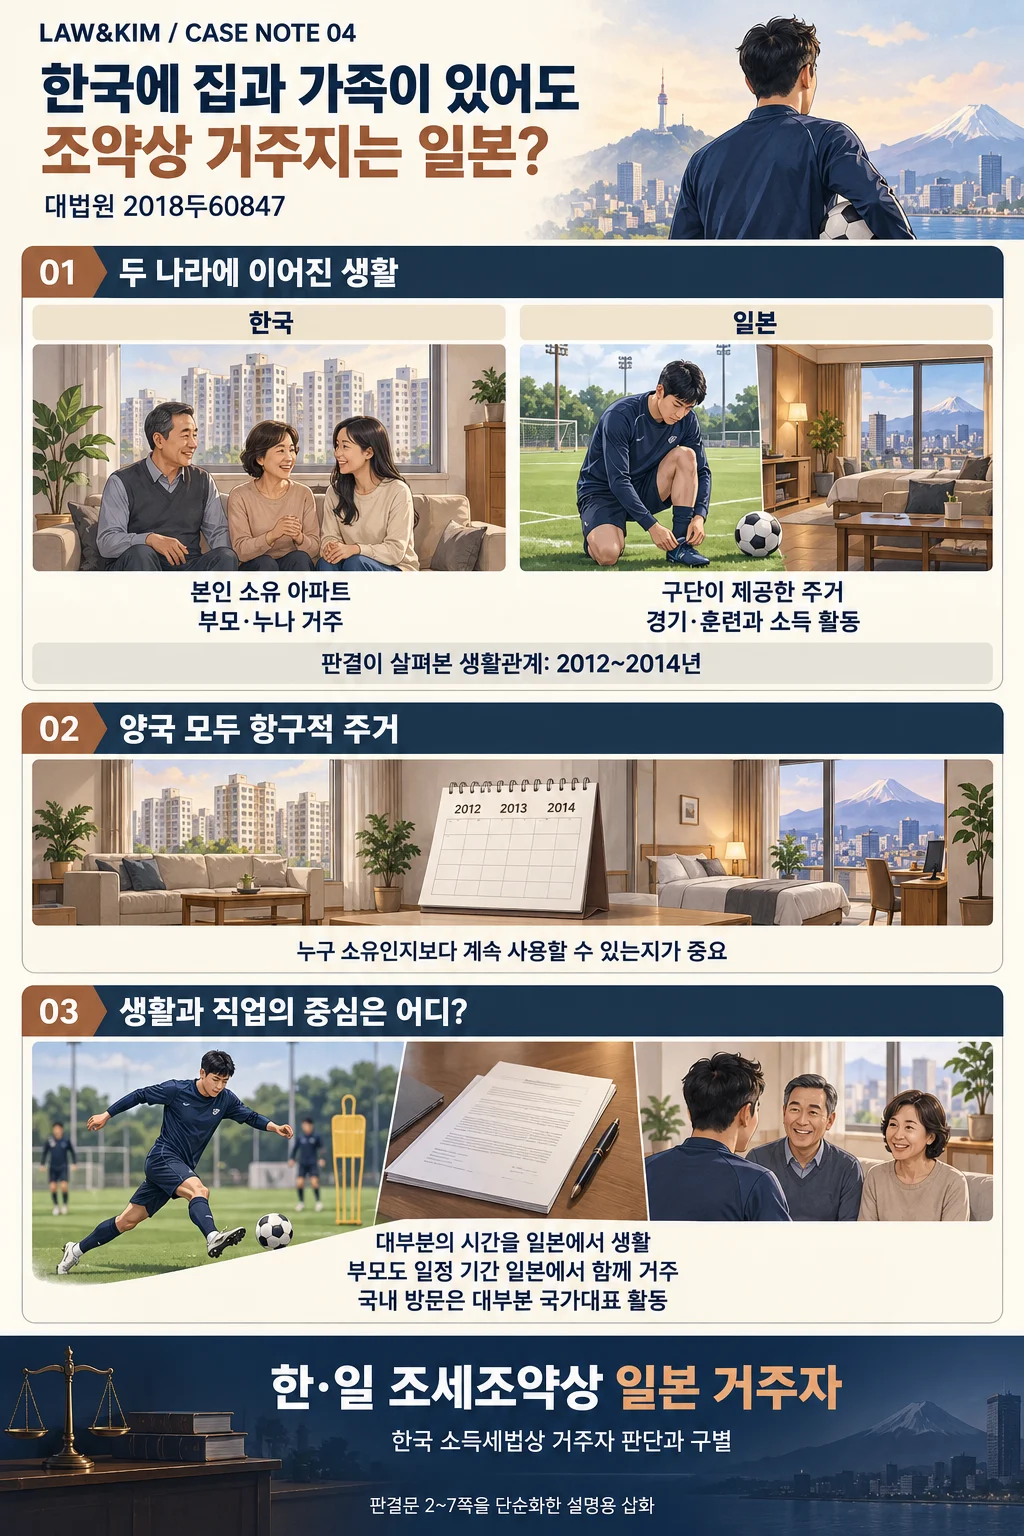
한국에는 원고 소유의 아파트가 있었고 부모와 누나들이 그곳에서 살았습니다. 원고의 주민등록지도 그 아파트였습니다. 일본에는 구단이 계약에 따라 제공한 주거가 있었습니다.
원심은 한국의 집은 원고 소유인 반면 일본의 집은 계약기간에 제공받은 것이라는 사정 등을 들어, 조세조약상 한국 거주자로 보았습니다. 대법원은 집을 소유했는지와 실제로 계속 머물 수 있는 주거가 있는지는 구별해야 한다고 판단했습니다. [1: 판결문 2쪽, 4~6쪽]
2. 한국 거주자이면서, 조약상 일본 거주자일 수 있을까?
가능합니다. 여기에는 서로 다른 두 단계의 판단이 있기 때문입니다.
먼저 각 나라가 자기 세법에 따라 거주자인지 판단합니다. 이 사건의 2014년 소득에 적용된 구 소득세법은 국내에 주소를 두거나 1년 이상 거소를 둔 개인을 거주자로 정했습니다. 주소는 단순히 주민등록상 주소만 보는 것이 아니라, 가족·직업·재산 등 객관적인 생활관계로 판단했습니다.
대법원도 원고가 한국 소득세법상 거주자라는 원심 판단 자체는 정당하다고 보았습니다. 이 부분까지 뒤집은 판결은 아닙니다. [1: 판결문 3쪽]
그런데 일본 세법으로도 거주자에 해당하면, 두 나라가 모두 자국 거주자로 보는 상황이 생깁니다. 이를 이중거주자라고 합니다. 이때는 두 나라 사이의 세금 협약인 조세조약이 정한 순서에 따라, 조약을 적용할 때 어느 나라의 거주자로 볼지 다시 결정해야 합니다.
| 판단 단계 | 확인하는 내용 | 이 사건 |
|---|---|---|
| 각 나라의 세법 | 각국 세법에 따른 거주자 요건을 갖추었는가? | 한국·일본 양국의 거주자에 해당 |
| 한·일 조세조약 | 양국 거주자라면 조약상 어느 나라 거주자로 볼 것인가? | 일본 거주자로 판단 |
따라서 ‘한국에 생활 기반이 있으니 한국 거주자’라는 첫 판단만으로 이 사건의 검토를 끝낼 수 없었습니다. [1: 판결문 4~5쪽]
3. 구단이 제공한 집도 ‘항구적 주거’가 될까?
한·일 조세조약은 이중거주자의 거주지국을 정할 때 먼저 이용할 수 있는 항구적 주거가 어느 나라에 있는지를 봅니다. 항구적 주거는 계속 머물기 위해 언제든 지속적으로 사용할 수 있는 생활 공간입니다. 여행·출장을 위해 잠깐 묵는 곳과는 구별됩니다.
여기서 ‘항구적’이라는 말은 집을 자기 명의로 소유하거나 평생 살아야 한다는 뜻이 아닙니다. 대법원은 본인 소유인지, 임차한 집인지 같은 사정으로 항구적 주거를 가릴 수 없다고 설명했습니다.
구단은 3년의 계약기간 동안 원고와 가족을 위해 가구와 세간이 갖춰진 주거, 승용차, 주차장 등을 제공했습니다. 원고는 일본에서 선수로 활동하는 동안 대부분의 시간을 그곳에서 지냈고 부모도 일정 기간 일본에 와서 함께 생활했습니다.
대법원은 이 집을 단기 숙소로 보지 않았습니다. 계약기간 동안 계속 머물기 위한 장소였고 실제로도 그렇게 사용했으므로, 한국뿐 아니라 일본에도 항구적 주거가 있었다고 판단했습니다. [1: 판결문 4~6쪽]
4. 두 나라 모두 집이 있다면, 다음에는 무엇을 볼까?
다음 기준은 ‘중대한 이해관계의 중심지’입니다. 쉽게 말하면 가족·사회생활·직업·사업·재산 관리 등을 종합했을 때, 그 사람의 삶과 경제활동이 어느 나라에 더 깊이 연결되어 있는지를 보는 것입니다.
대법원은 원고의 생활을 다음과 같이 살폈습니다.
- 일과 소득: 원고는 일본 구단의 경기·훈련·합숙 일정에 따라 활동했고 매년 수억 원의 연봉을 받았습니다. 한국에서 국가대표 경기에 참여할 때도 구단의 허가가 필요했습니다.
- 체류 모습: 2012~2014년 국외 체류는 연평균 337일, 국내 체류는 연평균 28일이었습니다. 국내 체류일수는 각각 11일·34일·39일로, 거의 대부분 국가대표 활동을 위한 일시 방문이었습니다.
- 가족과의 생활: 부모와 누나들이 한국 아파트에 살았지만 대법원은 이를 성년인 원고가 소득이 별로 없는 가족을 부양한 사정으로 보았습니다. 부모는 일본의 주거에도 와서 함께 생활했습니다.
- 국내 활동과 재산: 한국에서 별도의 사회활동이나 사업활동을 했다고 볼 자료가 없었습니다. 국내 아파트·예금 등과 그에 따른 소득은 일본에서도 충분히 관리할 수 있었던 것으로 보았습니다.
이 사정들을 종합해 대법원은 원고의 인적·경제적 관계가 더 밀접한 나라는 일본이라고 판단했습니다. 한국에 가족과 집이 있다는 사정도 살폈지만 그것만으로 결론을 정하지 않았습니다.
대법원은 원고를 한·일 조세조약상 일본 거주자로 보아야 한다며 한국 거주자라는 전제로 과세처분이 적법하다고 본 원심판결을 깨고 부산고등법원으로 돌려보냈습니다. [1: 판결문 5~7쪽]
5. 이 판결의 시사점
한국에 집이나 가족이 있다는 이유로 해외에서 번 소득까지 한국에서 과세되었다면 실제 생활의 중심이 제대로 반영되었는지 살펴볼 수 있습니다.
해외 근무·주거 계약, 출입국 내역과 가족의 생활 자료를 정리해 보세요. 두 나라의 거주자에 해당하는 경우에는 조세조약에 따른 판단도 필요하므로 국제조세 전문가의 도움을 받아 과세 범위를 확인하는 것이 좋습니다.
이 판결을 다른 사안에 적용할 때
- 확인할 사실: 두 나라에서 사용할 수 있는 주거, 실제 생활관계와 인적·경제적 관계를 해당 과세기간별로 비교해야 합니다.
- 판단의 한계: 국내에 집이나 가족이 있다는 사실, 또는 해외에서 오래 일했다는 사실 하나만으로 조약상 거주지국이 정해지는 것은 아닙니다.
- 적용 시점: 이 해설은 판결에 적용된 당시 국내법과 조세조약을 기준으로 합니다. 다른 거래에 적용하려면 소득 발생 시기의 법령, 상대 국가의 조약과 의정서·적용 시기를 따로 확인해야 합니다. 이 글의 수정일은 현행 조약·법령 대조를 마친 날짜를 뜻하지 않습니다.
사건 정보와 출처
- 대법원 제1부, 2019. 3. 14. 선고 2018두60847 판결
- 사건명: 종합소득세부과처분취소 / 피고: 동울산세무서장
- 원심: 부산고등법원 2018. 10. 5. 선고 2018누21545 판결
- 결론: 파기환송 — 원심판결을 깨고 부산고등법원에서 다시 심리·판단하도록 돌려보냄
- 공보 게재: 2019. 5. 1. 판례공보
- 핵심 적용 규정: 구 소득세법(2014. 12. 23. 법률 제12852호로 개정되기 전의 것) 제1조의2·제2조, 구 소득세법 시행령(2015. 2. 3. 대통령령 제26067호로 개정되기 전의 것) 제2조, 한·일 조세조약 제4조
- 대법원 판결문 전문 PDF
- 대법원 2018두60847 판결 보도자료 — 2019. 3. 14.
- 2019. 5. 1. 판례공보 요약본
관련 판례 · LAW&KIM 편집부
한국과 일본에 걸친 운동선수의 거주자 판단을 비교할 수 있습니다. 항구적 주거와 생활관계는 구체적 사실에 따라 달라지므로, 직업이나 활동 국가가 비슷하다는 이유로 같은 결론을 내리면 안 됩니다.
각 판결의 적용 법령·과세시기·사실관계가 다를 수 있습니다. 위 연결은 같은 결론을 보장한다는 뜻이 아닙니다.